


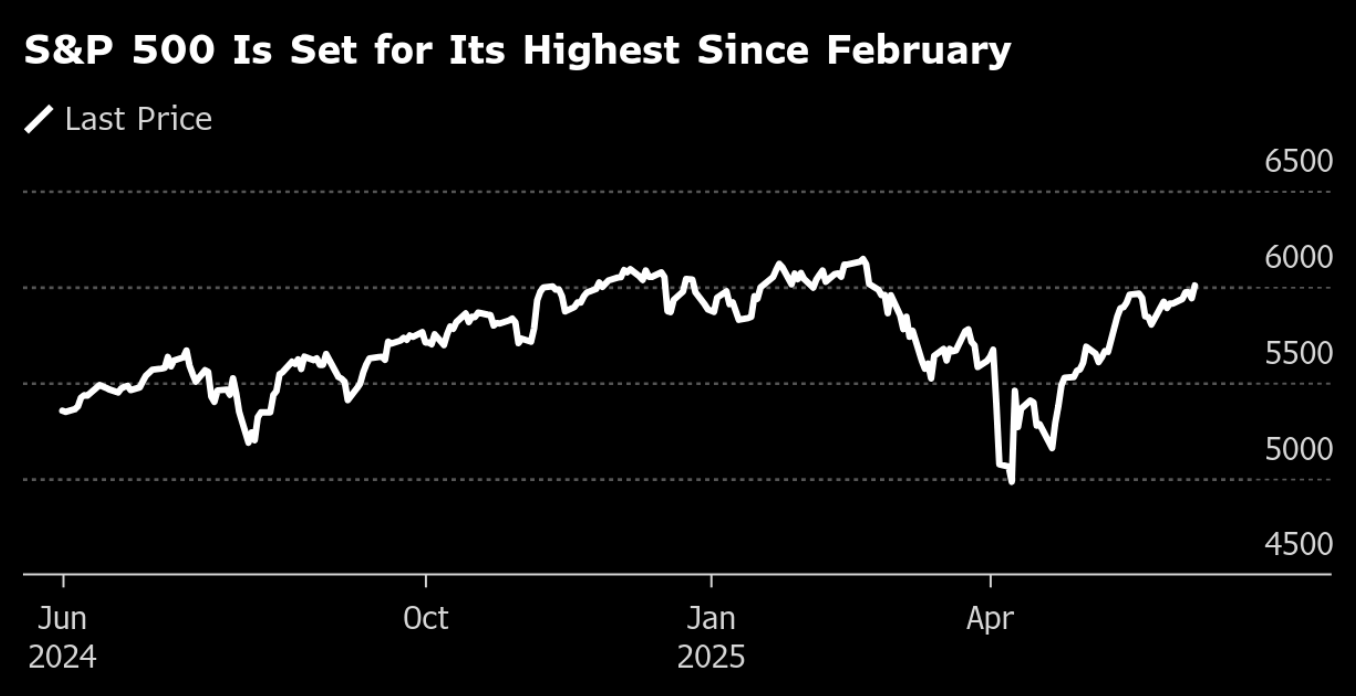
Акциите се насочват към най-високите си стойности от февруари насам, а доходността по облигациите нараства, тъй като данните за заетостта успокояват опасенията от непосредствено икономическо забавяне. Акциите продължават да поскъпват на фона на надеждите, че търговското напрежение между САЩ и Китай ще отслабне, като президентът Доналд Тръмп заявява, че преговарящите ще разговарят в понеделник.
Повишението на S&P 500 с над 1% ще изкачи индекса над 6000 точки. Сектори, чувствителни към икономиката, ще се представят по-добре. Tesla Inc. ще скочи с 5.5%, водейки по-големите компании към ръст. Доходността по държавните облигации ще падне по цялата крива, като тази по двугодишните облигации ще надхвърли 4%. Пазарите на пари ще намалят залозите, че Федералният резерв ще намали лихвите два пъти през тази година. Доларът ще се покачи. Биткойнът ще нарасне с 4%.
Въпреки че растежът на работните места в САЩ ще се забави през май и данните за предишните месеци ще бъдат ревизирани надолу, петъчният доклад леко ще надхвърли прогнозите, подкрепяйки оптимистите, които са подготвени за разочарование след данните тази седмица, които поставиха под въпрос устойчивостта на американските наемания.
„Въпреки че може би не работи на пълни обороти, няма признаци за сериозен срив,“ казва Брет Кенуел от eToro. „Днешният стабилен трудов доклад ще даде още време на Федералния резерв, но председателят Джером Пауъл може да има затруднения да оправдае рестриктивната лихвена политика, ако инфлацията продължи да пада.“
След петъчните данни Тръмп ще призове Федералния резерв да намали лихвите с пълен процент, засилвайки натиска си върху Пауъл.
„‘Твърде късно’ във Федералния резерв е бедствие!“ ще публикува Тръмп в социалните мрежи, използвайки пренебрежително прозвище за Пауъл. „Европа направи 10 намаления на лихвите, ние нямаме нито едно. Въпреки него, нашата страна се справя отлично. Да направят пълния процент, Ракетно гориво!“
Нетните работни места в неселскостопанския сектор се увеличават с 139 000 през изминалия месец, след като предходните два месеца са ревизирани с общо 95 000 надолу. Безработицата остава стабилна на 4.2%, докато растежът на заплатите се ускорява.
Броят на новите работни места помага да се намалят притесненията за бързо влошаване на търсенето на труд, докато компаниите се справят с по-високи разходи, свързани с тарифите, и перспективи за по-бавна икономическа активност.
„Солиден доклад за заетостта подкрепя тезата за „бавен спад“ на икономиката,“ казва Адам Хетс от Janus Henderson Investors. „Днешната новина е положителна, но продължаващата несигурност около тарифите означава, че следващите твърди данни през лятото ще бъдат изключително важни за яснота.“
Всъщност, служители на Федералния резерв сигнализират за изчаквателен подход към лихвите, докато очакват по-нататъшна информация за въздействието на политиките на Тръмп върху икономиката.
„За Федералния резерв няма голяма спешност да намалява лихвите,“ казва Сийма Шах от Principal Asset Management. „Изчакването тарифните проблеми да се изяснят ще намали риска от политическа грешка. Очакваме първото намаление на лихвите да бъде в края на 2025 година.“
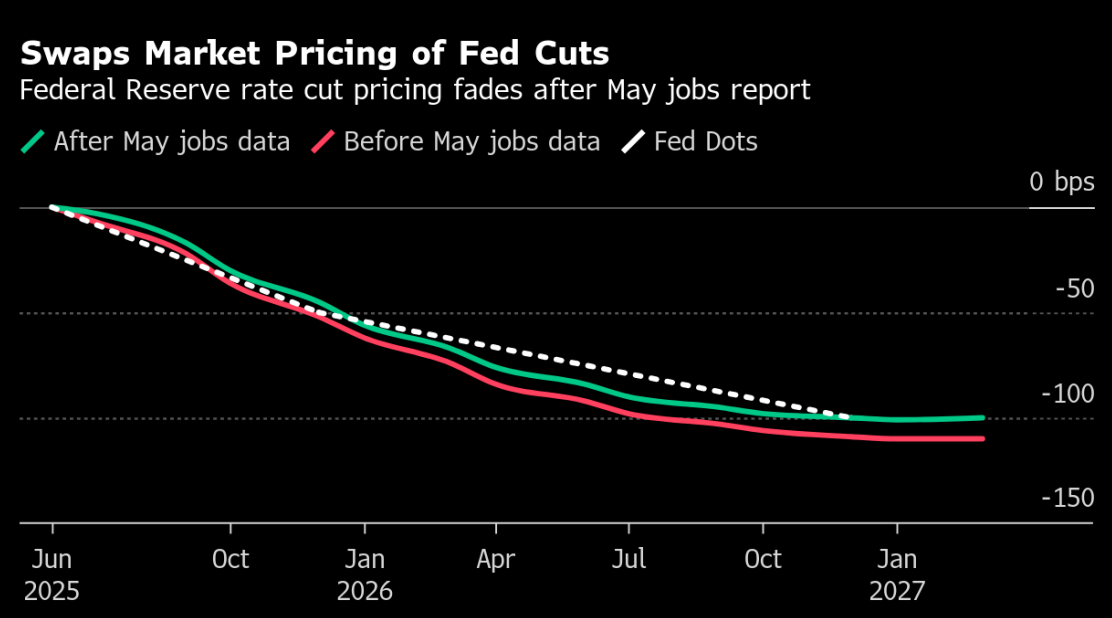
Суаповете за лихвени проценти показват, че търговците сега виждат около 70% вероятност за намаление на лихвите с четвърт процентен пункт до септември, в сравнение с около 90% вероятност в четвъртък. По-малко от две намаления на лихвите са напълно заложени за годината.
„Федералният резерв трябва да бъде предпазлив при намаляването на лихвите, защото пълният ефект от тарифите все още не е отразен в инфлационните данни и пазарът на труда не се влошава достатъчно, за да ги принуди да действат,“ казва Крис Закарели от Northlight Asset Management.
В този контекст Закарели смята, че все още е необходима предпазливост, защото оценките на активите са високи, голяма част от рисковете, свързани с тарифите, не са отстранени и икономиката изглежда се забавя.
„Въпреки че все още има несигурност относно тарифите, фондовият пазар гледа напред и вече отчита евентуално намаляване на търговските опасения,“ казва Глен Смит от GDS Wealth Management. „Няма да се учудим, ако акциите пробият и дори надхвърлят февруарския си връх някъде това лято, макар и с известна продължаваща волатилност.“
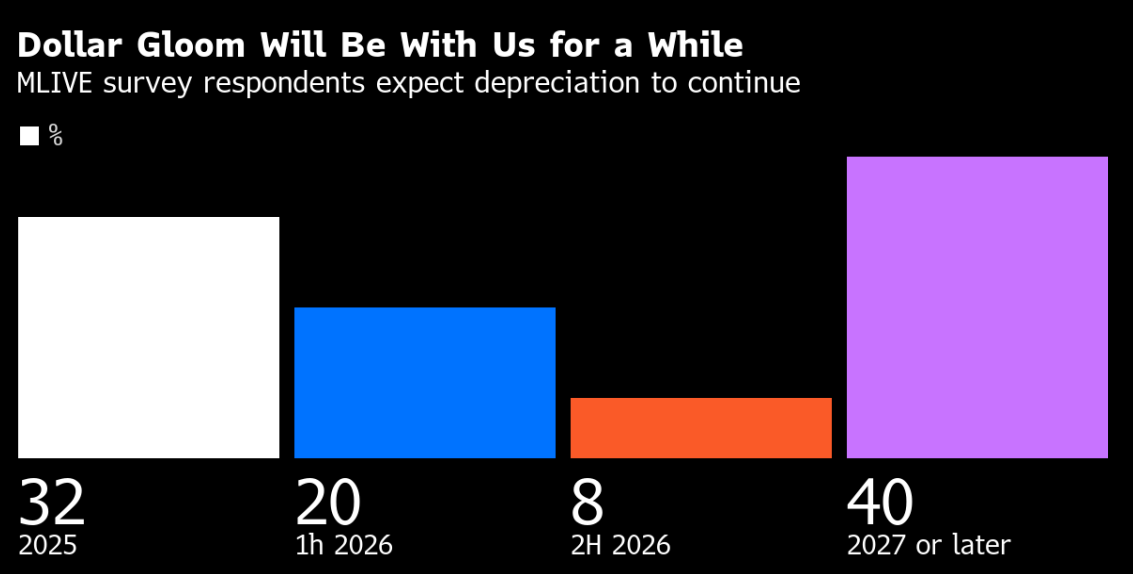
Американските акции ще оставят зад себе си най-тежката част от търговската война тази година и ще поскъпнат до нови върхове през 2025 г., според проучване сред абонати на Bloomberg, които са участвали в панелна дискусия за макроикономическите тенденции.
S&P 500 ще се изкачи до 6500 пункта до края на годината, според 44% от 27-те участници в проучването Markets Live Pulse. 26% от участниците очакват индексът да достигне това ниво през първата половина на следващата година.
Инвеститорите се наслаждават на необходима почивка след бурен двуседмичен период, като S&P 500 печели през пет от последните седем седмици, отбелязва Марк Хакет от Nationwide. Настроенията на дребните инвеститори са се променили значително, което принуждава институционалните инвеститори да излязат от страничната линия, добавя той.
„Корекциите в печалбите са се стабилизирали, прогнозите за бъдещи печалби леко се подобряват, а корпоративната устойчивост…“
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment