


Назад към 7 април, малко след като акциите достигнаха дъно и S&P удари циклично дъно от 4853, при срив на апетита към риск и ескалираща несигурност, шефът на рисковите операции в Goldman Sachs, Джош Шифрин, пое смел ход и обяви пазарно дъно. Tоп трейдърът на Goldman каза: „Бях негативен, но сега съм бичи настроен. Време е да започнем да влизаме поетапно.“ Той обясни по-подробно:
„Сега усещането е ужасно, но очаквам този период да е временен и цените да са по-високи след 6–12 месеца. Опашките и в двете посоки са големи. От една страна – възможна глобална търговска война/рецесия. От друга – серия преговори може да доведат до премахване на бариери и рязко възстановяване, подпомогнато от по-ниски данъци.“
И когато „по улиците течеше кръв“ в метафоричен смисъл, онези, които го послушаха и купиха, получиха годишна доходност само за месец – S&P скочи с 15% и заличи всичките загуби след „Деня на освобождението“, след зашеметяващи 9 последователни дни на растеж в края на април и началото на май.
Но всяка сделка има край, и към днешна дата Шифрин реши да затвори позицията. В бележка до клиентите през нощта той заявява: „Преминавам от бичи към неутрален“, тъй като „в краткосрочен план ни очаква странично движение“. Ето основните му коментари относно рисковите активи:
- Рискови активи – от бичи към неутрални. Очаквам страничен период в близко бъдеще.
- Цените вече значително се коригираха, отразявайки много повече оптимизъм около търговската картина.
- Макар да очаквам намаляване на напрежението по отношение на търговията, смятам, че това вече е заложено в цените и може да бъде компенсирано от предстояща слабост в реалните икономически данни, която скоро ще се прояви.
- След силното рали очаквам известно колебание, преди пазарите отново да се насочат нагоре.
Въпреки че прогнозира период на „усвояване“, Шифрин в крайна сметка очаква акциите да възобновят движението си нагоре – съгласувано с прогнозата на JPM, че следващият етап за S&P е 6000, а не 5000.
По отношение на валутите, Шифрин казва:
- Доларът е в мечи пазар.
- Премията за USD продължава да се ерозира. Многогодишната тенденция за засилване на долара е прекъсната и се очаква по-нататъшно отслабване.
- 1.25 за $/евро е добър целеви курс.
- Въпреки че много трейдъри вече възприеха тази тема, това няма да попречи на структурен мечи пазар във времето (въпреки че ще има остри локални корекции).
- Смятам, че покупката на пут опции върху долара е добра застраховка за рискови портфейли – волатилността все още не е наказваща. Ако доларът отслабне рязко, това може да доведе до скок в волатилността в различни класове активи.
Относно суровините:
- Оставам мечи настроен за петрола.
- Историята тук е убедителна, особено след увеличените доставки от ОПЕК, и продължава да служи като дефлационен фактор, компенсиращ ценовите ефекти от митата.
- Вярвам, че има още какво да се случи, и цената на петрола може да падне до $45.
Не само Шифрин – и Шон Тутея (ръководител на търговията с ETF и бивш портфейлен мениджър в BlueCrest), който призова да се купува на 13 април, сега също затваря позициите си. Ето акценти от неговите коментари:
- Преди три седмици прогнозирах диапазон от 5000–5650 за S&P през следващите месеци. Сега, при 5686, диапазонът е под въпрос.
- Според мен това рали е предимно техническо, а не фундаментално.
- На тези нива бих търгувал с мечо пристрастие.
- Оставам положителен за големите технологични акции / Великолепната 7, тъй като икономиката вероятно ще се забави.
- От 9 април насам акциите с по-ниско качество се търгуват по-добре от бета-сегмента.
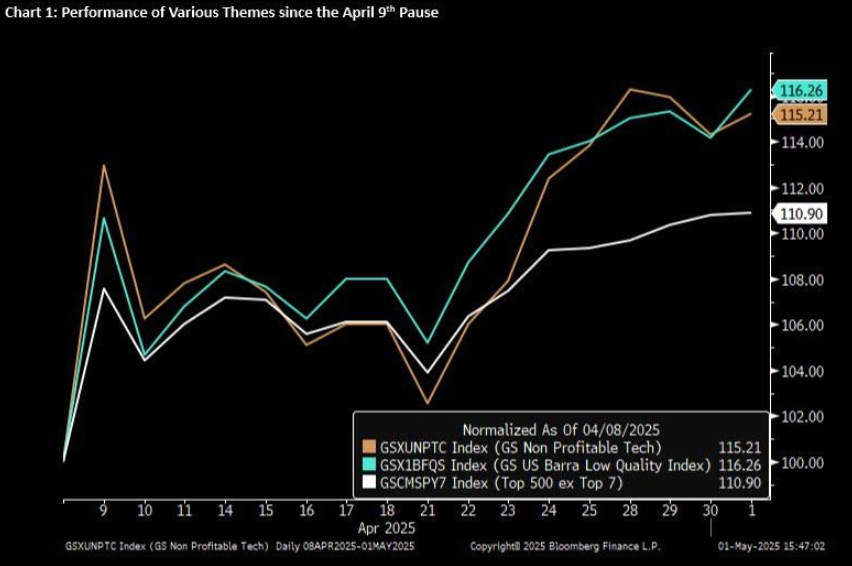
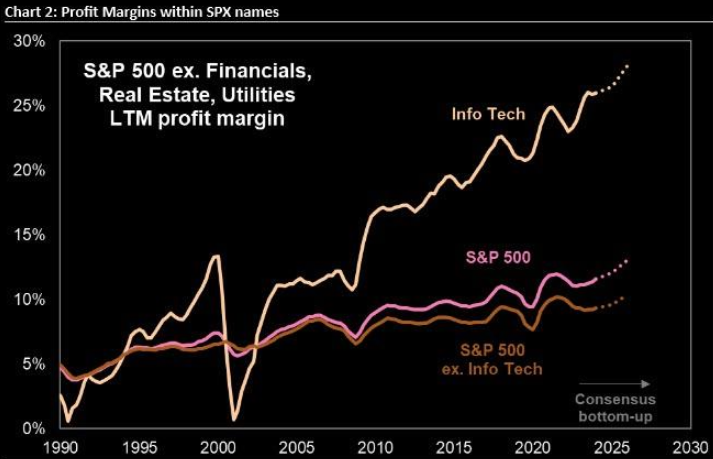
Затова бих търсил възможности за понижение в различни теми, които изглеждат скъпи, като GSXUNPTC (непрофитабилни технологии), GSXUDEBT (акции чувствителни към дълг), GSCBHYEQ (акции с висок доход) и др. Диаграма 2 показва буфера към маржовете, който информационните технологии имат спрямо други сектори.
GSXUDEBT 2м 80/90% пут спредове струват 1.42% към затваряне в петък
GSXUNPTC 2м 80/90% пут спредове струват 1.76% към затваряне в петък
Максималната загуба при купуване на опции е платената премия. Максималната загуба при продаване е неограничена.
Извадка от някои по-подробни негови виждания, всички налични в последната му бележка до абонати:
- Пазарът търгува по три теми през последните седмици:
- виждането, че новините за митата ще са положителни
- недостигът на позиции при дискретни и системни стратегии
- вярването, че дъното на пазара се повишава, тъй като левите опашки се елиминират – например дали правителството се интересува от пазара, дали Фед е независим и дали САЩ ще преговарят с Китай.
Също така е логично нещата да изглеждат по-добре, тъй като отчетите на технологичните компании премахнаха страховете от орязване на капиталовите разходи и поддържат AI историята жива. В свят, където американската изключителност бе поставена под въпрос, тези отчети показват, че AI все още е американска история, концентрирана в няколко големи компании.
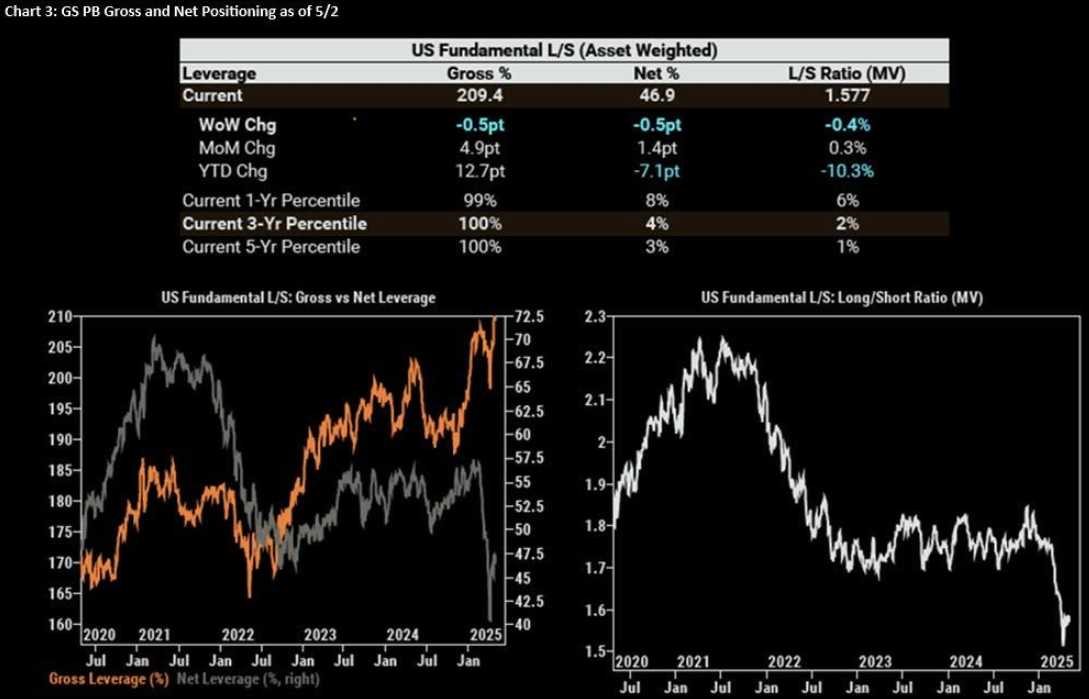
Графики като тази от нашите PB данни в петък (Графика 3) тревожат инвеститорите, че този „squeeze“ може да продължи, тъй като нетните позиции остават под 10-ия персентил във всеки поглед от 1–5 години.
Накрая, силните данни за NFP в петък (макар и очаквани от мнозина в търговската общност) поне засега изглежда помогнаха да се облекчат краткосрочните притеснения от предстояща рецесия (z6 се разпродаде с 30 базисни пункта през последните няколко търговски дни).
С всичко това казано, достигаме до точка, в която добрите новини започват да се изчерпват.
Мога да изброя всички причини за меча настройка – че икономиката вероятно ще се забави, че очакванията за печалби на акция (EPS) са твърде високи, че коефициентът P/E е прекалено висок и т.н. – но цялото това проучване вече е добре познато и четено.
С оглед на това ще подходя по различен, по-тактически начин – но все пак с ясното съзнание, че широкият пазар в момента е скъп.
Накрая, завършвайки мечата триада от трейдъри на Goldman, снощи главният глобален стратег на банката Питър Опенхаймер публикува последната си бележка Global Strategy Views, озаглавена Asymmetric Risks
„Асиметрията при инвестициите в акции е неблагоприятна. Резки ръстове в рамките на мечи пазари са правило, не изключение.“
С други думи – подгответе се за обръщане на тенденцията.
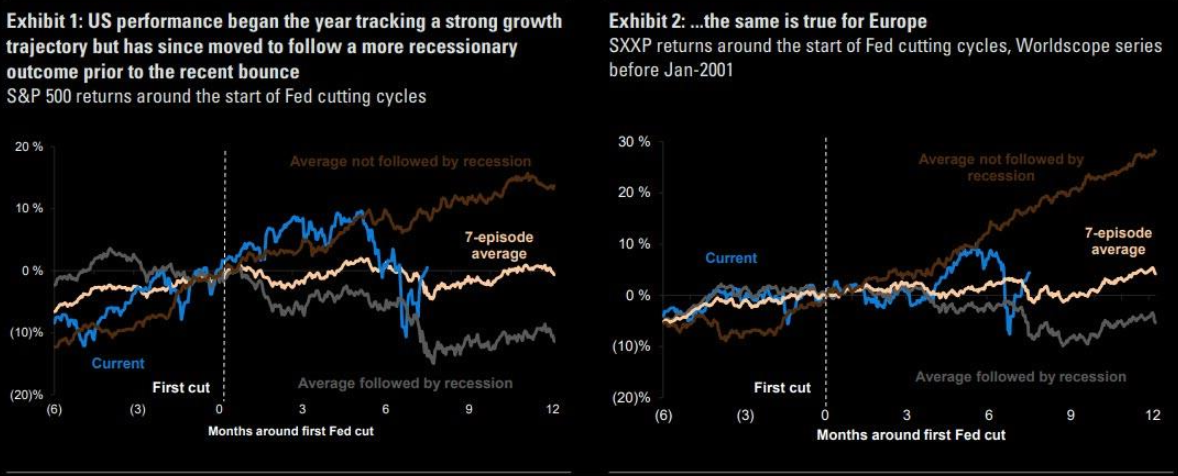
Той също така отбелязва глобалния ефект на разпространение, като пише, че когато пазарът в САЩ падна рязко, страховете от рецесия в САЩ се прехвърлиха върху глобалните рискови активи, повличайки със себе си и други фондови пазари (които преди това бяха се отделили от движението на САЩ). Спадът във всички пазари на акции е в съответствие с историческите модели от 1990 г. насам, когато S&P 500 е регистрирал корекции от над 10%.
Той също така отбелязва глобалния ефект на разпространение, като пише, че когато пазарът в САЩ падна рязко, страховете от рецесия в САЩ се прехвърлиха върху глобалните рискови активи, повличайки със себе си и други фондови пазари (които преди това бяха се отделили от движението на САЩ). Спадът във всички пазари на акции е в съответствие с историческите модели от 1990 г. насам, когато S&P 500 е регистрирал корекции от над 10%.
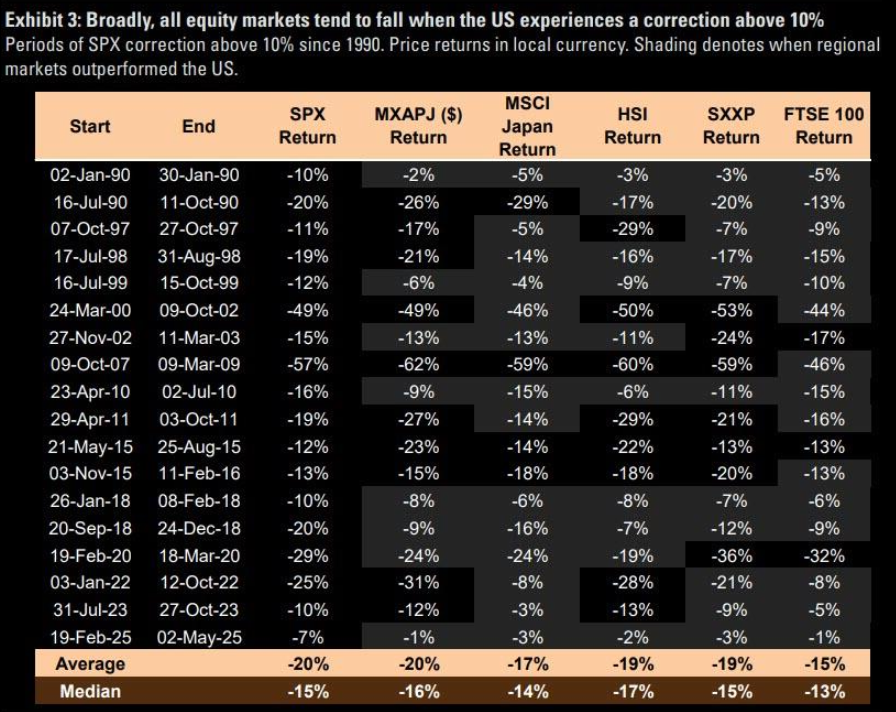
Обобщавайки бележката на Опенхаймер, стратегът на Goldman Sachs казва, че случващото се на пазарите напоследък отразява прекалено голям оптимизъм относно икономическия цикъл. Следователно съотношението риск/възвръщаемост оттук насетне е по-скоро негативно.
„Денят на освобождение“ на президента Тръмп измести фокуса далеч от САЩ, които бяха се превърнали в консенсусна търговия, като инвеститорите вярваха, че пазарните модели от последните години ще продължат и през 2025 г. Това събитие доведе до промяна в пазарните очаквания към по-рецесионен сценарий. Обявлението на 9 април за 90-дневна отсрочка по митата предизвика мощен ръст, при което индексите NDX и SPX скочиха съответно с 12% и 9.5% само за един ден.
Въпросът сега е дали това рали е устойчиво. Според Опенхаймер — не. Резките покачвания в рамките на мечи пазари (какъвто според него преживяваме — предизвикан от събития) са по-скоро правило, а не изключение. Оттогава позиционирането се е подобрило, като индикаторът на Goldman RAI се е повишил до -0.3 от предишни вътрешнодневни -2.
Меките икономически данни продължават да са слаби, а базовият сценарий на Опенхаймер е, че ефективната митническа ставка в САЩ ще бъде 19% през 2025 г. Това би трябвало впоследствие да повлияе и на „твърдите“ данни, като цикличните сектори вече изглеждат уязвими според него.
При допускане, че ценовите мултипликатори в САЩ паднат до 18x P/E, това би означавало спад от около 20% спрямо текущите нива.
Опенхаймер препоръчва на инвеститорите да се диверсифицират извън САЩ, където има засилена концентрация в няколко гигантски компании. Новата конкуренция в AI пространството, съчетана с по-висок капитал, вложен от големите американски облачни доставчици, може да подкопае относителната възвръщаемост. Междувременно, регионализационните модели могат да окажат натиск върху по-високите маржове в някои други сектори в САЩ, тъй като вътрешното производство се постига с по-високи разходи.
Макар че Опенхаймер не очаква САЩ да навлязат в дългосрочен период на по-слаба ефективност или значителен спад в възвръщаемостта на собствения капитал (ROE), той смята, че очакваната разлика във възвръщаемостта между САЩ и други пазари — особено в доларово изражение — вероятно ще се свие. Аргументите в полза на диверсификация остават силни, докато алфа възможностите продължават да се увеличават.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment