


Облигациите най-после поемат въздух, но пазарът продължава да очаква по-висока доходност. Петролът остава над $91, напрежението около Иран се засилва, а американският държавен дълг вече премина $40 трилиона.
Европейските пазари влизат в сесията на 20 август с доста по-спокойна картина при облигациите, но далеч не и с изчезнали рискове.
Намесата на американското финансово министерство успя поне временно да спре разпродажбите в дългосрочния държавен дълг. Treasuries продължиха да поскъпват по време на азиатската сесия, доходността се понижава, а доларът остава близо до тримесечно дъно.
В същото време Brent остава над $91 за барел, Доналд Тръмп заплашва с нови икономически мерки срещу Иран, а протоколът от последното заседание на Fed показа, че вътре в централната банка все още има сериозна група, която вижда необходимост от по-високи лихви.
Това прави началото на Европа доста по-интересно, отколкото изглежда само по зелените азиатски индекси.
1. Treasury успя да обърне облигациите – поне засега
Най-важното движение остава при държавния дълг.
Американските облигации продължиха вчерашното поскъпване, като движението е концентрирано именно в дългия край на кривата.
Причината е решението на Treasury да увеличи buyback операциите при облигациите с матуритет между 10 и 30 години, след като 30-годишната доходност достигна най-високи стойности от близо две десетилетия.
Размерът на част от операциите се увеличава от $2 млрд. на $4 млрд., което веднага даде сигнал на пазара, че Вашингтон вече е чувствителен към прекалено висока дългосрочна цена на финансиране.
Ефектът се пренесе и в Азия.
Австралийските облигации поскъпнаха допълнително след по-слаби данни за пазара на труда, а в Япония успешният аукцион на 20-годишни JGB помогна 30-годишната японска доходност да се понижи с близо 10 базисни пункта.
Но тук идва голямото „НО“.
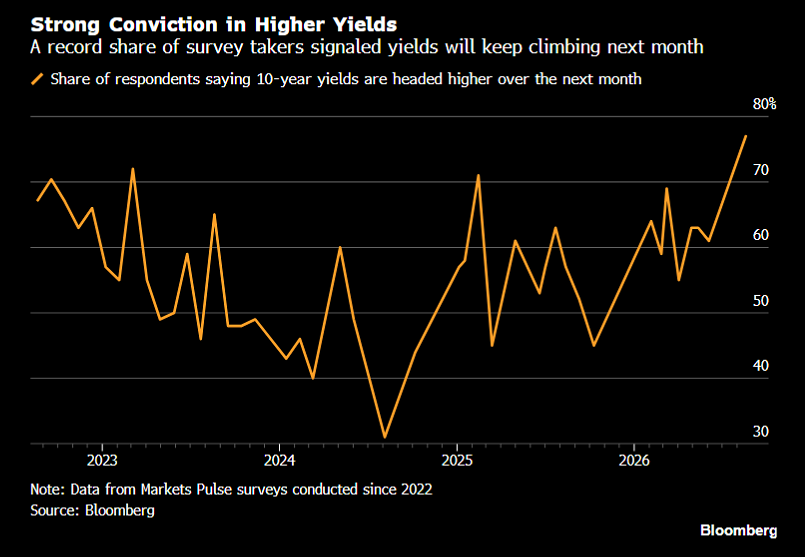
Графиката на Bloomberg показва, че рекорден дял от анкетираните инвеститори очакват доходността по 10-годишните Treasuries отново да бъде по-висока след един месец.
Тоест пазарът приема действията на Treasury като relief trade, но все още не вярва, че структурният проблем е решен.
И има защо.
Фискалният дефицит остава, предлагането на американски дълг остава огромно, инфлацията все още е проблем, а държавният дълг вече премина $40 трилиона.
За Европа: продължаващото понижение на доходността тази сутрин е положително за DAX и STOXX 600, особено за технологичните, имотните и останалите чувствителни към лихвите сектори.
Но ако yields започнат отново да се покачват в европейската търговия, вчерашното облекчение може много бързо да приключи.
2. Азия е силно нагоре – но европейските фючърси не следват движението
Азиатските акции дават на пръв поглед доста позитивен сигнал.
Южнокорейският Kospi се покачи с почти 6%, като SK Hynix беше сред лидерите след обявена програма за обратно изкупуване на акции.
Силен импулс имаше и при biotech сектора след новини от Moderna и Merck за персонализираната им противоракова ваксина и резултатите при пациенти с меланом.
Американските индексни фючърси също са леко нагоре.
По-интересното е, че европейските фючърси остават под натиск.
Това разминаване заслужава внимание.
Европа получава позитив от по-ниската доходност, но едновременно с това е много по-чувствителна от САЩ към високата цена на енергията.
STOXX 600 вече се намира близо до най-ниските си нива за последните три седмици, като високият петрол и инфлационните опасения продължават да ограничават апетита към риск.
За DAX днес:
US/Bund yields надолу + Brent надолу
→ най-положителният сценарий.
Yields надолу + Brent нагоре
→ подкрепа за technology, но натиск върху индустриалните и consumer компаниите.
Yields отново нагоре + Brent нагоре
→ най-неприятната комбинация за европейските индекси.
3. Иран отново връща геополитиката на първо място – Brent над $91
Президентът Доналд Тръмп обяви подготовката на това, което нарече „economic D-Day“ срещу Иран, без засега да даде подробности за конкретните мерки.
Той предупреди и че държави, които предоставят икономическа подкрепа на Техеран, могат да бъдат изправени пред последствия.
Това връща непосредствения фокус върху петрола.
Brent се търгува над $91 за барел, като пазарът продължава да калкулира риска около доставките от Близкия изток и движението през Ормузкия проток.
Тук Европа е много по-уязвима от Wall Street.
По-високият петрол означава:
по-висока инфлация → по-hawkish ECB → по-високи Bund yields → натиск върху европейските оценки.
Затова днес Brent вероятно ще бъде един от най-важните странични индикатори за DAX и STOXX.
Ако нефтът пробие убедително нагоре, спадът при облигационната доходност може да се окаже недостатъчен, за да изведе европейските индекси нагоре.
4. Вашингтон и Отава се приближават до търговска сделка
По-позитивната политическа новина идва от отношенията между САЩ и Канада.
Двете страни се приближават към предварително споразумение, което може да намали американските мита върху някои ключови канадски стоки.
Обсъжда се митото върху стомана и алуминий да бъде намалено до 25%, а тарифите върху канадските автомобили – до около 15%.
Канадският долар реагира положително.
За Европа ефектът е по-скоро косвен, но важен.
Ако Вашингтон започне да преминава от ескалация към договаряне на отделни търговски фронтове, това би намалило част от тарифната risk premium, която тежи върху глобалните индустриални компании.
Автомобилният сектор ще бъде особено интересен.
За Volkswagen, Mercedes-Benz, BMW, Stellantis и останалите европейски производители всяка индикация за по-прагматична американска търговска политика би била положителна.
Засега обаче това е само предварителен сигнал, а не окончателна промяна на режима.
5. $40 трилиона американски дълг и Fed, който още мисли за повишение на лихвите
Това е може би най-важната фундаментална комбинация под повърхността.
Американският държавен дълг за първи път премина $40 трилиона.
Само за по-малко от пет години той е нараснал приблизително с една трета.
И точно когато Treasury се намесва, за да охлади дългосрочната доходност, протоколът от последното заседание на Federal Reserve показва съвсем друга страна на проблема.
„Several“ членове на Fed са били готови да подкрепят повишение на лихвите, а много от участниците са посочили, че допълнително затягане може да стане необходимо, ако инфлацията остане упорита.
Получава се все по-интересен конфликт:
Treasury иска по-ниски дългосрочни yields.
Fed все още се притеснява от инфлацията.
Държавният дълг продължава да нараства.
Петролът остава над $90.
Това не е особено комфортна комбинация за облигационния пазар.
И именно затова инвеститорите в анкетата на Bloomberg продължават масово да очакват ново покачване на 10-годишната доходност през следващия месец.
Какво следим в началото на Европа
Основният индикатор остава пазарът на облигации.
Ако спадът на американските и европейските yields продължи след отварянето, DAX и STOXX могат да опитат възстановяване.
Но има втори филтър – петролът.
При Brent над $91 положителният ефект от по-ниската доходност е ограничен.
При валутите доларът остава близо до тримесечно дъно след действията на Treasury, което запазва подкрепата за EUR/USD, JPY, CHF и Gold.
Златото също трябва да остане под наблюдение. След силното покачване вчера тази сутрин има прибиране на печалби, но комбинацията от по-слаб USD, фискална несигурност и намеса на Treasury продължава да работи в негова полза.
Фокусът за европейската сесия
Първоначалната картина изглежда позитивна:
облигациите поскъпват → yields падат → доларът отслабва → азиатските акции се покачват.
Но под повърхността ситуацията не е толкова спокойна.
Пазарът продължава да очаква доходността отново да тръгне нагоре. Fed не е приключил с инфлационния проблем. Brent остава над $91. Американският дълг премина $40 трилиона. Геополитическият натиск около Иран отново расте.
Затова най-важното в първите часове на Европа няма да бъде просто дали DAX ще отвори на зелено или червено.
По-важно ще бъде как индексите реагират на движението в облигациите.
Ако yields продължават да падат, а европейските акции въпреки това не могат да се покачат, това ще бъде първият предупредителен сигнал, че петролът и инфлационният риск започват да надделяват над relief rally при облигациите.
И обратно – ако по-ниските yields започнат да привличат купувачи след отварянето, Европа може да опита да последва силната азиатска сесия.
Първият час ще покаже кой от двата сценария пазарът е готов да търгува.
 Head of Trading Dimitar Kalapov
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment