


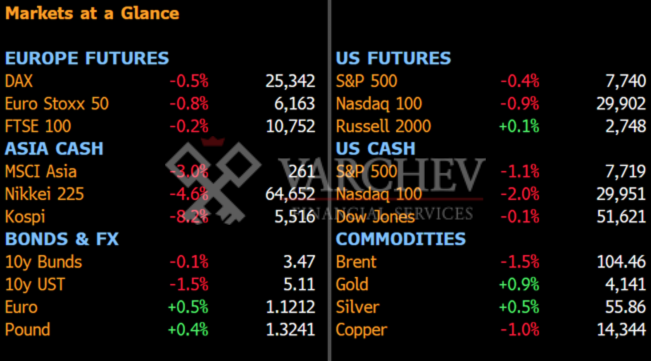
Два страха удрят пазара едновременно: по-горещата инфлация в САЩ върна залозите за hike още през октомври, докато AI trade продължава да се разплита. Разликата този път е, че облигациите вече не са само източник на натиск, а започват отново да действат като hedge.
Euro Stoxx 50 futures се понижават с около 0,8%, DAX futures губят 0,5%, а Nasdaq 100 futures са надолу с около 0,9%. Тази сутрин няма голямо регионално разминаване — почти всички пазари търгуват едни и същи две теми: лихви и AI de-risking.
Най-силният натиск е в Южна Корея. Kospi пада с 8,2% след 20-минутно прекъсване на търговията, а Samsung Electronics и SK Hynix губят по над 9%. Индексът вече е надолу с около 17% за седмицата. Nikkei 225 се понижава с 4,6%, а MSCI Asia Pacific пада с около 3%, насочвайки се към най-ниско затваряне от юли.
Особено показателно е, че и Samsung, и ASML публикуваха солидни резултати през седмицата, но това не успя да задържи акциите. Пазарът ясно показва, че добрите earnings вече не са достатъчни, ако съмненията около AI financing и valuations продължават да се засилват.
Лихвеният шок идва след данните за инфлацията в САЩ. CPI се покачи с 0,6% през септември, най-силното месечно увеличение от април, а core инфлацията остана силна за втори пореден месец. Вероятността за hike още през октомври скочи до около 55% от близо 20%, преди да се върне към приблизително 40%. Пазарът вече калкулира около 40 базисни пункта допълнително затягане до януари.
Mary Daly от San Francisco Fed също даде сигнал, че вероятно ще бъдат необходими още повишения, макар че точният момент остава отворен.
При AI проблемът вече е по-малко в самите чипове и повече във финансирането на инфраструктурата. CoreWeave пада с около 15%, а облигациите ѝ с падеж 2032 г. се търгуват под 80 цента за долар — зона, която обичайно се свързва със сериозен кредитен стрес.
В същото време Anthropic отчита приходи от $16,8 млрд. за третото тримесечие и adjusted profitability, но резултатът е приет по-скоро като „достатъчно добър“, отколкото като фактор, способен да обърне sentiment-а.
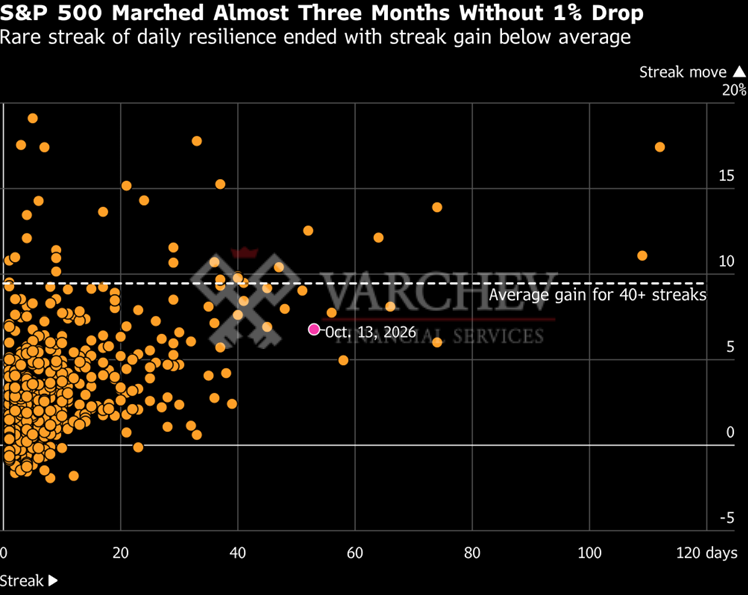
На Wall Street S&P 500 губи 1,1%, първият спад от над 1% за последните 53 сесии, Nasdaq 100 пада с 2%, а Philadelphia Semiconductor Index се понижава с 4,3% за шеста поредна негативна сесия. Russell 2000 вече е в correction territory.
Основният извод е, че пазарът влиза в по-рискова фаза, в която по-високата инфлация и по-скъпото финансиране едновременно удрят AI trade. Ако това продължи, слабостта може да се разшири и извън semis към по-широкия equity market.
Отчетът на TSMC идва в момент, когато semiconductor секторът продава дори при по-добри от очакваното резултати. Компанията отчита нетна печалба от NT$763,1 млрд. за третото тримесечие, над консенсуса за NT$739,49 млрд., но пазарът вече показва, че самият earnings beat не е достатъчен, за да обърне натиска върху AI trade.
В САЩ следващият макро тест идва в 15:30 ч. българско време с PPI, Retail Sales и Jobless Claims. Очакванията в текста са за 0,6% м/м при PPI и 0,3% м/м при продажбите на дребно. След по-горещия CPI комбинацията от силно потребление и нов инфлационен натиск би могла допълнително да засили залозите за по-рестриктивен Фед.
В Европа корпоративните резултати са по-позитивни. Ericsson отчита adjusted EBITA за третото тримесечие над очакванията, а Pernod Ricard също надминава прогнозите при органичните продажби за първото си тримесечие.
Разделението вътре в ЕЦБ обаче става все по-видимо. Primoz Dolenc посочва, че преоценката на пазарните лихви вече затяга финансовите условия и може да означава, че ЕЦБ няма да трябва да прави толкова много, тъй като политиката се приближава към рестриктивна територия.
От другата страна Pierre Wunsch и Gediminas Simkus смятат, че вероятно ще е необходимо допълнително затягане. Klaas Knot също вижда необходимост от умерено hawkish позициониране на ЕЦБ за по-продължителен период.
Европейските акции успяват да избегнат най-силната част от вчерашната разпродажба, тъй като пазарът затваря преди задълбочаването на натиска в САЩ. Stoxx 600 се повишава с 0,4%, като healthcare печели 2,3%, basic resources губят 1,2%, а technology завършва почти без промяна.
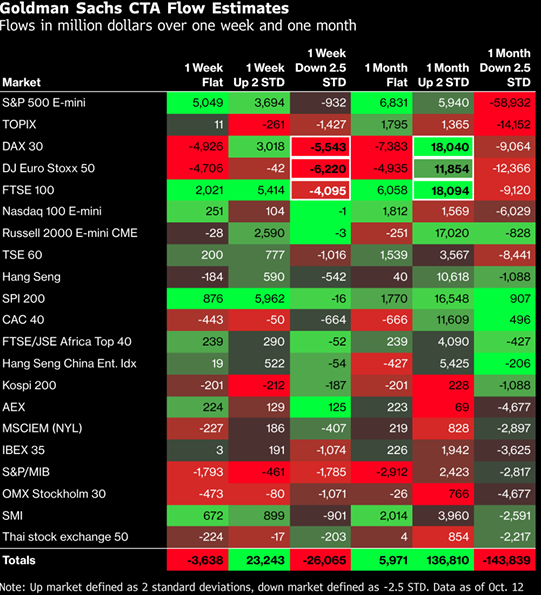
Под повърхността обаче картината остава по-слаба. Според trading desk на Goldman Sachs trend-following стратегиите продават DAX и Euro Stoxx 50 futures тази седмица както при страничен, така и при падащ пазар.
Основният извод е, че европейската устойчивост изглежда по-крехка, отколкото сочат индексите. TSMC потвърждава силни фундаментални резултати, но AI trade остава под натиск, а systematic flows вече започват да работят срещу европейските индекси.
Тук има важна промяна в пазарната динамика. След CPI Treasury yields първоначално скачат, но впоследствие напълно връщат движението. Тази сутрин 10-годишната доходност се понижава с около 9 базисни пункта до 5,10%.
Това подсказва, че въпреки по-горещата инфлация инвеститорите отново започват да купуват облигации като защитен актив, докато натискът се премества към equity пазара.
MOVE Index, който измерва волатилността при Treasuries, се понижава с около 2 пункта до 99, докато VIX се покачва с 1,6 пункта до 17. Тоест напрежението намалява при облигациите, но се увеличава при акциите.
Така временно се възстановява класическата обратна корелация между акции и облигации — когато акциите падат, облигациите поскъпват. Именно тази връзка е в основата на традиционния 60/40 portfolio, защото fixed income отново започва да компенсира част от equity риска.
Движението се пренася и в Европа, като Bund и gilt futures също поскъпват, следвайки US Treasuries.
Основният сигнал е, че пазарът вече не възприема високите yields като единствения риск. Стресът се измества от bonds към stocks, а това връща облигациите към ролята им на hedge — поне засега.
Геополитическото напрежение остава високо, въпреки че петролът този път реагира по-слабо. Русия съобщава за украински удари с дронове по рафинериите в Рязан и Саратов, докато Киев отрича. В същото време Володимир Зеленски обвинява Доналд Тръмп и Илон Мъск, че ограничават достъпа на Украйна до сателитни услуги.
Допълнително напрежение идва от Ормузкия проток, където контейнеровоз потъва след удар. Въпреки това Brent се понижава с около 1,5% до $104,46 за барел, което показва, че пазарът засега не добавя значителна нова геополитическа премия към цената.
Големият катализатор за края на седмицата ще бъде изказването на председателя на Фед Кевин Уорш в Банкок рано в петък. Това ще бъде последният голям сигнал от Фед преди началото на blackout периода в събота, предшестващ заседанието на 27–28 октомври.
При S&P 500 ключовото краткосрочно ниво е около 7 704 пункта. Индексът затваря само около 0,2% над него, докато фючърсите вече сочат отваряне под тази зона.
Пробив и задържане под 7 704 би бил важен технически сигнал, защото може да активира systematic selling от trend-following стратегии. Досега този натиск се вижда по-ясно в Европа, но под това ниво рискът е да се прехвърли и към Wall Street.
Основният извод е, че геополитиката остава шумна, но пазарът в момента е по-чувствителен към Фед, лихвите и техническите нива при S&P 500, отколкото към самите петролни заглавия.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment