


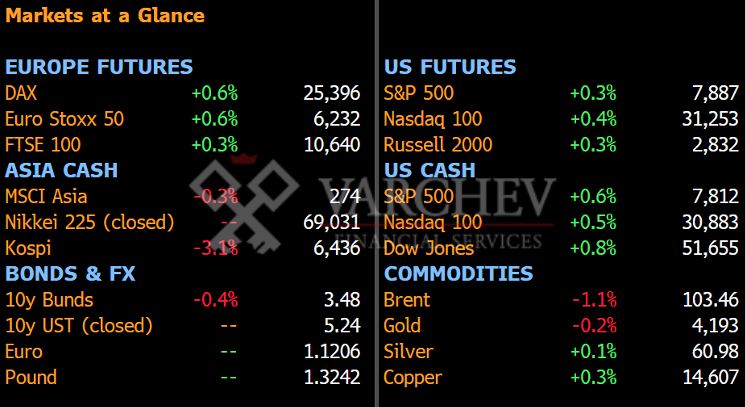
Петролът в момента изглежда търгува повече по политическия календар във Вашингтон, отколкото по последните атаки на хутите срещу Саудитска Арабия. Изявлението на Тръмп за енергийно примирие между Русия и Украйна натежава повече от новите удари по летището в Рияд, а поевтиняването на суровината подкрепя акциите.
Фючърсите на Euro Stoxx 50 се повишават с 0,6%, а тези на S&P 500 с 0,3%. Американските акции се търгуват днес, но cash Treasuries са затворени за Columbus Day, а Токио също не работи заради празник. Това прави днешното спокойствие по-скоро сигнал за sentiment, отколкото окончателна оценка на риска.
Облекчението обаче остава върху сравнително крехка основа. Зеленски посочва, че ще приеме енергийното примирие само ако Русия направи същото, докато засега Москва предприема едва частично облекчаване на забраната за износ на дизел. В същото време хутите показват, че могат да ударят ключови цели в Саудитска Арабия, а Тръмп допуска, че САЩ може да се включат в саудитските ответни действия.
Brent остава с около 3% нагоре за последните пет сесии, което показва, че геополитическата премия далеч не е изчезнала. Пазарът на петрол изглежда все по-чувствителен към политическия календар в САЩ преди изборите на 3 ноември, което означава, че днешното успокоение може да се окаже временно.
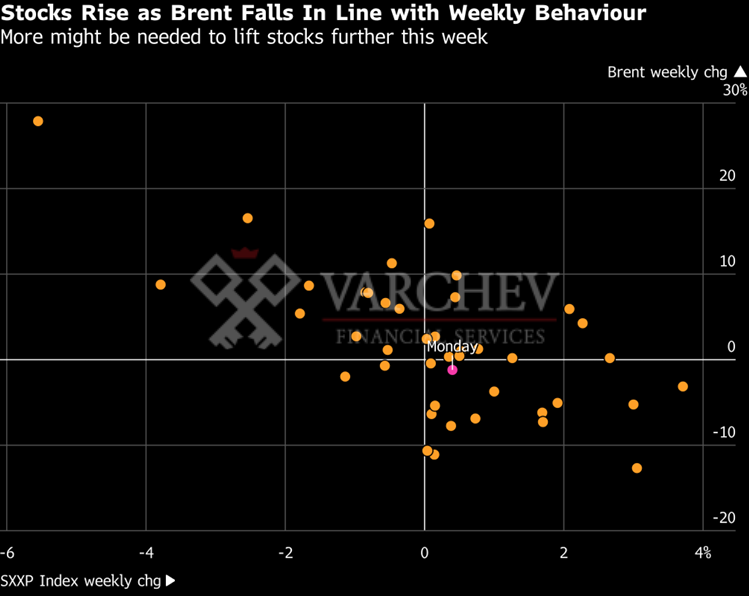
Петролът е особено важен сега заради предстоящия US CPI в сряда, където headline инфлацията се очаква около 3,6%. Миналата седмица доходността по 10-годишните US Treasuries се доближи до 5,4%, най-високото ниво от 2002 г.
Досега акциите успяват да абсорбират високите доходности основно благодарение на AI сектора. За последния месец S&P 500 е нагоре с около 2%, докато equal-weight индексът е надолу с около 0,6%.
Това показва, че пазарът остава тесен. По-силен от очакваното CPI ще бъде сериозен тест именно за компаниите извън AI лидерите, които засега не участват пълноценно в ръста.
Петъчната европейска сесия е широко позитивна, като 19 от 20 сектора в Stoxx 600 завършват нагоре. Най-силен е секторът на basic resources, който поскъпва с около 2,9%.
Единственият губещ сектор са телекомите, които падат с около 2,9%. Натискът идва по линия на американските оператори AT&T и T-Mobile, чиито акции се понижават съответно с около 9,8% и 13%, след като SpaceX придобива спектър, който може да ѝ позволи да се превърне в четвърти голям мобилен оператор в САЩ. В Европа няма директен аналог на този риск, но sentiment-ът се пренася към сектора.
Въпреки силната петъчна сесия, седмицата остава слаба. Stoxx 600 завършва почти без промяна, а Euro Stoxx 50 губи около 1%. Банковият сектор остава най-слабият за последния месец. Това показва добра breadth в отделна сесия, но липса на устойчиво лидерство в по-широк времеви хоризонт.
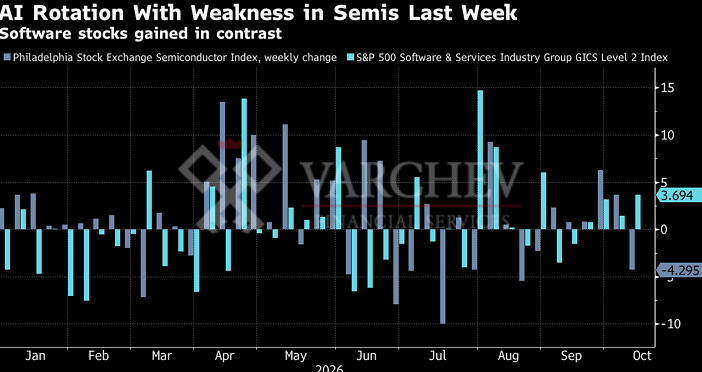
При AI trade вече се вижда по-ясна ротация — капиталът се мести от производителите на чипове към software компаниите, които използват тази инфраструктура.
Kospi пада с около 3,1% и записва четвърта поредна негативна сесия, като натискът идва от продажби при chipmakers и отлив на чуждестранен капитал заради съмнения около устойчивостта на AI spending.
През миналата седмица Philadelphia Semiconductor Index губи 4,3%, докато S&P 500 Software & Services Index се повишава с 3,7%. Същото разделение се запазва и в петък.
Следващият важен тест за тази ротация ще бъдат отчетите на ASML в сряда и TSMC в четвъртък. Те ще покажат дали натискът върху semis е временен de-risking или началото на по-устойчива промяна вътре в AI trade.
Европейските автомобилни производители влизат във фокуса, след като ЕС постига договореност за лимит от 350 000 китайски хибридни автомобила годишно, който може да влезе в сила още от 1 декември. В същото време Китай намалява митата върху част от автомобилните компоненти.
Stoxx Autos Index вече поскъпна с около 1,5% в петък на фона на преговорите, а BYD и други китайски автомобилни компании също се повишиха през азиатската сесия.
Във Великобритания Institute for Fiscal Studies оценява на около £35 млрд. ($46 млрд.) стойността на правителствените разходни планове преди бюджета на 28 октомври, което ще държи фискалния риск във фокуса за британските активи.
Днешният календар отново е сравнително лек. Ще говорят Breeden и Mann от Bank of England, както и Hammack от Fed.
Седмицата обаче се ускорява още от вторник. JPMorgan, Goldman Sachs, Wells Fargo и Citigroup ще открият сезона на отчетите за третото тримесечие. В сряда следват US CPI и отчетът на ASML, а в четвъртък — TSMC.
В петък председателят на Fed Warsh ще участва в събитие с Кристалина Георгиева от IMF в Банкок, преди заседанието на Фед на 27–28 октомври.
Ключовото ниво за петрола остава Brent около $100 за барел. Търговията около евентуално примирие може временно да облекчи натиска преди междинните избори, но нова ескалация на геополитическото напрежение би могла бързо да обърне картината.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment