


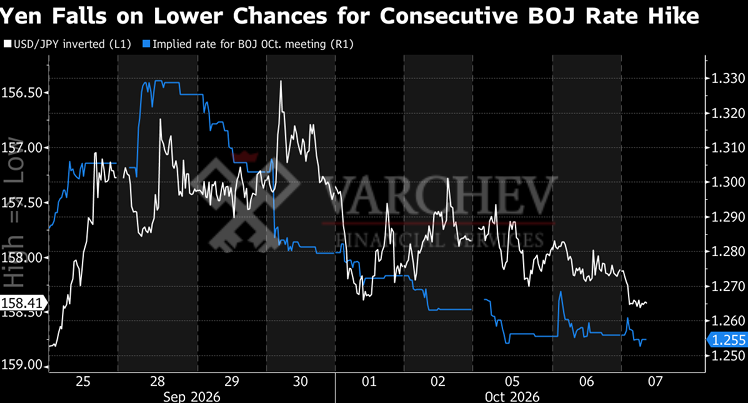
Текущата макросреда оправдава последната слабост на йената, но инвеститорите, които залагат на допълнително понижение, трябва да имат предвид чувствителността на Япония към абсолютните нива на валутата. USD/JPY се приближава към 160, макар че това ниво вече може да не е автоматичният праг за интервенция, както в предишни периоди.
Основният двигател на движението е разплитането на очакванията за по-агресивно затягане от Bank of Japan. Дори при положение че и Федералният резерв не се очаква да повиши лихвите този месец, натискът върху йената идва основно от японската страна на уравнението.
Bullish тезата за йената до голяма степен разчиташе на очаквания, че BOJ ще повишава лихвите по-бързо, отколкото пазарът е свикнал, както и на възможността японският Government Pension Investment Fund да преразгледа разпределението на активите си и да увеличи експозицията към местния пазар.
Според трейдърите тази теза вече е значително отслабена. Това прави risk/reward-а при нови long позиции в йената по-малко привлекателен, докато пазарът чака по-ясни сигнали от BOJ или евентуална реакция от японските власти при по-нататъшно обезценяване.
Рискът японските власти да се намесят на валутния пазар в подкрепа на йената остава, но ситуацията не е еднозначна.
Проблемът с интервенцията може да се разглежда в две части. Първата е дали интервенцията изобщо ще има траен ефект и какво точно кара Токио да действа. Исторически операциите по купуване на йени имат най-голям шанс за устойчив успех, когато след тях доходността по американските Treasuries започне да се понижава.
Вторият въпрос е още по-важен сега, защото USD/JPY отново се доближава до нива, при които Япония вече се намесва, въпреки че лихвеният диференциал между САЩ и Япония е значително по-тесен.
Един от начините да се оцени дали йената е прекалено слаба е да се сравни текущият курс с нивото, което би било оправдано от наличния carry. Преди месец тезата е, че абсолютното ниво на USD/JPY има по-голямо значение от самия лихвен диференциал. Оттогава обаче дългосрочната доходност в САЩ достига най-високи стойности от над две десетилетия, което налага нова оценка.
При повторно изчисляване на регресия между USD/JPY и спреда между 2-годишните доходности на САЩ и Япония може да се получи ориентировъчно „справедливо“ ниво на валутната двойка при даден лихвен диференциал.
Разликата между реалния USD/JPY и това моделно ниво е residual — на практика измерител на това колко по-слаба е йената спрямо това, което историческата ѝ връзка с лихвите би предполагала.
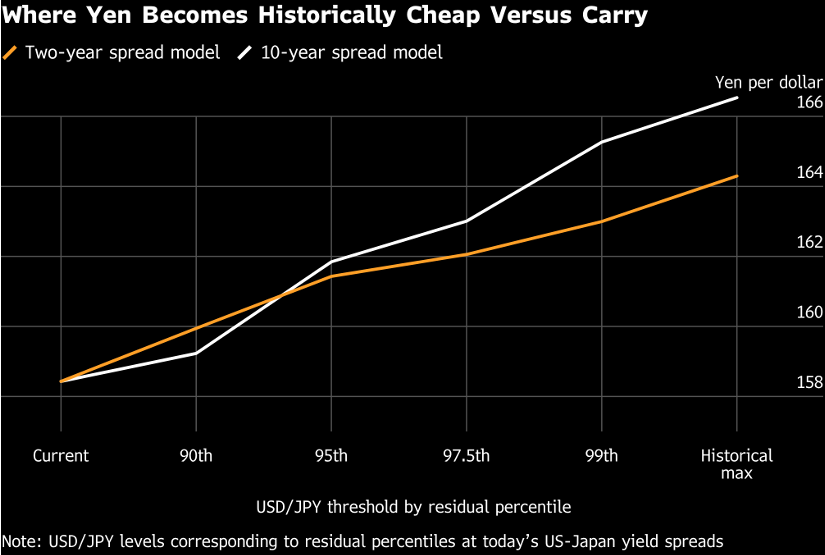
Ако този residual остава силно положителен, това подсказва, че слабостта на йената вече не се обяснява само с лихвите — именно такъв тип разминаване може да увеличи вниманието на японските власти към интервенция
При текущ спред между 2-годишните доходности на САЩ и Япония от около 290 базисни пункта, историческата връзка между лихвения диференциал и USD/JPY предполага курс около 141 йени за долар.
Реалният курс обаче е над 158, което оставя residual от приблизително 17 йени. Това изглежда голямо отклонение, но в исторически план се намира около 87-ия персентил — високо, но все още под екстремните нива, наблюдавани непосредствено преди интервенциите по-рано тази година.
Моделът позволява да се види и къде дисбалансът започва да става по-краен. При запазване на текущия лихвен диференциал:
- около 160 residual-ът достига приблизително 90-ия персентил
- около 161,50 влиза в топ 5% на историческите наблюдения
- около 162 се доближава до 97-ия персентил
- около 163 достига приблизително 99-ия персентил
Подобен анализ със спреда между 10-годишните доходности на САЩ и Япония дава сходен сигнал.
Това не означава, че Токио има автоматичен праг за интервенция при 161,50 или друго конкретно ниво. По-скоро подсказва, че исторически екстремната зона вече се измества над 160, вместо самото 160 да бъде задължително критичната граница.
USD/JPY около 160 все още има значение заради предишните интервенции. Но ако двойката се насочи към 162–163, без ново разширяване на лихвения диференциал между САЩ и Япония, слабостта на йената ще става все по-трудна за обяснение само чрез carry.
Тогава рискът от интервенция ще нараства осезаемо и short позиционирането в йената ще става значително по-уязвимо. Авторът изрично отбелязва, че това е личен пазарен анализ, а не инвестиционна препоръка.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment