


- 10 водещи европейски компании за резултатите от второто тримесечие.
С европейските акции на рекордни нива, очакванията за резултатите от второто тримесечие са високи и тези 10 компании ще покажат основните тенденции. Ключовите теми варират от изкуствен интелект (АСМЛ, Шнайдер) до въздействието на изборите (Тейлър Уимпи, БНП), силата на потребителските разходи (Карфур, Аккор) до нови продуктови актуализации (АстраЗенека). Преходът към възобновяема енергия срещу плановете за производство на нефт и газ (BP), разходите за отбрана (BAE) и новото лидерство (Ришмон) също са важни за наблюдение.
10 ключови компании
2.От изкуствен интелект и избори до потребителски тенденции и нови изпълнителни директори.

3.Обратно към растеж? Очаква се резултат от 4% увеличение на продажбите през второто тримесечие.
Доказателството за възстановяване през втората половина на годината е ключово за докладите, след като приходите на европейските компании разочароваха четири поредни тримесечия и спаднаха с 5% през първото тримесечие. Очаква се продажбите на индекса MSCI Europe за второто тримесечие да бъдат с 4% по-високи на годишна база, задвижвани от всички сектори, с изключение на технологичния, поради по-ниското търсене на полупроводници.
Очакванията за 3% ръст в приходите на банките изглеждат предпазливи, тъй като кредиторите постигнаха 8% през първото тримесечие (срещу 1% по консенсус), но сега се сблъскват с по-трудни сравнения. Изключвайки сектора, свързан със суровини (енергетика, материали, комунални услуги), растежът все още е насочен към 3%, което предполага възстановяване на обемите на по-широко ниво. От 92 компании с налични оценки за органичен растеж на приходите, повече от 70% са положителни, с по-висок процент в здравеопазването и потребителските стоки. Очаква се валутният ефект да бъде ограничен в сравнение с минус 2.5% през миналото тримесечие.

4.Изкуственият интелект е във водеща роля, но липсва импулс в печалбите.
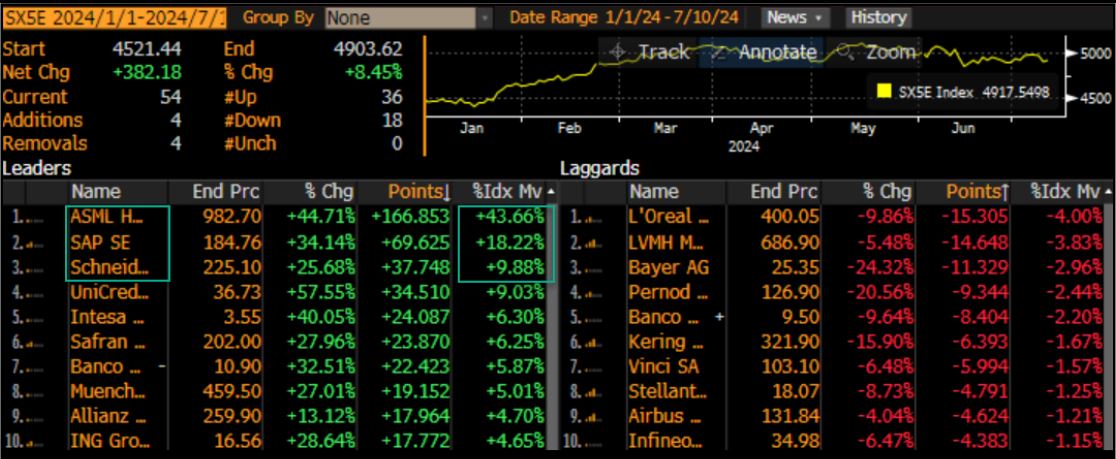
Представянето и растежът на печалбите на Euro Stoxx 50 все повече зависят от успеха на изкуствения интелект. Това е така, защото ASML и SAP са двата най-големи приноса към възвръщаемостта, представлявайки над 60% от печалбите на индекса досега през 2024 г. и 23% от растежа на печалбите за 2025 г. С добавянето на Schneider – ползата от развитието на центрове за данни с изкуствен интелект – приносът на това трио е 70% от възвръщаемостта и 27% от увеличението на печалбите за следващата година. Въпреки това, техните ревизии на печалбите за 2025 г. до момента през годината са слаби, със среден ръст от едва 1%, въпреки че все пак са малко по-високи от средното за индексните компоненти. Ако очакваното значително подобрение на печалбите през следващата година не се случи, съществува риск тези компании да разочароват.
Технологиите изпревариха индустриалния сектор като втория по големина в Euro Stoxx 50, с тегло от 17.6% зад финансовия сектор (20.2%).

5.Остра реакция на цените при предупреждения за печалби.
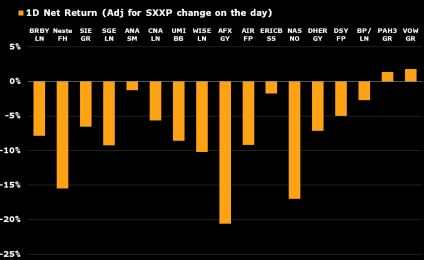
Реакцията на цените при предупреждения за печалби предполага, че пазарните очаквания са донякъде завишени в навечерието на този отчетен сезон, с оценки на няколко пазарни сегмента (технологии, луксозни стоки, капиталови стоки, специални химикали), които отразяват силен растеж. Компаниите, които издават предупреждения за печалби или понижават прогнозите си, виждат средната си еднодневна нетна възвръщаемост (коригирана спрямо движението на Stoxx 600) да спада с 8% в сравнение с нулева възвръщаемост за тези, които повишават очакванията си за цялата година (Compass, Bunzl, Qiagen, Stora Enso). Това предполага, че инвеститорите имат малка толерантност към намаляване на печалбите.
Автомобилните производители изглежда са изключение, като нетната възвръщаемост на Volkswagen и Porsche е леко положителна въпреки съответните предупреждения за оперативният марж и печалбата преди данъци, което показва, че част от лошите новини вече са отразени след като секторът спадна с 13.6% през второто тримесечие в сравнение с непроменения Stoxx 600.
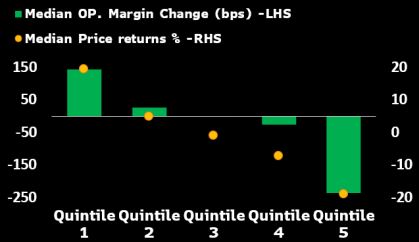
6.Цените на акциите все още следват тенденциите на маржовете.
7.Прогнозата за Richemont вероятно е за втората половина от годината, с тежест върху новите ръководители:Преглед на първото тримесечие
Бижутерията на висок клас на Richemont (почти 70% от продажбите срещу 50% през 2019 г.) вероятно ще привлече още повече внимание в портфолиото през финансовата 2025 г., след новите назначения на изпълнителни директори на 1 септември за марките Cartier (ветеранът на Richemont Луи Ферла, преминал от Vacheron Constantin) и Van Cleef & Arpels (Катрин Рение, с опит от над пет години на ръководния пост на Jaeger-LeCoultre). Тя заменя Николас Бос, който беше назначен за изпълнителен директор на Richemont на 1 юни. Промените в управлението на бижутерията започват в период на по-леки условия във втората половина на годината, след като първото тримесечие се сблъска с особено висока годишна степен на растеж. Очакваме още промени за други по-малки дивизии, въз основа на забележимия растеж и източването на маржините поради спирането на търсенето на луксозни стоки през последните няколко тримесечия.
Основни точки:
Намаление на продажбите с 1% за фискалното първо тримесечие според консенсуса срещу увеличение от 14.4% в предходната година: Анализатори прогнозират нарастваща годишна растежна стойност от 4.8% спрямо 3.3% през 2024 г.
Бижутерийните къщи представляват основната подкрепа: Увеличение на продажбите с 2% при постоянна валутна стойност за първото тримесечие срещу спад от 3.8% за производителите на часовници.
Забележителен растеж преди година във всички региони освен Америка замества основните тенденции, въпреки че всички региони следва да бъдат положителни с изключение на Азия срещу 40% увеличение преди година.
Прогнозиран растеж за финансовата 2025 г. от 6.8% в бижутерийния сектор за подкрепа на печалбата, увеличение на брутният марж с 30 базисни точки; Увеличение на печалбата в размер на 6.4% .
- ASML може да постигне целта си за продажби на литографски инструменти: Преглед на второто тримесечие
ASML изглежда на път да постигне своята годишна цел за продажби от 27.6 милиарда евро през 2024 г. Закупуванията в поръчковата книга може би са надвишили 4 милиарда евро през второто тримесечие, тъй като клиентите от фаундри са съобщили за стабилни месечни продажби наскоро. Продажбите през второто тримесечие може да са спаднали спрямо миналата година, но се възстановяват последователно, което вероятно ще позволи на фирмата да постигне консенсусната оперативна печалба през второто тримесечие. Продажбите на екстремни ултравиолетови (EUV) инструменти може да са се възстановили през второто тримесечие, поради логическите чипове, поради преминаването към технологии с размери 3 и 2 нанометра и търсенето на чипове с висока скорост на паметта. Търсенето от китайските клиенти може да остане стабилно поради както логическите чипове, така и сегмента DRAM. Продажбите на дълбоко ултравиолетови (DUV) инструменти може да спаднат през 2024 г., но броят изпратени устройства може да бъде почти същият. Продажбите на услуги през второто тримесечие вероятно са се възстановили спрямо миналата година.
Основни точки:
Продажбите през второто тримесечие вероятно се възстановиха последователно поради търсенето на литографски инструменти.
Основното търсене от клиенти като TSMC може да бъде стабилно в дългосрочен план.
Продажбите на услуги през второто тримесечие вероятно са нараснали спрямо предходната година.
ASML може да отговори на прогнозите на анализаторите за продажби и оперативна печалба през второто тримесечие.
Прогнозите за 2024 г. предвиждат стабилни продажби в сравнение с 2023 г.
9.BNP Париба има приходи от 12 милиарда евро като щит срещу политическите проблеми: Преглед на второто тримесечие
Цената на акциите на BNP Париба е намаляла с около 10% от когато бяха обявени извънредни френски избори на 9 юни, което поставя ниска граница за второто тримесечие, като спадът в приходите както от инвестиционната банка (4% през първото тримесечие), така и от потребителските операции във Франция (3%), е в центъра на вниманието. Анализаторите очакват увеличение от 3% на годишна база в приходите от Глобални пазари през второто тримесечие – първото такова увеличение от 2022 г., подпомогнато от устойчив обем на търговията. Приходите от потребителската банка се очаква да се понижат с 1%, с 3% спад във френския бизнес и 6% намаление в Белгия, компенсирано от по-силна изпълнителност в Италия (3% нарастване). Общо казано, консенсусът предвижда общи приходи за второто тримесечие от 5% повече, достигащи 11.9 милиарда евро.
При увеличение от 2% на разходите се очаква спад на съотношението между разходите и доходите до 59%. Рисковите разходи може да превъзмогнат прогнозите за такса от 39 базисни точки (29 базисни точки през първото тримесечие).
Основни точки:
Очаква се увеличение на приходите от Глобални пазари с 3% през второто тримесечие; FICC се очаква да нарасне с 1% до 1.19 милиарда евро, докато акциите се увеличават с 6% до 769 милиона евро.
Очаквани са нетни приходи от вътрешните пазари в размер на 6.5 милиарда евро (спад от 1%); Прогнозата за потребителските операции във Франция е 1.58 милиарда евро (със спад от 3%).
Консенсусът предвижда общи разходи от 7.05 милиарда евро, което е увеличение с 2% спрямо второто тримесечие на 2023 г.
Себестойността на риска може да надмине консенсуса от 39 базисни точки (29 базисни точки през първото тримесечие).
Очаква се CET1 коефициентът да нарасне с 10 базисни точки до 13.2%.
10. Необходимостта на Carrefour да се справи с нарастващите несигурности около маржа: Преглед на първото полугодие
Carrefour трябва да се справи с несигурността, която се е появила около пътя за възстановяване на маржовете. Някои слабости в разходите на потребителите – особено във Франция – може да доведат до притеснения, но специфични фактори за компанията също могат да оказват влияние върху очакванията. Прехвърлянето на 42 хипермаркета и 94 супермаркета към управление под наем – с още 37 планирани през 2024 г. – изглежда е подобрило структурата на разходите, въпреки че не е увеличило продажбите в сравнение с печалбите на конкурентите от групировката Leclerc, Intermarche и U. Придобитите единици Cora и Match се консолидират от второто полугодие, за да увеличат пазарния дял. Първият френски Atacadão (най-мощният голям формат на Carrefour) е отворен за разширяване на продажбите. Придобивките в Бразилия ускориха консолидацията на хибридния сектор на кеш-енд-кери, което прави постигането на печалби по-трудно, тъй като има по-малко меко пазарно участие.
Основни точки:
Пазарният спад във Франция се различава от печалбите на конкурентите от групировката; Възможно е малко разширяване на маржовете от 1.4%.
Продажбите в останалата част на Европа вероятно ще бъдат водени от Испания с по-добра структура на разходите, което увеличава маржовете.
Бавното възстановяване на маржовете в Бразилия може да окаже влияние върху Латинска Америка, докато инфлацията в Аржентина повишава продажбите в еднаквите магазини.
Потоците от пари може да видят нормално изтичане през първото полугодие, тъй като усилията за намаляване на инвентара с цел подобряване на парите изглежда спряха.
Консенсусът за печалба на акцията за 2024 г. остава без промяна, докато препоръките на анализаторите (ANR) спадат от 4.3 през октомври до 3.7 .
- AstraZeneca ще повиши насоките, ако няма изненади във второто тримесечие: Преглед на второто тримесечие
Силният ръст на AstraZeneca през първото тримесечие подчерта значителното напредване във всички бизнес сегменти, което предпоставя висока вероятност за увеличение на насоките при резултатите за второто тримесечие, при условие че няма неочаквани отклонения или значително увеличение на оперативните разходи през втората половина на годината. Събитието на капиталовите пазари на AstraZeneca наблегна на множество предстоящи публикации на данни от късни фази през тази и следващата година, които могат да добавят до 20 милиарда долара в продажби до 2030 г., така че всякакви актуализации тук вероятно ще бъдат внимателно анализирани.
Допълнителни точки, които може да се фокусират във второто тримесечие, включват продажбите на Farxiga в САЩ и влиянието на недавното пускане на авторизиран продукт, ефекта от намалението на цените в Япония през първата половина на годината за ключовите франчайзи, кварталното разпределение на приходите от други линии, динамиката на оперативният марж и всякакви коментари, свързани със Закона за намаляване на инфлацията в САЩ.
Основни точки:
Консенсусът предвижда продажби от 12.6 милиарда долара и коригирани печалби за акция от 1.97 долара през второто тримесечие.
Множество данни от късни фази се очакват през тази и следващата година за AstraZeneca.
AstraZeneca има амбициозни цели за приходи до 2030 година.
- Accor подпомогнат от спортни събития, Близкия изток и Азия: Преглед на първото полугодие.
Accor показва силен растеж в Близкия изток, възстановяване в Азия и очаквано положително нетно влияние от около 50 базисни точки от Олимпийските игри в Париж, което означава, че приходите на разположение са на път да надминат прогнозите за средносрочно нарастване от 3-4% за тази година. Германия, където Accor е номер 1 в пазара, е била волатилна, но Шампионатът по футбол на UEFA Euro 2024 предоставя възможности за увеличение на продажбите. Геополитическите развития остават риск за туризма, но френските избори не предизвикаха същите социални протести като “жълтите жилетки” в миналото, така че загрижеността се насочва повече към макроикономическите тенденции и кредитните разлики.
Ключови моменти:
Растежът на Revpar ще остане здрав (беше 8% в първото тримесечие), въпреки угасването на резервациите преди Олимпийските игри в Париж; Заетостта ще бъде подпомогната по време на събитието.
Прогнозата за целогодишно нарастване на броя на чистите единици е към по-ниския край от 3-5% средносрочните годишни насоки, тъй като продължава по-голямата от обичайната смяна на портфейла.
Съгласуването за 2024 г. се побира в рамките на 9-12% ръководни насоки за годишно растеж на Ebitda; инфлацията на разходите е под контрол, докато Близкият изток и Азия стимулират таксите за стимули.
Генерирането на пари отваря възможности за откупи на акции; Програмата от 400 милиона евро е завършена през април.
- Слабо търговско и рафинерийско представяне, но програмата за откуп на акции трябва да се запази.
Неудовлетворителното търговско обновление на BP за второто тримесечие указва на по-слаба рафинерийна среда, основана на намаляване на маржовете при средните дистилати, тесни разлики при тежките северноамерикански сурови нефтови продукти и повишена дейност на плановите ремонти. “Слабото” и “средно” представяне на търговските единици за нефт и газ във второто тримесечие следва след “силния” принос и в първото тримесечие. Те вероятно ще компенсират въздействието от положителните ценови ефекти в горния нефтов сегмент на BP, като реализациите на течни продукти са близо до 80 долара за барел с почти равно производство. Най-важното е, че каквото и да изглежда като неудовлетворително второто тримесечие, то подкопава основната цел на BP да затвори разликата с американските си колеги, въпреки че бихме се изненадали да видим корекция на относително новото ръководство за откуп на акции през 2024-25 г. от 14 милиарда долара, което трябва да се запази с 3.5 милиарда долара през първото полугодие.
Ключови точки:
Основният постигнат чист приход за второто тримесечие изглежда широко стабилен спрямо първото тримесечие, в размер на 2.7 милиарда долара, според консенсуса, но отразява негативна корекция от 20% от търговския ъпдейт.
Основните фактори за представяне във второто тримесечие: “слабо” търговия с нефт и “средна” търговия с газ: Слабост на маржовете при рафинирането поради разликите; почти равно производство в горния сегмент.
Откупът на акции вероятно ще бъде задържан на нивото от 1.75 милиарда долара във второто тримесечие според указанията: Дивидента остава непроменен на 7.27 цента.
Мрежовият дълг ще се увеличи във второто тримесечие, отразявайки капиталовите разходи и увеличението на оборотния капитал в обхвата от 24 милиарда долара, със задлъжнялост от 22%.
- Тейлър Уимпи може да бъде близо до дъното, докато перспективите се подобряват: Преглед на първото полугодие
Прогнозата за завършване на Тейлър Уимпи за 2024 година може да бъде повишена след като компанията отчете подобрена активност в началото на тази година, като запазва предишното ръководство за завършвания в Обединеното кралство от 9,500 до 10,000. Прогресът върху приблизително 30,000 парцела, които чакат одобрение за планиране в края на 2023 година, може също да увеличи перспективите за 2025 година и да позволи на компанията да се възползва от фокуса на новото правителство върху строителството на жилища. Завършванията през първото полугодие (включително и Испания) може да спаднат до около 4,700 (спрямо 5,082 през първото полугодие на 2023 г.), което предполага приходи от почти £1.6 милиарда, чиста печалба от около £300 милиона и коригирана оперативна печалба, намаляваща с приблизително 20% до под £200 милиона, базирана на ръководството и оценките. Въпреки че резултатите за първото полугодие могат да се отслабят спрямо 2023 г., с маржа засегнат от по-ниски завършвания, цените на жилищата и високите разходи, налягането върху маржовете може да се смекчи през второто полугодие във връзка с по-големия обем и подобрен ефект цена-разход.
Ключови аспекти:
Приходите за първото полугодие може да спаднат с 3-4% до под £1.6 милиарда, с брутна печалба около £300 милиона и коригиран оперативен доход, който пада под £200 милиона, базирано на оценки.
Завършванията в Обединеното кралство през първото полугодие (без съвместни предприятия) може да бъдат 45% от насоките за 2024 г. за 9,500-10,000 дома, казва управлението.
Отварянето на търговски обекти е ключово след като продажбите на имоти спаднаха до 215 през април срещу 237 през декември.
Резервациите, използването на стимули и отмените са сред важните мерки за наблюдение за възстановяване на активността.
- Внимателно следене на тенденцията в търсенето на данни на Schneider: Преглед на първото полугодие
Резултатите на Schneider може да покажат продължаващ органичен растеж, увеличение на маржовете и силно генериране на пари. Подкрепени от рекорден натрупан задължителен запас, повишено търсене и ценообразуване, органичният растеж във второто тримесечие може да се ускори към 6-7% след 5.3% през първото тримесечие, което ще помогне за потвърждение на годишните цели на Schneider. Умереното увеличение на цените на продуктите може да бъде по-малък стимул, докато увеличението на обема и смесването на продуктите нарастват.
Търсенето на системни решения може да е останало силно, стимулирано от данните на центрове, инфраструктура за електроподаване и инвестиции в процесната промишленост. Това може да компенсира слабостта в дискретната автоматизация и пазарите на жилищни сгради. Очакваме напредък в прехода към софтуерни абонаментни услуги и здрав растеж на услугите. Възстановяване на търсенето в предлагането на продукти може да настъпи по-късно през годината, когато дискретната автоматизация и потребителските сегменти постепенно се възстановяват.
Ключови аспекти:
Изкуственият интелект и инвестициите в облачни сървъри подтикват двуцифрен растеж на търсенето за инфраструктурата на данните на Schneider; нарастващото търсене на течно охлаждане може да ускори това развитие.
Нерезидентната експозиция вероятно е помогнала на общото търсене на Schneider и продажбите от строителния пазар; високата експозиция към технически сгради в САЩ е подпомагаща.
Продажбите на автоматизация може да достигнат дъното, но възстановяването на търсенето в дискретната област може да бъде отложено, ако клиентското освобождаване продължи през 2024 г.
- Преглед на първото полугодие за BAE Systems: Прогнозиране на стабилни ръстове в продажбите и печалбата
Продажбите и печалбата на BAE Systems са на път да нараснат, като компанията се възползва от повишеното глобално търсене в отбранителния сектор. Общите продажби може да нараснат с 11% до £13.3 милиарда, подпомогнати от стабилен ръст в почти всички ключови сегменти на бизнеса и добавянето на Ball Aerospace, преименувана на Space & Mission Systems. Сделката е приключила през средата на февруари и насочва BAE Systems към растящия пазар на отбраната и гражданското космическо пространство.
Морското направление може да увеличи приходите си с 8% благодарение на развитието на подводници AUKUS и работата по проекта Dreadnought, въпреки че темпът на последния най-вероятно ще спадне спрямо миналата година. Продажбите на Платформи и Услуги (P&S) може да нараснат с 5%, с потенциал за ръст, подтикнат от търсенето на клиенти за бойни превозни средства, артилерийски системи и анти-панцерни боеприпаси.
EBIT маржинът може да се повиши с 20 базисни точки до 10.7% благодарение на по-доброто представяне на P&S, тъй като производството на AMPV преминава към пълно обемно производство, което ще доведе до коригирани печалби в размер на 30 пенса на акция.
Основни точки:
Продажбите на Електронни системи може да скочат с 33% до 3.4 милиарда лири, включително Ball Aerospace: EBIT маржът остава стабилен на 15%.
Продажбите на Платформи и услуги може да нараснат с 5% до 2 милиарда лири: EBIT маржът може да се разшири с 90 базисни точки до 10% благодарение на обемното производство на AMPV.
Продажбите на Въздушни системи може да нараснат с 4% до 3.9 милиарда лири, благодарение на по-голямата подкрепа за Tempest, Typhoon и обемите на MBDA: EBIT маржът може да се намали с 20 базисни точки до 11.8%.
Съотношението между поръчка и доставка може да бъде умерено над 1x, като задълженията се увеличават до над 70 милиарда лири.
ЕBIT маржът може да нарасне с 20 базисни точки до 10.7% благодарение на по-доброто представяне на P&S, докато производството на AMPV преминава към пълно обемно производство, което ще доведе до коригирани печалби в размер на 30 пенса на акция.
Източник: Bloomberg PLC
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment