


Резюме:
- Концепцията “Купи пазара”, използвайки популярни индекси като S&P 500, включва както лидери, така и изоставащи по отношение на дългосрочната производителност.
- Анализът на ценовото поведение и инструментите за графично представяне идентифицират доказаните победители сред акциите на S&P 100 от времето на Голямата рецесия.
- Няколко десетки акции от S&P 100 са надминали индекса с ниски стандартни девиации от месечните си ценови средни стойности.
Инвеститорите често чуват, че просто трябва да “купят пазара” като алтернатива на опитите да изберат печеливши акции. Поради квалификациите за представяне на акциите, включени в S&P 500, и “пристрастността към оцеляването”, SPX е вероятно най-широко следеният бенчмарк за инвестиционно представяне.
Но, както знаем, S&P е “континуум на представянето”, при който отделните сектори преминават през периоди на по-добро или по лощо представяне спрямо общия набор от акции. Същото важи и за акциите в рамките на всеки сектор. Както сме показали преди, за всякакъв времеви период има лидерите и изоставащите с този подход на просто купуване на целия индекс или дори на конкретен сектор. Както представихме в статията си от януари 2024 г., когато имахме достъп до този инструмент в TD Ameritrade, графиката по-долу представляваше този континуум на представянето, в случая за годината 2023. Инструментът показваше акции в и между секторите, и можеше да се подчертае всяка акция по континуума, за да се получат специфични стойности на представянето.
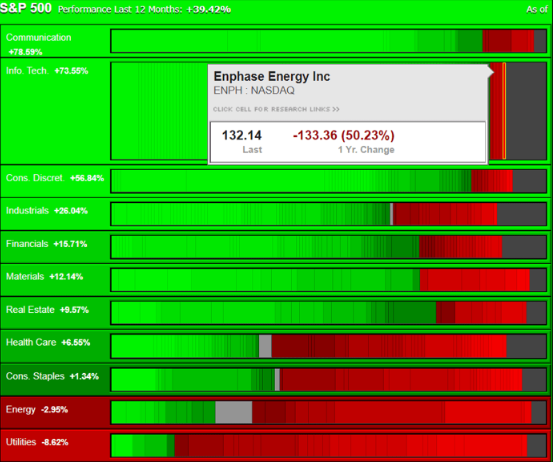
Докато използвах този инструмент известно време, той вече не е наличен. Освен това, допълнително усъвършенствах предпочитания си подход за избор на индивидуални акции за търговия.
Една загриженост, която съм повдигал и преди, е, че повечето показатели за представяне са за произволни времеви периоди, като 1, 3 или 6 месеца, от началото на годината или 1, 3, 5 или 10 години. Няма нищо специално или значително в тези променливи и произволни времеви рамки. Затова с времето съм склонен да оценявам представянето на акциите на базата на значимо историческо икономическо събитие. Моята предпочитана времева рамка за това е 15-те години след Голямата рецесия през 2008-2009 година. За това събитие пазарът достигна дъното си на 9 март 2009 г., и много ценови нива на акциите всъщност бяха „презаредени“ тогава. Това събитие е признат маркер на цикъл (или супер цикъл) за тези, които използват анализа на вълните на Елиът и подобни модели.
Преглед на ценовите тенденции
Благодарение на Schwab, който запази търговската платформа ‘thinkorswim’ на TD Ameritrade, все още мога да персонализирам графиките си, за да отразяват предпочитания ми изглед на ценовите тенденции. Създадох прост графичен анализ, който показва на месечна база стандартните отклонения (SD) от месечната средна цена. Оцветявам SD от -3 до +3. Технически, това е трендова линия, която коригирам всеки месец, като просто преминавам към следващия месец. Линията на средната цена автоматично коригира цялата 15+ годишна ценова тенденция. Както съм обсъждал с читателите в миналото, това не е наистина сравнимо с Bollinger Bands или Average True Range или други подобни показатели. Времевата рамка не е движеща се средна цена за фиксиран период, а е разширяваща се средна стойност от фиксираната дата 9 март 2009 г. По-долу е текущата ценова графика с този анализ за SPX. През периода след Голямата рецесия цената на SPY винаги е търгувала в рамките на +1 до -1 SD от месечната средна.
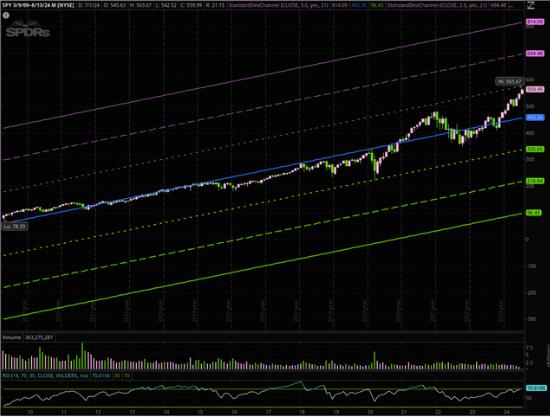
Да се разглеждат проучвания на ценовите тенденции е интересно. Много ясно се вижда, че има сравнително гладки отклонения от месечните средни ценови линии, както и други, които са с по-широк обхват. За някои акции линията на средната цена е с възходящ наклон (положителна), докато за други е с низходящ наклон (отрицателна). Това може да бъде особено полезно за инвеститори, които не харесват големи ценови колебания, независимо от относителната обща печалба за периода.
За да илюстрирам тези разлики, представям 3 водещи акции от финансовия сектор. Visa (V) показва модел, при който цената е отклонена само малко от 15-годишната месечна средна, докато JPMorgan Chase (JPM) показва по-голямо отклонение от средната, между +1 и -1 SD. Citigroup (C) е търгувала в по-широк обхват, с колебания между +2 и -2 SD. Допълнително е интересно, че някои ценови тенденции изглежда се обръщат многократно на определени нива на стандартното отклонение.
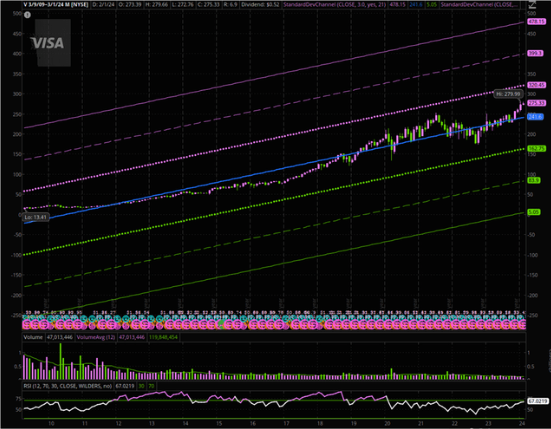
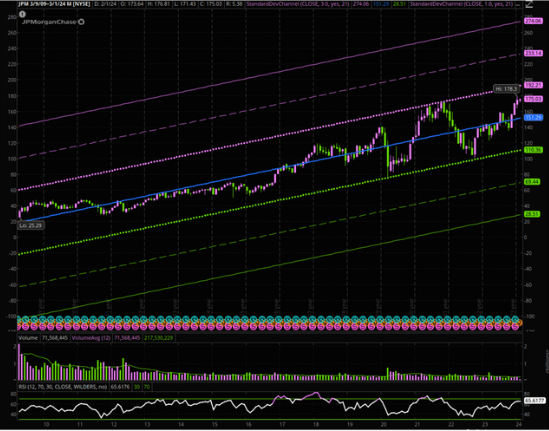
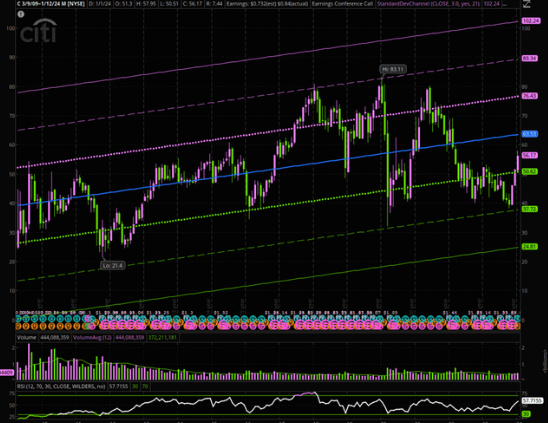
Разбира се, важен е общият ръст в цената през периода, както и колко е варирала цената около средната стойност. Този подход е различен от RSI, който обикновено е времево ограничен.
Преглед на водещите акции
Докато S&P 500 е отличен поднабор на общия пазар за избор на водещи акции с ръст в цената, той е по-голям от необходимото за селекция на исторически печеливш поднабор от акции. Вместо това се фокусирам повече върху S&P 100, който е дефиниран от S&P Global по следния начин:
S&P 100, поднабор на S&P 500®, е проектиран да измерва представянето на компании с голяма капитализация в Съединените щати и включва 100 основни водещи компании от различни индустриални групи. Индивидуалните опции за акции са налични за всяка съставна част на индекса.
S&P 100 всъщност има 101 акции поради двата класа акции на Alphabet (GOOG и GOOGL). Има и няколко други характеристики на S&P 100, които го правят потенциално интересен за стесняване на избора за инвеститори, според тези извадки от Уикипедия:
Съставките на S&P 100 се избират за баланс между секторите и представляват около 67% от пазарната капитализация на S&P 500 и почти 54% от пазарната капитализация на американските фондови пазари към декември 2020 г. Акциите в S&P 100 обикновено са най-големите и най-утвърдени компании в S&P 500.
Средната свободна пазарна капитализация на S&P 100 е над 3 пъти по-голяма от тази на S&P 500 (135 млрд. долара спрямо 40 млрд. долара към януари 2017 г.); следователно, той е по-голям от индекс за компании с голяма капитализация. “Сигмата” на компаниите в S&P 100 обикновено е по-ниска от тази на S&P 500 и съответно волатилността на S&P 100 е по-ниска. Въпреки това, взаимовръзката между двата индекса е много висока.
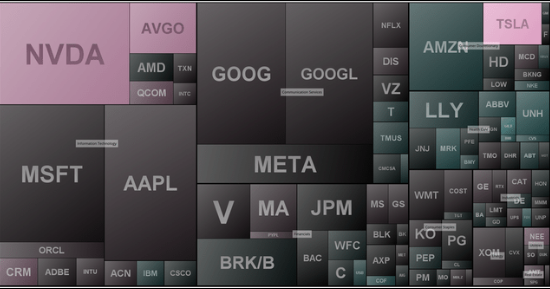
Наскоро публикуваната топлинна карта на S&P 100 показва много известни тикер символи, но също така и преувеличеното представителство на сектора на информационните технологии, който заема 38.7% от индекса, тъй като е с пазарна капитализация, подобно на по-големия S&P 500. Секторите на Стоките, материалите и недвижимите имоти са с 1% или по-малко от индекса.
Сравняване на представянето
За приблизително 15.3 години след Голямата рецесия разгледах общата възвръщаемост, използвайки калкулатора за възвръщаемост на дивиденти на Dividend Channel. По-долу е пример за данните, получени с този инструмент, в случая сравнявайки iShares S&P 100 Index ETF (OEF) и SPDR S&P 500 ETF Trust (SPY). S&P 100 е леко надминал S&P 500 с реинвестирани дивиденти.
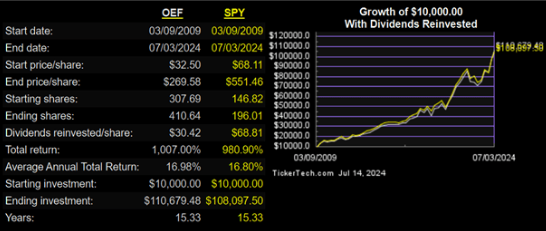
Използвах калкулатора за всички съставни акции на S&P 100 от 9 март 2009 г. до 3 юли 2024 г. и след това графично представих средната годишна обща възвръщаемост с реинвестирани дивиденти за 15.33 години. Само 8 акции не съществуваха в настоящата форма (с тикер символ) през целия период от 15.33 години.
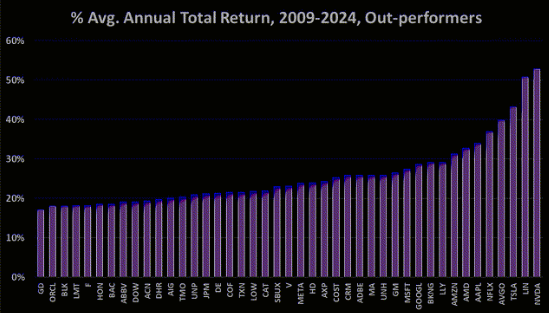
Средните годишни общи възвръщаемости с дивиденти варираха от -4.73% за The Kraft Heinz Co. (KHC) до +52.82% за Nvidia (NVDA). Имаше очевидна грешка в данните за Linde plc (LIN), така че този резултат беше премахнат от анализа.
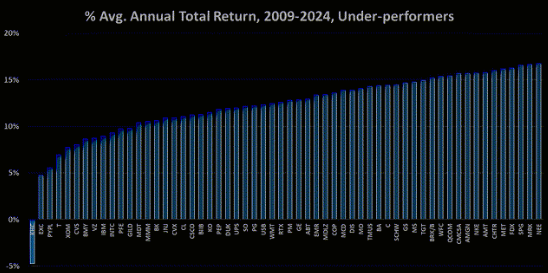
Малко над половината (56) от акциите на S&P 100 имаха средни годишни общи възвръщаемости с реинвестирани дивиденти, които бяха по-малко от средната стойност на S&P 100, която е +16.8%. По-долу е графика на тези слабо представящи се акции. След KHC, останалите 9 най-слабо представящи се членове на S&P 100 бяха Exelon (EXC), PayPal (PYPL), AT&T (T), Exxon Mobil (XOM), CVS Health (CVS), Bristol Myers Squibb (BMY), Verizon (VZ), IBM (IBM) и Intel (INTC). Всички тези 10 имаха средни годишни общи възвръщаемости с дивиденти под 10%.
Останалите 42 акции (Alphabet беше отчетен само веднъж) имаха средни годишни общи възвръщаемости с дивиденти, които надвишават средната стойност за S&P 100. Топ 10, всяка с над 26% средна годишна обща възвръщаемост, бяха Nvidia, Tesla (TSLA), Broadcom (AVGO), Netflix (NFLX), Apple (AAPL), Advanced Micro Devices (AMD), Amazon (AMZN), Eli Lilly (LLY), Booking Holdings (BKNG) и Alphabet (GOOGL). По-долу е графика на акциите, които представят по-добри резултати от S&P 100.
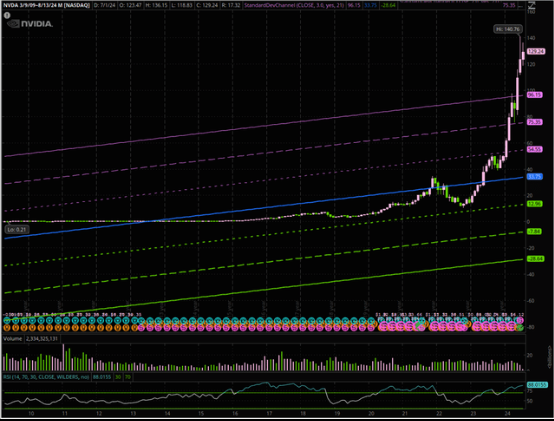
NVDA беше ясният победител, но погледът към месечната ценова графика показва, че повечето от тези печалби са се случили през последните 2 години. В момента акцията се търгува на около +5 SD спрямо 15-годишната месечна средна, което представлява почти параболичен ценови модел с намаляващи обеми през последните 3 месеца.
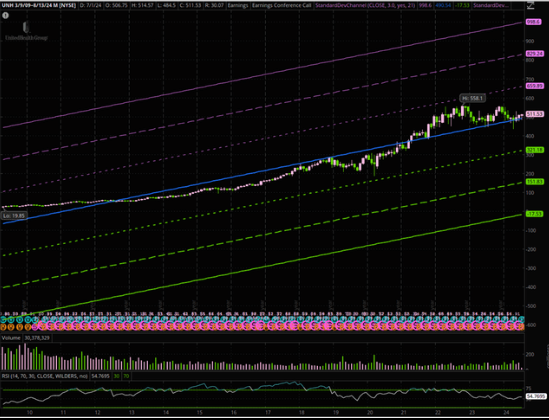
Сравнявам това с UnitedHealth (UNH), която има сравнително стабилен ръст в цената, много по-малко отклонение от месечните средни и е регистрирала уважителна средна годишна обща възвръщаемост с дивиденти от +25.9% след Голямата рецесия. В момента съм дългосрочно позициониран в UNH, като влязох в позицията при слабост в края на януари и добавих по време на спадовете в началото на март и ранната среда на април.
Необходими са предупреждения, както се очаква. “Миналото представяне не гарантира бъдещи резултати.” Това би трябвало да е очевидно, но в този случай рискът е концептуално малко по-нисък в сравнение с по-широкия набор от акции. S&P 100 и много компоненти на S&P 500 са включени в тези индекси заради своето минало представяне и структурата на индекса, която позволява да бъдат изключени, ако техните показатели не се поддържат. Това е т.нар. “пристрастие към оцеляване.” Така че, докато търгувам извън този поднабор от доказани победители, е удобно да търся постоянни спадове в цените, които са в рамките на “нормата” на ценовото поведение на отделните акции от кризата насам. Инвеститорите, които купуват и държат дългосрочно, могат да открият най-добре представящите се акции в индекса с най-малка отклонение от техните средни стойности през този по-дълъг период. Читателите на моя търговски блог знаят, че почти винаги се позовавам на цената на акциите спрямо техните 15-годишни месечни регресионни линии.
Идентифициране на някои от по-добрите стабилни изпълнители
В този момент, след като отделих по-добре представящите се акции от останалите, мога да изчисля средните стандартни отклонения от месечните регресионни линии. За сега предпочитам да анализирам ценовите графики, тъй като те разкриват нюанси на ценовите тенденции по начин, по който статистиката не може. Променят ли се тенденциите за ценово покачване рязко с времето, както е в примера с NVDA? Има ли определени акции, които редовно обръщат посоката си около +1 или -1 стандартно отклонение от средната стойност, или +2 или -2 стандартни отклонения?
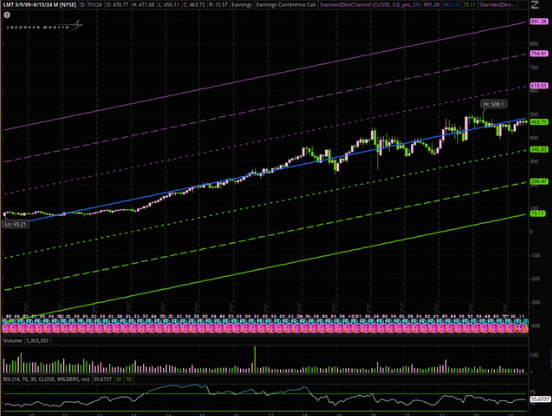
Lockheed Martin (LMT) е регистрирала годишна обща доходност от +18.15%, с реинвестирани дивиденти от кризата насам. Цената рядко се отклонява от около +0.5 до -0.5 стандартни отклонения от месечната средна регресия и всъщност цената има склонност да се обръща на тези нива. В момента акциите се търгуват малко под 15-годишната месечна средна стойност. Най-скоро отново влязох в LMT при спад на печалбите в края на януари и началото на февруари. Ако LMT следваше историческата си ценова тенденция, би намерила дъно около 410 и следващ връх около 550.
Други лидери с представяне над средното и графики, подобни на LMT, включват Visa и UnitedHealth, както беше показано по-рано, както и Texas Instruments (TXN) и Honeywell (HON). Графиките с малко по-голямо отклонение от дългосрочните им месечни средни стойности включват General Dynamics (GD), AbbVie (ABBV), Union Pacific (UNP) и Deere (DE), всички с месечни средни стойности, които се затварят в диапазона от +1 до -1 стандартно отклонение през целия 15-годишен период.
Графиката за Deere показва, че през няколко години в началото на периода цената се е движила повече или по-малко странично при общо намаляващи обеми, до пробив в края на 2016 година. След това цената леко нарасна, но отново тества нивото на пробива през март 2020 (прекъсната синя хоризонтална линия). След края на пролетния спад през 2020 (друг икономически събитие) цената се покачи бързо почти в продължение на година. През последните няколко години цената отново се движи повече или по-малко странично, но сега изглежда, че е ограничена в диапазона между средната стойност и +1 стандартно отклонение.
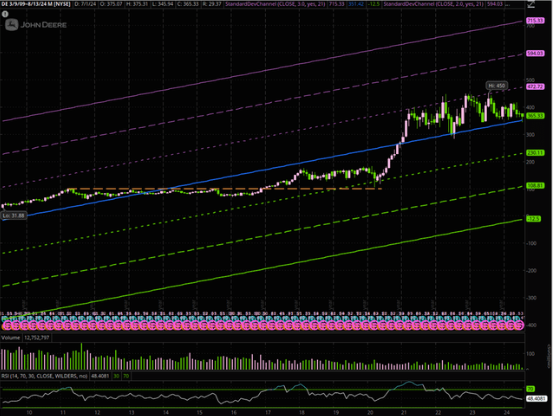
Тези ценови истории са интересни и ги използвам, за да оценя условията на пренасищане и подценяване, но е важно да се помни, че линиите на средната регресия се променят с времето, тъй като се добавят допълнителни ценови данни към тренд периода.
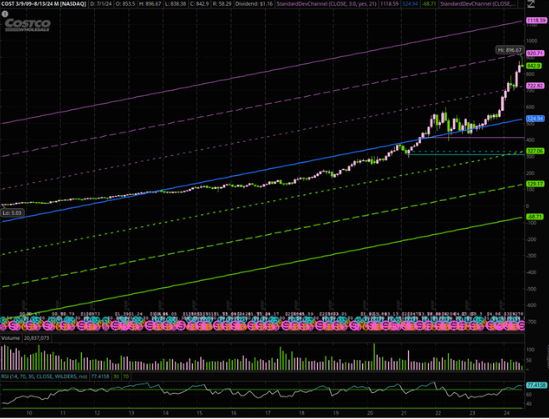
Графиките също разкриват ускорение на ценовите печалби, като например при Costco (COST), която значително проби от историческия си ценови диапазон миналата година. Акцията е имала средна годишна обща доходност с дивиденти от +25.29% от кризата насам; обаче, движението не е било нарастващо с месечен обем. Така че това е по-скоро като графиката на NVDA, но не толкова екстремно. Използването както на данни за ценовото представяне, така и на ценови графики помага за по-добро разбиране на развитието на акциите с времето.
Предложение на някои окончателни мисли
Тази статия описва как гледам на индивидуалните акции за търговия и инвестиране. Индивидуалните акции съставляват около половината от портфолиото ми в Roth IRA, като останалата част включва затворени фондове и някои REITs за доход. Първо обичам да разглеждам дългосрочния ценови модел на акциите, нормализиран възможно най-добре от края на Голямата рецесия, което е значимо икономическо събитие. Предпочитам да разбера колко много цената се е отклонила от месечната средна тенденция през това време. След това мога да взема предвид и други важни индикатори, като обем. За щастие, това е лесно да се направи, използвайки моите графични анализи в ‘thinkorswim.’
Изборът на индивидуални акции за търговия и дългосрочни инвестиции е предизвикателство, особено когато става въпрос за реализиране на печалби над средното ниво на S&P 500. “Купувай пазара” включва както печеливши, така и губещи компании. Няколкото десетки доказани победители в S&P 100 могат да стеснят избора. Моето изследване показва, че само половината от компонентите на S&P 100 са надминали самия индекс в дългосрочен план, както е дефинирано тук. Фокусирането върху победителите с най-малка девиация от средните им стойности води до печалби, които надвишават самия индекс.
Надявам се читателите да са се насладили на тази статия и да са намерили полезни идеи. Моля, направете собствено проучване, преди да вземете инвестиционни решения.
Успех в търговията и инвестициите!
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment