


Въпреки целия хаос през изминалата седмица (второто по големина 15-дневно нетно разпродаване през последните 3 години), търговският екип на Goldman Sachs отбелязва, че не е имало мащабно разчистване на позиции, а корекцията на S&P беше в съответствие с историческите нива.
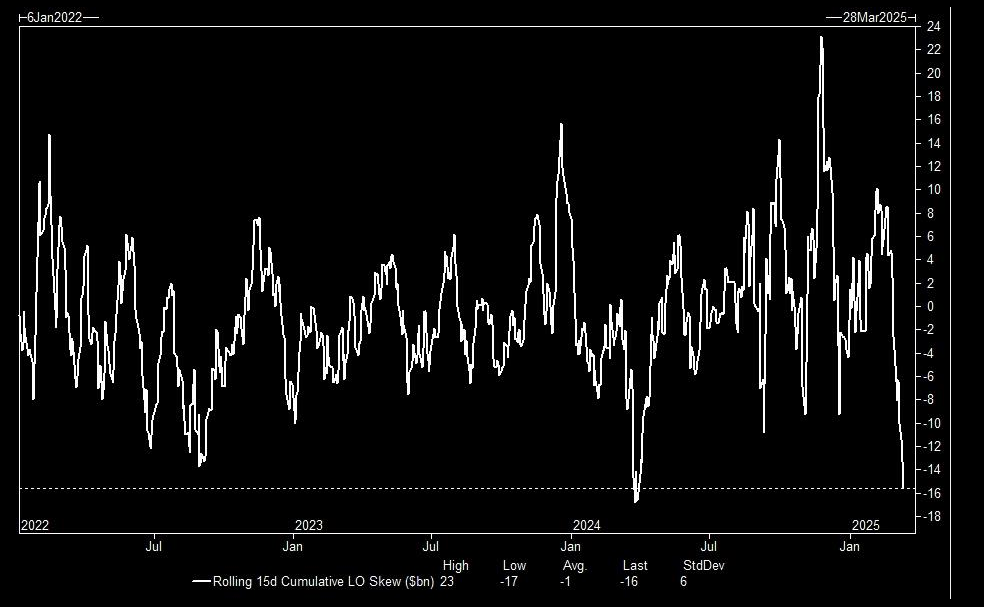
Част от разпродажбата отразява забавянето на инерцията при големите компании, което започна с предпазливите насоки на Walmart преди 3 седмици и продължи с отчетите на Nvidia.
Традиционно цикличните сектори като материали, индустриален и финансов сектор всъщност са се представили по-добре от S&P 500 от пика през февруари досега.
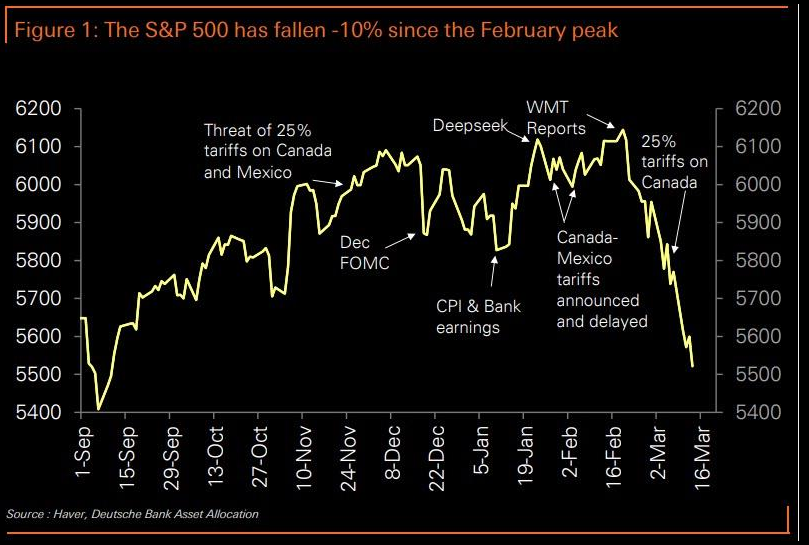
Според анализа на Deutsche Bank, потенциалното по-широко икономическо забавяне, произтичащо от търговската несигурност, все още не е отчетено в цените.
Колко още може да продължи разпродажбата?
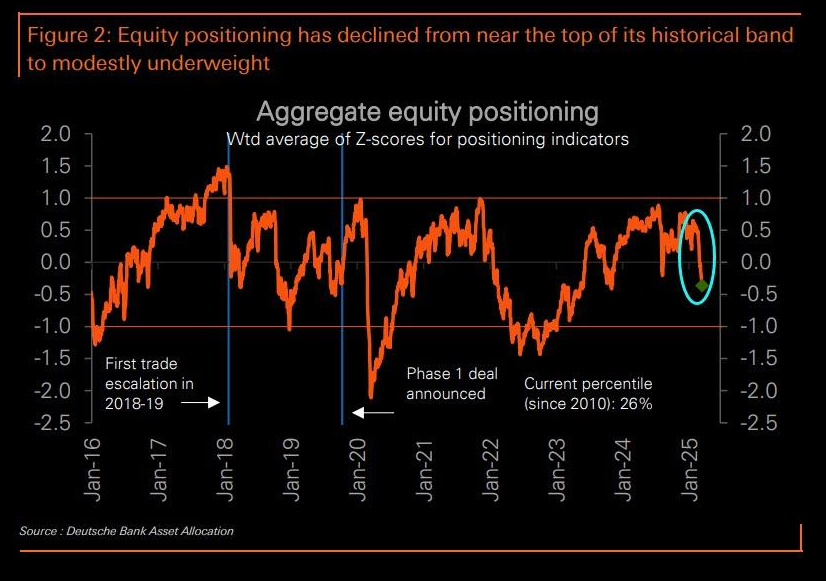
Анализирайки разпродажбата през призмата на позиционирането в акциите, от пика след изборите през декември – близо до върха на дългосрочния исторически диапазон (0.77, 92-ри перцентил), позиционирането беше рязко намалено, но само до умерено занижени нива (z-ос-0.36, 26-ти перцентил).
Позоиционирането на фондово-управляваните активи е спаднало до почти неутрално ниво (z-ос -0.05, 41-ви перцентил), докато позиционирането при систематичните стратегии е значително намалено (z-ос-0.48, 24-ти перцентил), тъй като трендовите сигнали се обърнаха в негативни, а волатилността се повиши.
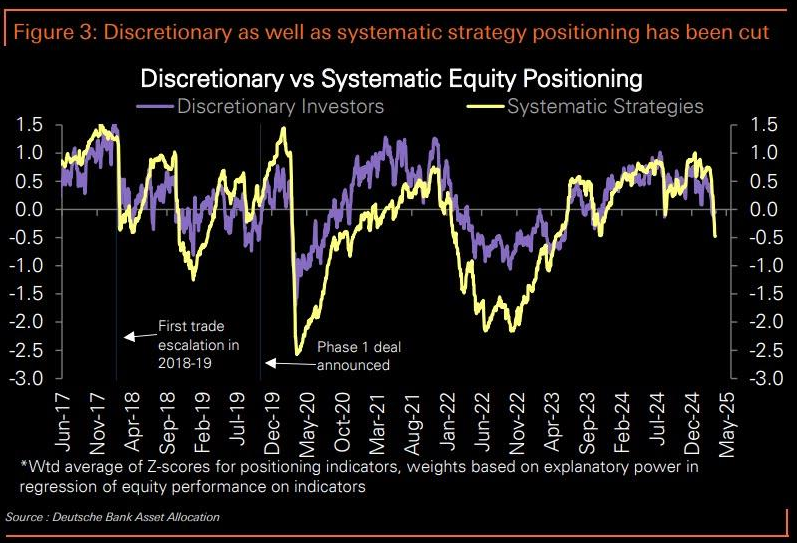
Реализираната волатилност на акциите рязко се повиши, но не е екстремна, а премията за имплицирана волатилност във VIX е около средното ниво, което оставя пространство и за двете да се увеличат допълнително, създавайки натиск върху позиционирането при систематичните стратегии. 2022 г. е добър пример за нарастваща политическа несигурност – тогава предизвикана от Федералния резерв – която доведе до по-висока волатилност и по-ниско позициониране.
Тъй като несигурността около търговската политика вероятно ще продължи поне до 2 април, очакваме намелението на позиционирането да продължи.
Ако позиционирането падне до дъното на историческия диапазон – ниво, на което беше по време на последната търговска война – това би свалило S&P 500 до 5250.
До момента притокът на капитали към акциите е бил подкрепящ, но всяко обръщане на тенденцията – било то заради намаляващ апетит за риск или неблагоприятна сезонност след пиковете при бонусите и данъчните възстановявания – може да доведе до допълнителен спад.
Времето изтича: фундаментите отслабват
Въпреки че твърдите икономически данни все още не показват спад, анкетните данни вече започнаха да го правят. Както потребителското, така и корпоративното доверие са се понижили рязко. Виждаме CEO доверието като ключов индикатор за перспективите пред корпоративните разходи, наемането на персонал, капиталовите разходи и бизнес цикъла.
През последните шест седмици има малко данни за корпоративното доверие, но месечното проучване на CEO Magazine, което показа скок в доверието след изборите, тази седмица отчете срив до нива, невиждани от 2012 г., когато Европа беше в разгара на финансовата криза.
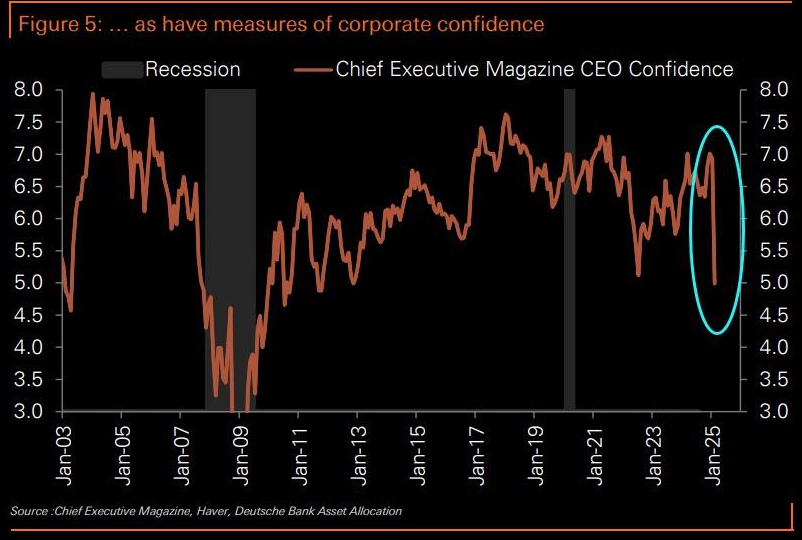
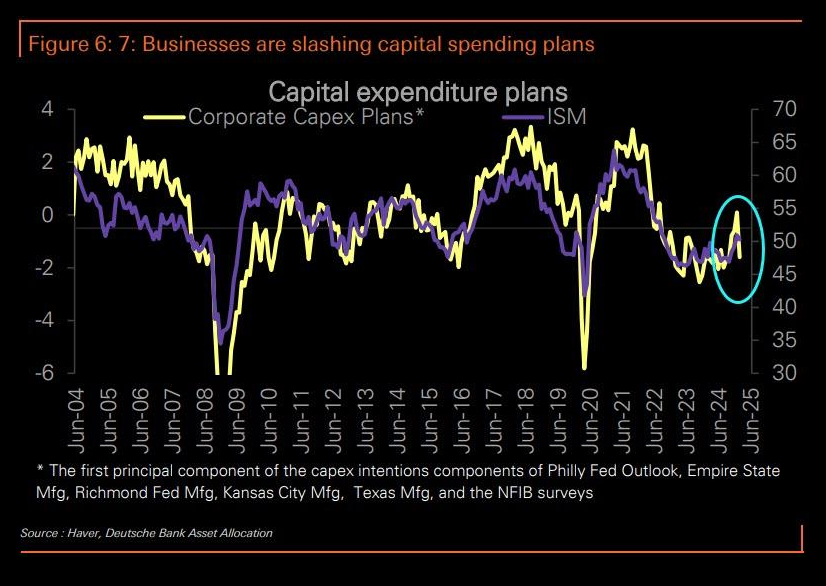
Проучването на Business Roundtable също отчита спад, макар и по-умерен. Широк спектър от бизнес анкети показва, че компаниите намаляват плановете си за капиталови разходи до ниските нива, наблюдавани през по-голямата част от последните 2,5 години, напълно обръщайки възхода след изборите.
Консенсусните прогнози за растежа на БВП за първото тримесечие и за 2025 г. все още не са ревизирани надолу, но е вероятно това да се случи. Доверието на изпълнителните директори (CEO confidence) обикновено предшества индексите ISM, което предполага, че зараждащото се възстановяване в производствения сектор вероятно ще се забави.
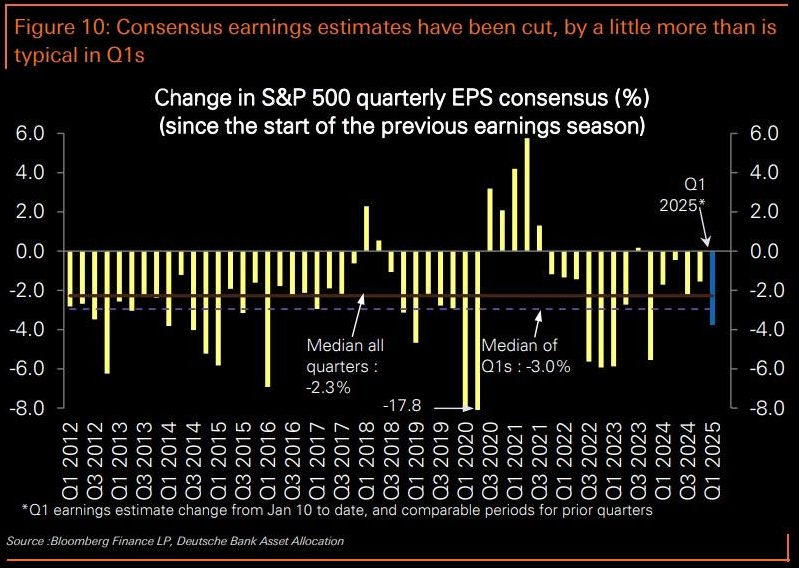
От гледна точка на корпоративните печалби, прогнозите за първото тримесечие бяха понижени малко повече от обичайното, но според нашия анализ те все още не отразяват евентуално забавяне на макроикономическия растеж. Очакваме низходящата ревизия да продължи.
Ще отстъпи ли администрацията?
Докато пазарната разпродажба и потенциалното икономическо отслабване са ключови фактори, основният въпрос е политически. Вярваме, че значителен спад в рейтинга на одобрение на президента е необходимо условие, за да има реален шанс за промяна в търговската политика.
В момента администрацията се възползва от обичайния „меден месец“, който се предоставя на всички нови президенти. След този период рейтингът на одобрение обикновено започва да се съобразява с икономическата ситуация, особено с потребителското доверие.
Тази тенденция беше очевидна в последните мандати на Байдън и Тръмп. Например, рязкото понижение на рейтинга на президента Байдън през лятото на 2021 г. често се свързва с изтеглянето на САЩ от Афганистан. В действителност обаче, спадът в одобрението изглежда следва намаляването на потребителското доверие, предизвикано от скока в инфлацията. През остатъка от мандата му рейтингът остана в тясна връзка с потребителското доверие.
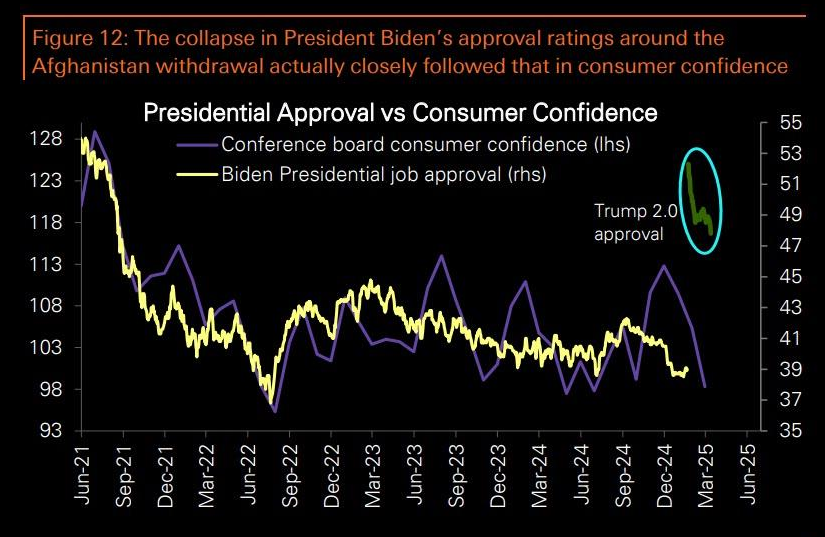
Подобна тенденция се видя и при първия мандат на президента Тръмп.
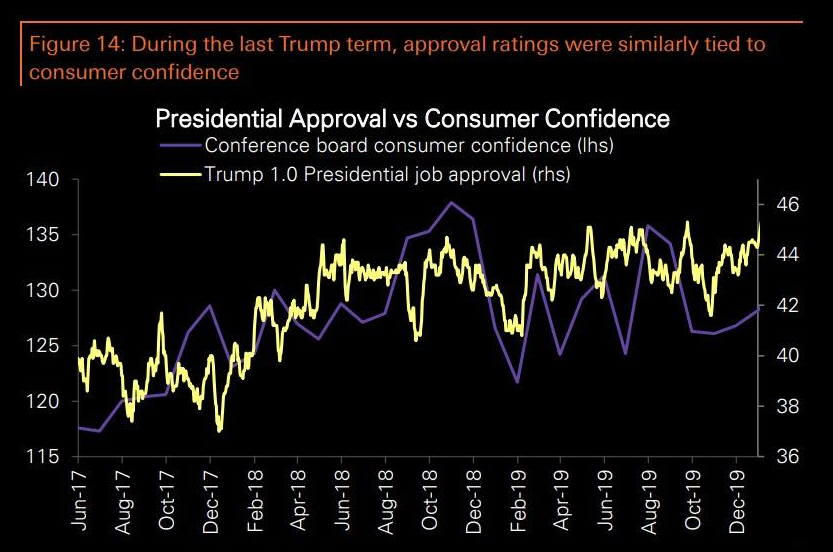
Както беше отбелязано, потребителското доверие започна да спада през последните два месеца. Въпреки че то не е точен предиктор за потребителските разходи, то е ключов фактор за одобрението на президента. В момента рейтингът на одобрение е висок спрямо нивото на потребителското доверие, което не е необичайно на този етап, но предполага потенциал за допълнителен спад.
Всякакви негативни икономически новини или нов скок в инфлацията вероятно ще ускорят този процес. Нетният рейтинг на одобрение (разликата между одобрение и неодобрение) вече е спаднал от 12 процентни пункта в деня на встъпването в длъжност до леко отрицателна територия тази сутрин.
Очакваме нетният рейтинг да стане значително отрицателен, поне -5%, преди администрацията да започне да обмисля промени в политиката си. В момента всички ключови категории – икономика, инфлация и външна политика – показват негативен баланс, с единствено положително одобрение по въпросите на имиграцията.
Deutsche Bank остава оптимист
Все още е рано да се отказваме от прогнозата за края на годината
Спадът в потребителското и корпоративното доверие, в фондовите пазари и в президентския рейтинг досега е бил необичайно рязък.
В краткосрочен план очакваме тези тенденции да продължат, създавайки допълнителен натиск върху акциите, като 2 април е ключова дата за новия план за мита. Ако това влошаване на икономическите, пазарните и политическите индикатори доведе до надежден план за разрешаване на търговската несигурност, бизнес цикълът ще може да продължи.
В такъв сценарий акциите могат да отбележат рязко възстановяване, връщайки се към дългосрочния възходящ тренд, както се случи след подписването на „Фаза 1“ на търговската сделка през 2019 г. Въпреки нарасналите рискове, засега запазваме нашата цел за S&P 500 в края на годината на ниво 7000.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment