


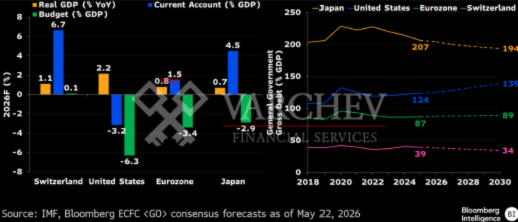
Пазарът на валутите в Г-10 вероятно ще обърне внимание на завръщането на „пазителите на облигационния пазар“ и това е още една убедителна дългосрочна опора за „биковете“ при франка. Всъщност, когато става дума за битката между „убежищата“ – и отвъд долара, който все още може да бъде защитен от статута си на глобална резервна валута при американските дългови проблеми – фискалната и дълговата динамика дават предимство на швейцарската валута спрямо йената и еврото.
1. Селективен потенциал за поскъпване на франка през втората половина на годината: фокус върху еврото
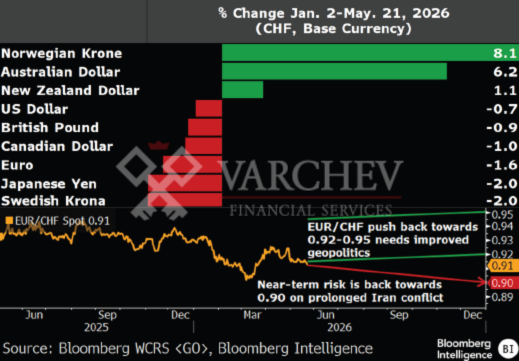
„Биковете“ при швейцарския франк бяха оправдани тази година към 21 май, като се наблюдават печалби спрямо валутите от Г-10, с изключение на крона (ръст от 8%), австралийския долар (ръст от 6%) и новозеландския долар (ръст от почти 1%). Защитните качества на франка при глобални геополитически сътресения се запазват в началото на втората половина на годината и му дават конкурентно предимство спрямо по-високорисковите валути като шведската крона. Завръщането на „пазителите на облигационния пазар“ в Г-10 допълнително подкрепя „биковете“ при франка, особено спрямо еврото и йената.
В момент, когато спадът при EUR/USD, воден от конфликта между Иран и Израел, може да набере скорост и пробив под 1.15 USD е риск, „биковете“ при долар/франк също имат прозорец. По-скоро обаче франк „биковете“ могат да се насочат към еврото, като рискът EUR/CHF да падне под 0.90 остава до нормализиране на геополитическото напрежение. Междувременно рискът от интервенции на Банката на Япония (BOJ) може временно да наруши убедителната структурна „бичa“ теза за франка спрямо йената.
2. Завръщането на „пазителите на облигационния пазар“ подкрепя франка
Продължително високите цени на петрола се пренасят в облигационните пазари на Г-10 чрез два основни канала, което има значение за валутите и допълнително подкрепя структурно силни валути като франка. По-високите цени на енергията водят до ръст на дългосрочните инфлационни очаквания, което оказва възходящ натиск върху дългосрочните доходности. По-високата инфлация също така увеличава риска от спад в търсенето, който може да наложи фискален отговор и комбинация от по-строга парична и по-либерална фискална политика.
Страните с по-голям фискален „маневрен капацитет“, като Швейцария, би трябвало да виждат валутите си да се представят по-добре.
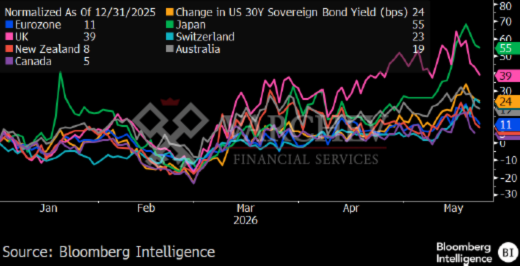
Към 21 май доходностите по дългосрочните облигации във всички страни от Г-10 са се повишили тази година, като ръстът при 30-годишните японски облигации (55 б.т.) е повече от двойно по-голям от този на швейцарските (23 б.т.).
3. Здрави външни, фискални и дългови показатели са ключови
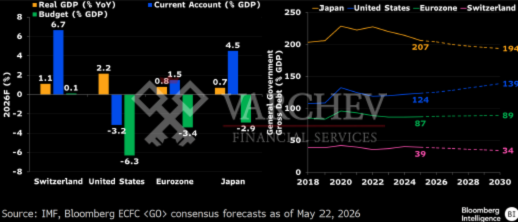
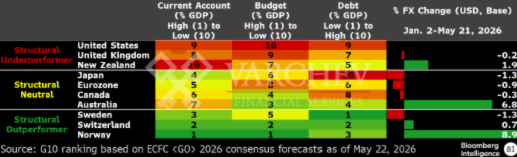
„Биковете“ при франка могат да бъдат спокойни относно текущата и очакваната външна и бюджетна позиция на Швейцария, както и за дългосрочните перспективи за дълга, в сравнение със САЩ, еврозоната или Япония.
Малкият бюджетен излишък и големият текущ акаунт излишък, очаквани за 2026 г., потвърждават, че страната има пространство за фискална реакция, ако високите цени на петрола засилят стагфлационните рискове. Bloomberg Economics отбелязва също, че федералният бюджет вече не носи задължения, свързани с колапса на Credit Suisse, след като UBS се отказа от държавна подкрепа и почти напълно изплати задълженията си към Швейцарската национална банка.
Последните прогнози на МВФ показват, че брутният дълг на Швейцария ще намалее до около 34% от БВП до 2030 г. (от около 39% сега), в сравнение с 194% за Япония и 139% за САЩ.
4. Франкът има структурно предимство спрямо йената
Миналогодишните американски тарифи и глобалното увеличение на разходите за отбрана бяха повратна точка в определянето на драйверите на валутите от Г-10, като фокусът се върна към дългосрочни структурни фактори – особено фискалната и дълговата динамика.
Реакцията на пазарите на фискални събития в Г-10 – например в Япония след изборната победа на Sanae Takaichi – както и засиленото внимание към аукциони за дългосрочни облигации подкрепят тази теза.
Затова валутите на страни със стабилни фискални позиции и външни излишъци, като франка, изглеждат привлекателни. Доларът се представя слабо по структурни показатели, но глобалният му резервен статус го защитава. Йената, от своя страна, е под натиск от фискалните си проблеми, което дава допълнително предимство на франка в сравнение с нея.
Най-силната валута от Г-10 от началото на годината – норвежката крона (ръст 8.9%) – също е структурен победител.
5. Освен структурните фактори, има и циклична подкрепа
Швейцарската икономика, подкрепена от стабилно вътрешно търсене, засега остава устойчива въпреки шоковете от петрола и тарифите. БВП за първото тримесечие е нараснал с по-силните от очакваното 0.5%, а индексът KOF показва продължаващ растеж и в началото на второто тримесечие.
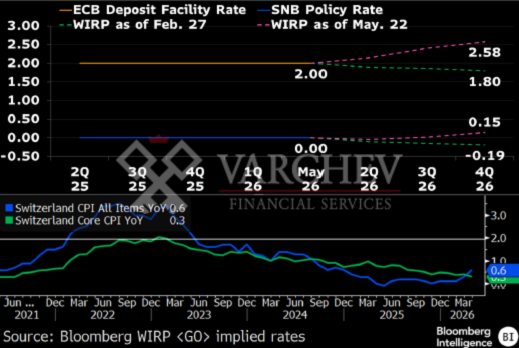
Рискът е високите цени на енергията в крайна сметка да засегнат вътрешното търсене чрез спад в реалните доходи, но това все още не се наблюдава. Междувременно инфлацията постепенно се повишава от дефлационна територия – CPI за април е 0.6% общо и 0.3% базова на годишна база. Нулевите лихви допринасят за ръст на пазара на имоти, което подкрепя аргумента за нормализация на лихвите до края на годината. Bloomberg Economics очаква повишение на лихвата с 25 б.т. през декември.
Лекото повишение на очакванията за лихвите в Швейцария, съчетано с устойчива икономика, подкрепя доходностния (yield-driven) аргумент за поскъпване на франка.
6. Швейцарската централна банка и франкът: повече от същото
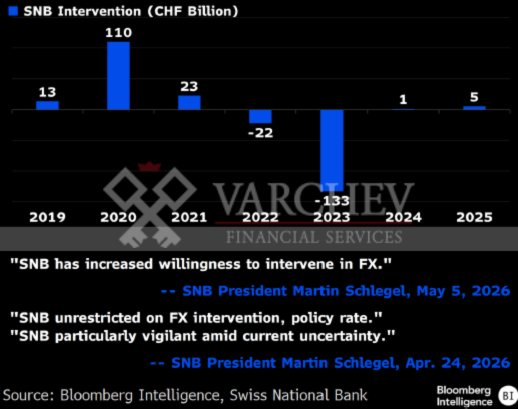
Швейцарската национална банка (SNB) се противопоставя на поскъпването на франка и при инфлация близо до 0% това има логика засега. Въпреки това, колкото по-дълго продължава конфликтът в Иран и колкото по-високи остават цените на петрола, толкова по-малко силната валута ще бъде икономически проблем.
Всъщност в такъв сценарий по-силният франк може дори да бъде желан.
SNB не е интервенирала на валутните пазари през последните две години, но балансът ѝ показва намаляване на активите в американски държавни и корпоративни облигации до 128 млрд. франка през първото тримесечие на 2026 г. от 157 млрд. в края на 2024 г., докато експозицията към американски технологични акции е спаднала до 45 млрд. франка от 53 млрд. Златните резерви са се увеличили до 123 млрд. франка спрямо 79 млрд. преди това.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment