


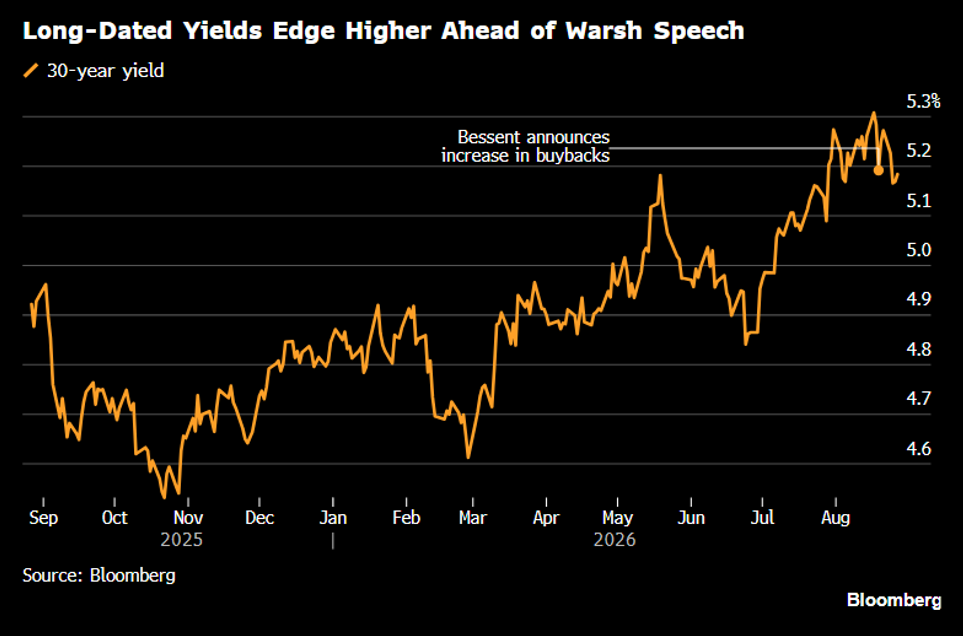
Федералният резерв влиза в най-важното си събитие за годината с необичайно високо напрежение. Новият председател Кевин Уорш ще направи първото си голямо изказване на симпозиума в Jackson Hole, а инвеститорите очакват от него не толкова конкретна прогноза за лихвите, колкото отговор на един по-важен въпрос – доколко Фед е готов да остане твърд срещу инфлацията, дори ако това означава по-високи лихви за по-дълго.
Уорш трябва да възстанови доверието на пазарите
Изказването идва само месец след трудната юлска пресконференция на Фед, след която комуникацията на Уорш беше остро критикувана от инвеститорите.
Проблемът не беше толкова решението на централната банка да запази лихвата без промяна, колкото отказът на председателя ясно да обясни логиката зад него.
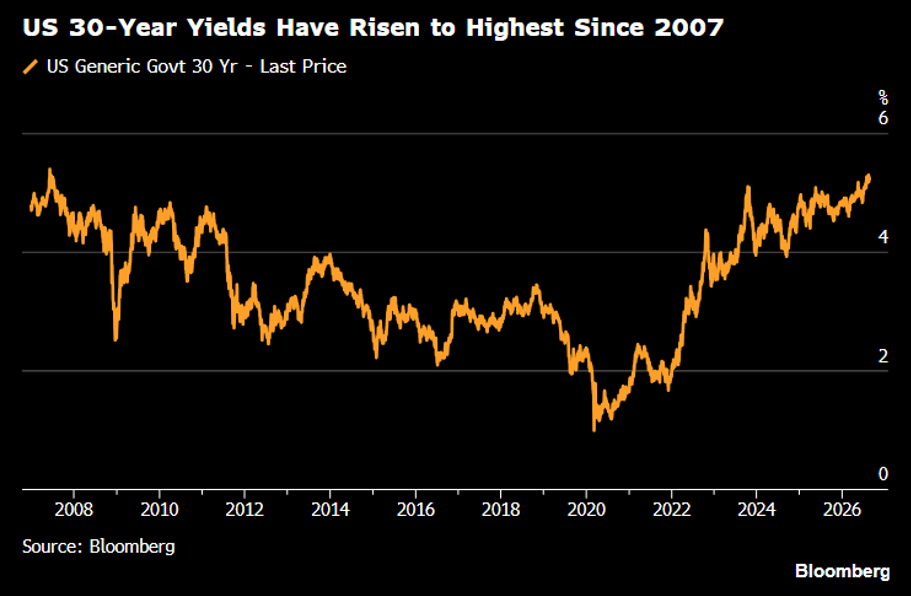
Реакцията беше видима най-силно при облигациите – доходността по 30-годишните американски книжа достигна най-високото си ниво от 2007 г., а акциите завършиха сесията рязко надолу. Именно затова Jackson Hole вече се превръща не просто в традиционно централнобанково събитие, а в тест за доверието към новото ръководство на Фед.
Основната дилема: инфлация срещу натиск за по-ниски лихви
Фед остави основната си лихва в диапазона 3.50%–3.75% през юли, но разделението вътре в централната банка става все по-видимо.
Трима членове на FOMC гласуваха за повишение от 25 базисни пункта, докато други представители на Фед също започнаха да поставят под въпрос дали настоящата политика изобщо е достатъчно рестриктивна.
Това е ключовата точка за пазарите.
Уорш трябва едновременно да покаже, че:
- Фед няма да позволи инфлацията да се отдалечи трайно от целта от 2%;
- няма да се поддаде на политически натиск за преждевременно намаление на лихвите;
- но и няма да затегне политиката механично, ако икономическите данни започнат рязко да се влошават.
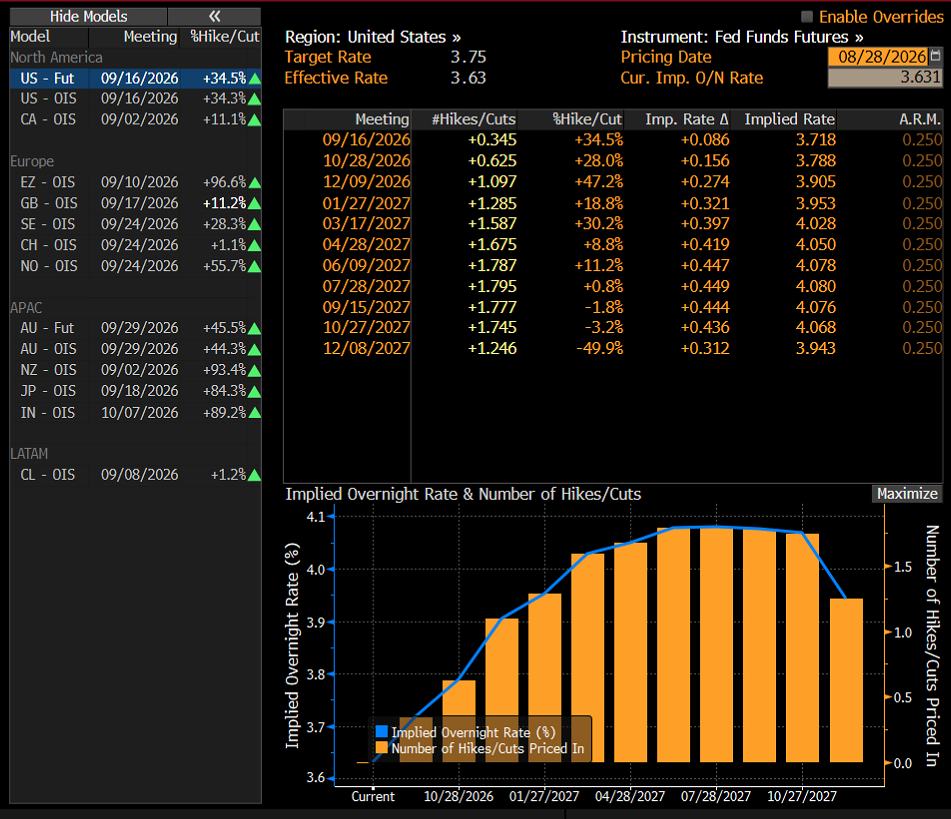
В момента фючърсният пазар оценява вероятността за повишение на лихвите през септември на около 36%, което означава, че дори малка промяна в тона на Уорш може да доведе до сериозно пренареждане на позициите.
Облигационният пазар вече изпраща предупреждение
Доходността по дългосрочните американски облигации остава висока, като 30-годишните книжа се движат около 5.1–5.2%.
Това не е само отражение на очакванията за Фед.
Пазарът започва да калкулира и:
по-високи бюджетни дефицити, увеличено държавно финансиране, конкуренция за капитал от технологичния сектор и съмнения дали инфлацията ще бъде овладяна достатъчно бързо.
Допълнително напрежение създава решението на финансовия министър Скот Бесент да увеличи обратните изкупувания на дългосрочни държавни облигации.
Целта е да се ограничи натискът върху доходностите, но това отваря нов дебат – къде приключва фискалната политика на Treasury и къде започва паричната политика на Фед.
За Уорш това е деликатна тема. Ако той прозвучи прекалено меко, пазарът може да реши, че централната банка толерира по-висока инфлация. Ако е прекалено агресивен, доходностите могат отново да скочат.
Икономиката все още дава аргументи на ястребите
Последните данни не дават достатъчно основание Фед да бърза с облекчаване.
Американският търговски дефицит при стоките се разшири рязко през юли, основно заради силен ръст на вноса на капиталови стоки.
Вносът на капиталово оборудване се увеличава с 11.3% – най-силният ръст от 1993 г.
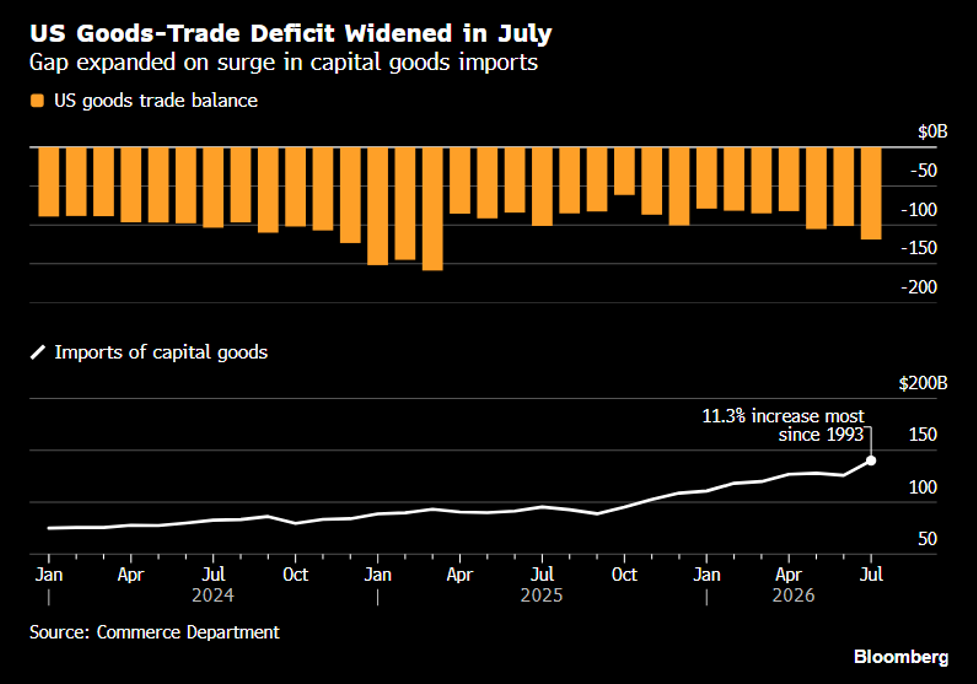
Това е сигнал, че инвестиционната активност остава силна.
Пазарът вижда икономика, която все още не показва убедителни признаци на сериозно охлаждане, докато инфлационният натиск остава над целта.
И точно това прави евентуален dovish сигнал от Уорш по-труден за оправдаване.
Какво ще следят пазарите в речта?
Най-важно няма да бъде дали Уорш използва думите „повишение“ или „понижение“.
Пазарите ще следят тона.
1. Инфлацията
Ако Уорш подчертае, че инфлацията остава „твърде висока“, „устойчива“ или че политиката все още не е достатъчно рестриктивна, това вероятно ще бъде разчетено като hawkish сигнал.
2. Септемврийското заседание
Всеки намек, че Фед е готов да реагира още на следващото заседание, може бързо да увеличи вероятността за повишение на лихвите.
3. Независимостта на Фед
Пазарът очаква Уорш да подчертае, че решенията ще се основават на икономическите данни, а не на желанията на Белия дом или Министерството на Финансите.
4. Комуникацията
След слабата юлска пресконференция инвеститорите искат по-ясен отговор на въпроса „защо Фед прави това, което прави?“
Не е необходимо Уорш да дава forward guidance.
Необходимо е да обясни функцията на реакция на централната банка.
Три сценария за пазарите
Hawkish сценарий
Уорш подчертава устойчивата инфлация, силната икономика и готовността на Фед да повиши лихвите при необходимост.
Вероятна реакция:
- Treasury yields ↑
- Dollar ↑
- Gold ↓
- Nasdaq / growth stocks ↓
- USD/JPY ↑
- EUR/USD ↓
Това би било най-негативният сценарий за рисковите активи.
Особено чувствителен ще бъде Nasdaq, тъй като по-високата доходност директно увеличава дисконтовия процент при технологичните компании.
Балансиран сценарий – най-вероятният
Уорш признава, че инфлацията остава над целта, но подчертава, че Фед ще действа според следващите данни.
Няма обещание за увеличение през септември, но няма и намек за намаление.
Това би означавало:
„higher for longer, но без предварително ангажиране.“
При такъв сценарий първоначалната реакция може да бъде волатилна, но индексите вероятно ще се стабилизират, докато доларът и доходностите останат в текущите диапазони.
Dovish изненада
Уорш изразява по-големи опасения за растежа и финансовите условия и сигнализира, че Фед вижда ограничена необходимост от допълнително затягане.
Тогава:
- Treasury yields ↓
- Dollar ↓
- Gold ↑
- Nasdaq ↑
- Bitcoin ↑
- EUR/USD ↑
Това би било най-позитивният сценарий за risk-on търговията, но към момента изглежда по-труден за оправдаване при текущата инфлационна среда.
И още един риск: Hormuz
Пазарите не гледат само към Wyoming.
Трафикът през Ормузкия проток остава драматично под нивата преди конфликта.
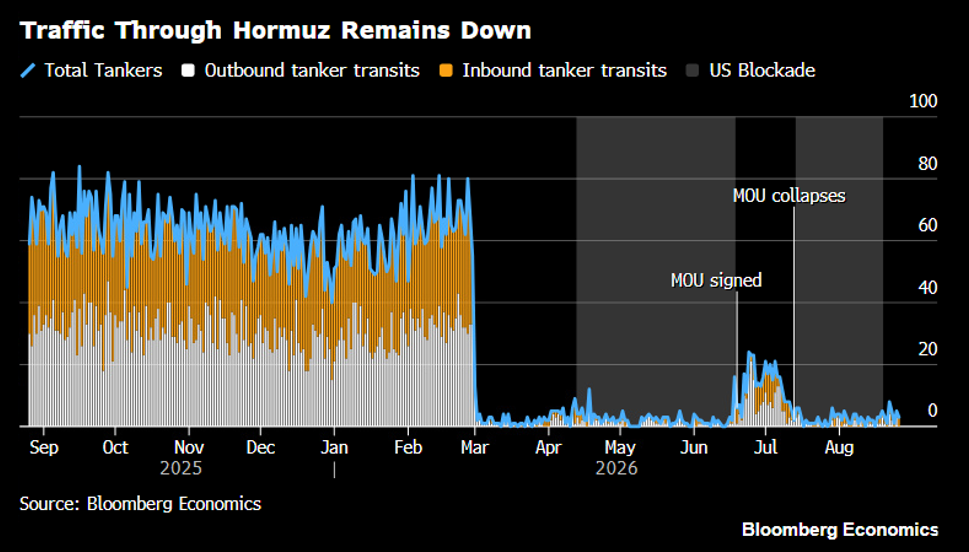
По данни на Bloomberg Economics преминаванията са средно едва 5–7 кораба дневно, спрямо над 100 преди войната.
Това означава, че енергийният риск остава част от инфлационната картина.
Ако петролните цени отново тръгнат агресивно нагоре, Фед ще има още по-малко пространство да бъде мек.
Пазарите са спокойни – засега
Непосредствено преди изказването:
10-годишната доходност е около 4.67–4.68%, доларът е почти без промяна, WTI се движи около $83, а златото е под натиск около $4 580.
Американските индекси също остават сравнително спокойни след силното движение при технологичните акции. Последният наличен пазарен snapshot показва S&P 500 около 7 731 пункта и 10-годишна Treasury доходност 4.67%.
Това спокойствие обаче може да бъде измамно.
Позиционирането преди речта показва, че инвеститорите не искат да поемат голям directional risk преди да чуят новия председател.
Заключение
Jackson Hole тази година не е просто поредната реч на председателя на Фед.
За Кевин Уорш това е възможност да възстанови доверието след слабия старт на мандата си и да покаже, че централната банка има ясна стратегия срещу инфлацията.
Пазарите не очакват конкретно обещание за септември.
Те очакват три неща:
яснота, независимост и ангажимент към ценовата стабилност.
Ако Уорш успее да ги даде, реакцията вероятно ще бъде сравнително контролирана.
Ако обаче отново остави повече въпроси, отколкото отговори, облигационният пазар може отново да бъде този, който ще принуди Фед да комуникира по-ясно.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment