


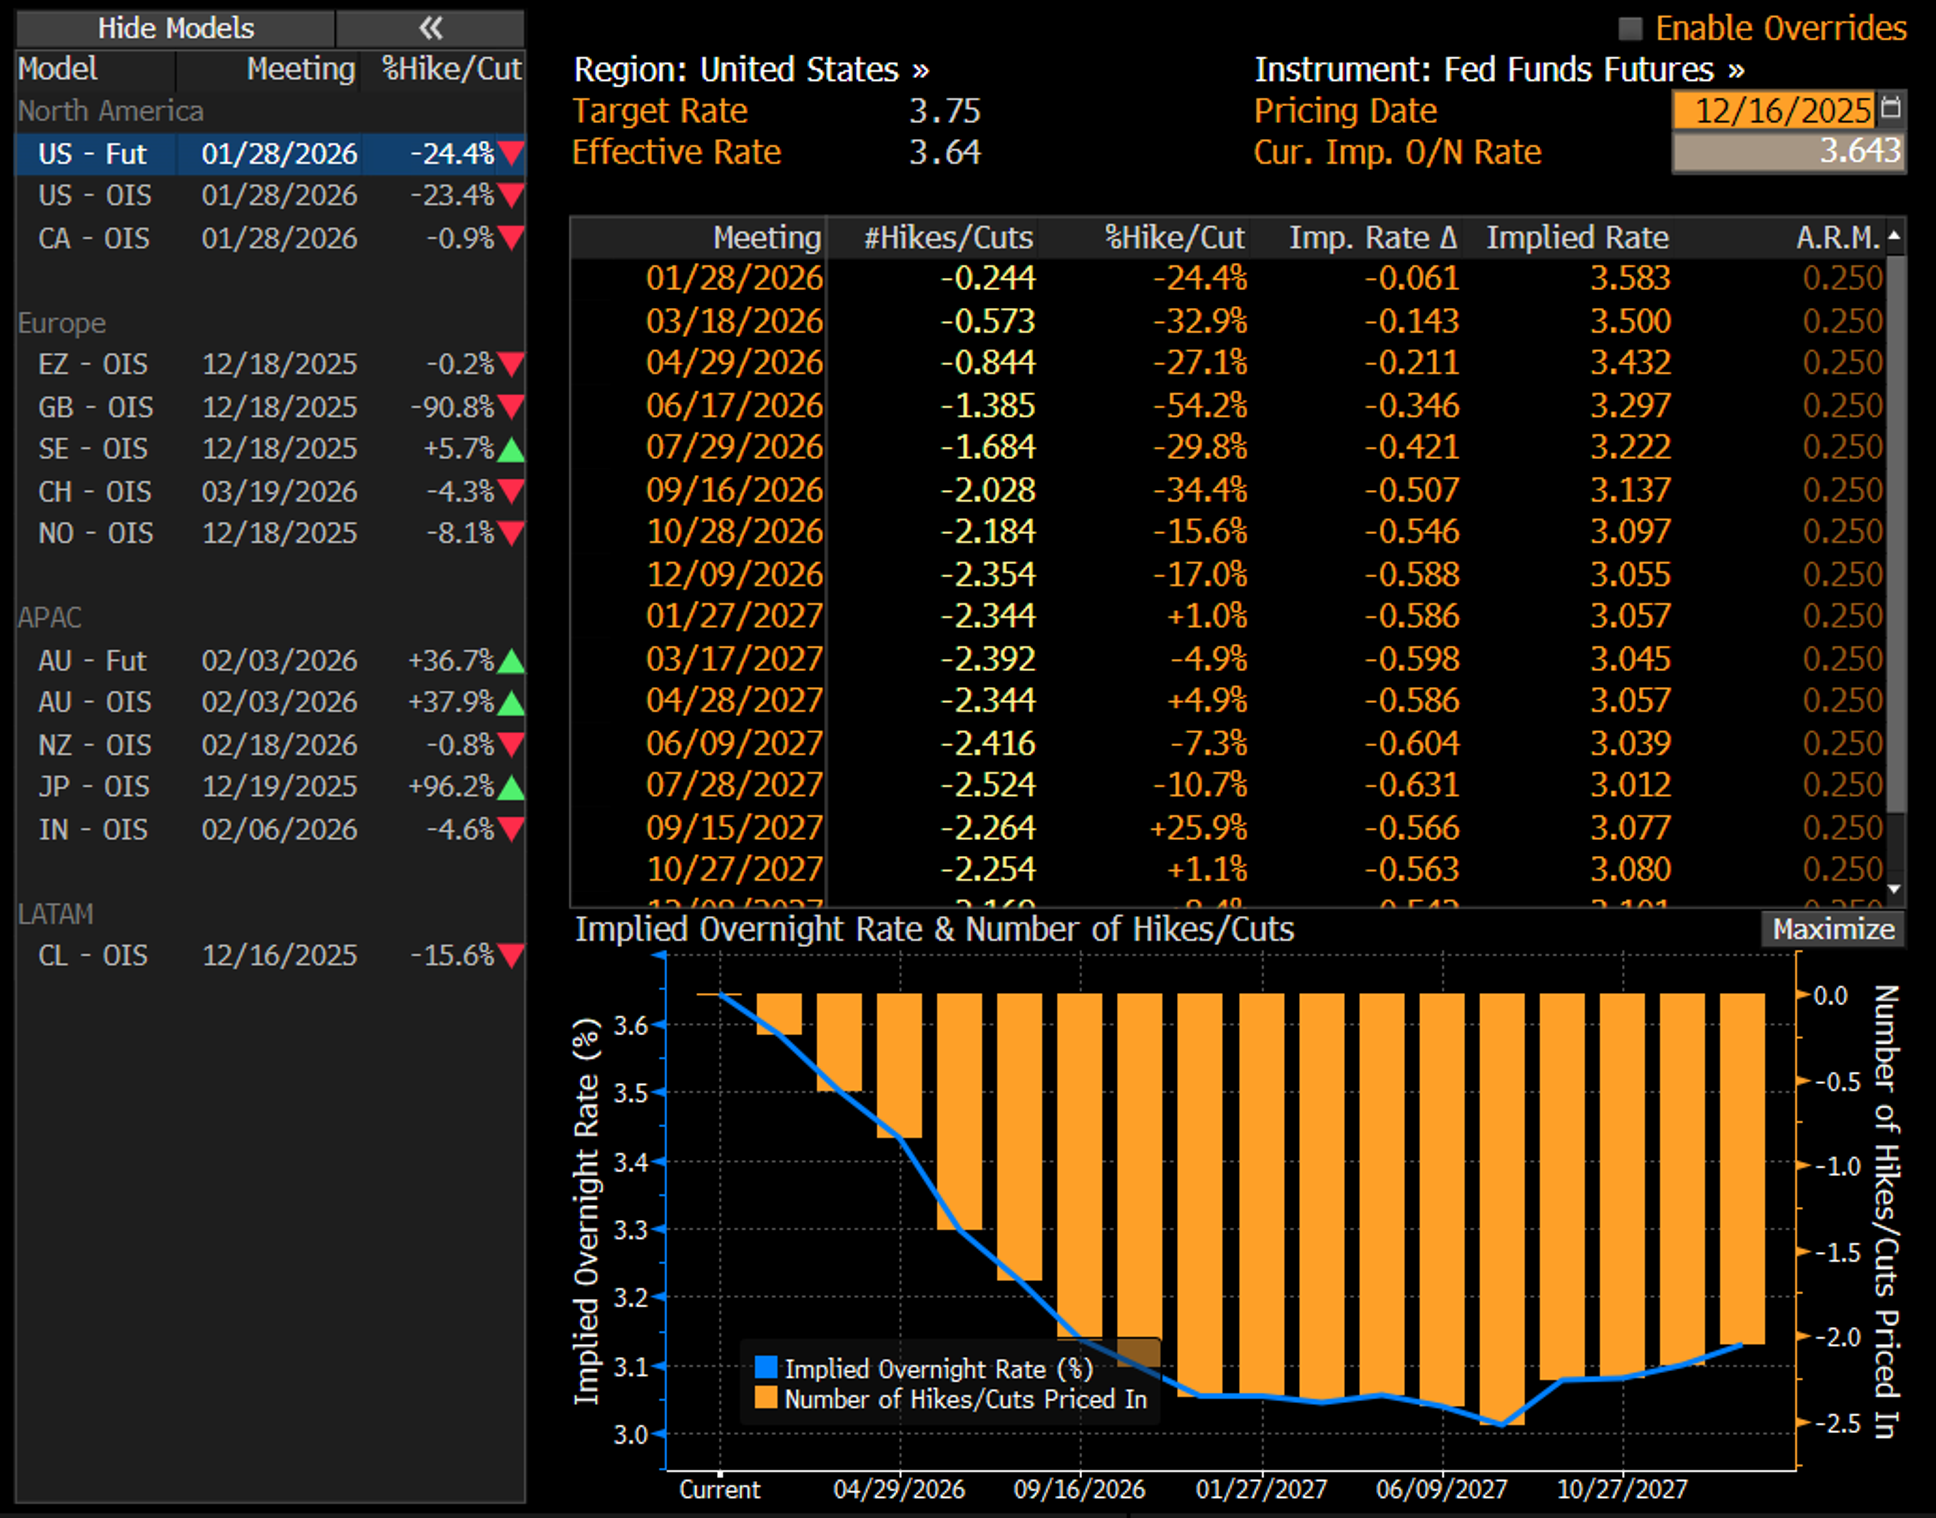
Каква беше ролята на Пауъл досега
Пауъл ще остане в историята с три ключови фази:
- COVID експанзията (2020–2021)
- Нулеви лихви
- Масивно QE
- Спасителна ликвидност за пазарите
- Инфлационният шок (2022–2023)
- Рязък завой към рестриктивна политика
- Най-бързият цикъл на повишения от десетилетия
- Приоритет: inflation control over asset prices
- Фаза на „higher for longer“ (2024–2025)
- Задържане на лихвите на високи нива
- Баланс между инфлация, пазар на труда и финансова стабилност
- Ясно послание: Фед няма да спасява пазарите на всяка цена
Тази последна фаза е ключова – тя създаде нова реалност, в която евтините пари вече не са базов сценарий, а изключение.
Какво би означавала смяна на Пауъл
Смяната на председателя сама по себе си не променя мандата на Фед – ценова стабилност и максимална заетост. Но тя може да промени:
- скоростта на реакция;
- толеранса към инфлация;
- приоритета между икономика и пазари.
Исторически, председатели с по-“dovish” профил:
- реагират по-бързо с понижения при забавяне;
- са по-склонни да приемат умерена инфлация;
- обръщат повече внимание на финансовите пазари като канал за икономиката.
Възможен ли е сценарий „ниски лихви 2.0“?
Важно разграничение:
ниски лихви ≠ нулеви лихви
Какво прави повторението на 2010–2021 малко вероятно:
- По-висок структурен дълг на САЩ
- Геополитическа фрагментация (де-глобализация)
- По-високи разходи за отбрана, енергия и индустриална политика
- По-устойчив инфлационен натиск от предходното десетилетие
Какво прави понижение вероятно:
- Забавяне или рецесия в САЩ
- Пукване на кредитен или корпоративен балон
- Финансова нестабилност (банков сектор, commercial real estate)
- Политически натиск за подкрепа на икономиката
В крайна сметка възможни са по-ниски лихви, но по-скоро:
- по-бавно,
- по-умерено,
- и без връщане към „безплатните пари“.
Как биха реагирали пазарите
1. Акции
- Growth и Tech биха реагирали най-силно положително
- По-ниските лихви повишават настоящата стойност на бъдещите печалби
- Nasdaq и AI-свързани компании биха били директни бенефициенти
Риска е: ако пониженията са заради рецесия – първоначалният ръст може да бъде краткотраен.
2. Облигации
- Дългосрочните облигации печелят при очаквания за понижение
- Кривата може да се нормализира (steepening)
- Инвеститорите биха търсили duration exposure
3. Долар
- По-мека политика → по-слаб USD
- Това подкрепя суровини, emerging markets и злато
4. Злато
- Ниски реални лихви + слаб долар = силна среда за злато
- Исторически златото реагира позитивно при смяна към dovish Фед
5. Крипто и рискови активи
- Ликвидността е ключов фактор
- Очаквания за по-ниски лихви често водят до ръст в крипто и high-beta активи
Защо пазарите ще реагират още преди реалната смяна
Финансовите пазари не чакат събитията – те ги дисконтират. Търгуват се очаквания и нагласи предварително.
- слухове за смяна,
- изказвания на потенциални наследници,
- промяна в риториката на Фед,
могат да доведат до:
- спад на доходността,
- ротация между сектори,
- рязка промяна в пазарните очаквания.
Смяната на Джером Пауъл не гарантира връщане към ерата на евтините пари, но може да маркира началото на нов цикъл – по-гъвкав, по-политически чувствителен и по-благоприятен за активите.
Ключовият въпрос за инвеститорите не е „ще станат ли лихвите ниски“, а:
„кой ще бъде новият праг на ‘нормалното’?“
Сценарии: Смяната на Пауъл и лихвените пазари
Базов сценарий (най-вероятен)
Контролирано понижение, без връщане към евтините пари
- Пауъл е сменен / мандатът му изтича без рязък завой в политиката
- Нов председател с по-умерен (centrist / mild dovish) профил
- Инфлацията остава над 2%, но под контрол
- Икономиката се забавя, без дълбока рецесия
Лихвена политика
- Постепенни понижения (50–100 б.п. за 12–18 месеца)
- Крайна лихва остава структурно по-висока спрямо 2010–2020
Пазарна реакция
- Акции: умерен ръст, ротация към quality growth
- Облигации: спад на доходността, печалби при дълъг матуритет
- USD: леко поевтиняване
- Злато: стабилно възходящо движение
- Крипто: селективен риск-он
Bull сценарий
„Довиш Фед + икономическо забавяне без срив“
- Смяна с ясно dovish председател
- Инфлацията пада по-бързо от очакваното
- Политически натиск за стимулиране на икономиката
- Фед приоритизира растежа и пазарите
Лихвена политика
- Агресивни понижения (150–250 б.п.)
- Силно смекчаване на финансовите условия
Пазарна реакция
- Акции: силен ръст, воден от Tech / AI / Growth
- Облигации: мощен rally при дългите матуритети
- USD: ясно отслабване
- Злато: нови исторически върхове
- Крипто: експлозивен риск-он цикъл
Bear сценарий
Смяна при криза – лихвите падат, но пазарите страдат
- Смяна на Пауъл на фона на: рецесия, кредитен срив, банкова или CRE криза
- Пониженията са реактивни, не превантивни
Лихвена политика
- Бързи и принудителни понижения
- Възможно възобновяване на QE
Пазарна реакция
- Акции: първоначален спад, висока волатилност
- Облигации: убежище, силен ръст
- USD: смесена динамика (risk-off подкрепа и първоначален ръст)
- Злато: силен защитен актив
- Крипто: висока волатилност, първоначален спад
Смяната на Пауъл и изборът на Тръмп: Kevin Hassett като най-вероятен председател на Фед – какво следва за лихвите и пазарите?
Политическият момент, който пазарите вече оценят
Докато официалното решение за бъдещия председател на Федералния резерв все още не е обявено, пазарите рядко чакат формалното потвърждение. Към края на 2025 г. все по-ясно се оформя консенсус около едно име: Kevin Hassett – дългогодишен икономически съветник на Доналд Тръмп и ключова фигура в неговия икономически екип.
Според водещи международни медии и пазарни участници, Хасет е сред основните кандидати, които Тръмп реално интервюира, заедно с по-институционални фигури като Kevin Warsh и Christopher Waller. Разликата е, че Хасет е политически най-близкият и най-предвидимият избор за администрация, която поставя икономическия растеж, пазарите и дълговата устойчивост във фокуса си.
Кой е Kevin Hassett – и защо пазарите го възприемат като „dovish“
Kevin Hassett не е класически централeн банкер от системата на Фед. Той е:
- бивш председател на Council of Economic Advisers;
- икономист с ясно изразена про-бизнес философия;
- защитник на по-ниски данъци, по-мека регулация и стимулиране на растежа.
В контекста на Фед това означава едно:
по-висока чувствителност към икономическото забавяне и финансовите пазари, отколкото към строго придържане към инфлационната ортодоксия.
Hassett не е „безразсъден гълъб“, но приоритизира растежа пред рестрикцията, особено в среда на висок дълг и политически натиск.
Какво би означавал Фед под ръководството на Hassett
1) Лихвена политика: по-ниски лихви, но не „нулеви“
Най-вероятният сценарий при Hassett е:
- по-бързо начало на цикъл на понижения;
- по-голяма толерантност към инфлация над 2%;
- отказ от доктрината “higher for longer”.
Това не означава връщане към ерата 2010–2021, а нова „нормалност“ с по-ниски, но положителни реални лихви.
2) Комуникация: по-мек тон, по-малко шокове
Една от ключовите критики към Пауъл беше агресивната и често пазарно дестабилизираща комуникация.
При Hassett:
- фокусът вероятно ще бъде върху financial conditions;
- по-ясни сигнали;
- по-малко изненади.
За пазарите това означава по-ниска волатилност и по-голяма готовност за риск.
Как биха реагирали пазарите:
Акции
- Technology, AI, Growth – основни бенефициенти
- Повишение на valuation multiples
- Възможен нов risk-on цикъл и възход на тренда
Пазарите биха реагирали още при номинацията, не при първото понижение.
Облигации
- Силен интерес към дългосрочни матуритети
- Спад на доходността
- Нормализиране на кривата
Долар
- По-мека политика = структурен натиск надолу върху USD за неговата обезценка
- Позитивно за суровини и emerging markets
Злато
- Ниски реални лихви + политически риск
- Подкрепена среда за нови върхове
Какво няма да направи Hassett
Важно е да се разграничат очакванията от реалността:
- няма да жертва напълно независимостта на Фед;
- няма да „пусне печатницата“ без причина;
- няма да игнорира инфлацията, ако тя се ускори рязко.
Но прагът за реакция ще бъде по-нисък, отколкото при Пауъл.
Какво означава това за трейдъри и инвеститори:
Ако Доналд Тръмп избере Kevin Hassett за председател на Фед, това ще бъде:
- пазарно позитивен сигнал;
- начало на по-мек лихвен цикъл;
- стратегическа промяна в полза на активите и възобновяване на възходящите трендове на фондовите и крипто пазари.
Ключовият въпрос вече не е „дали лихвите ще паднат“, а: Колко бързо и при каква инфлация Фед ще бъде готов да действа.
При Hassett отговорът е ясен: по-рано, отколкото пазарите са свикнали през последните години.
 Head of Trading Dimitar Kalapov
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment