


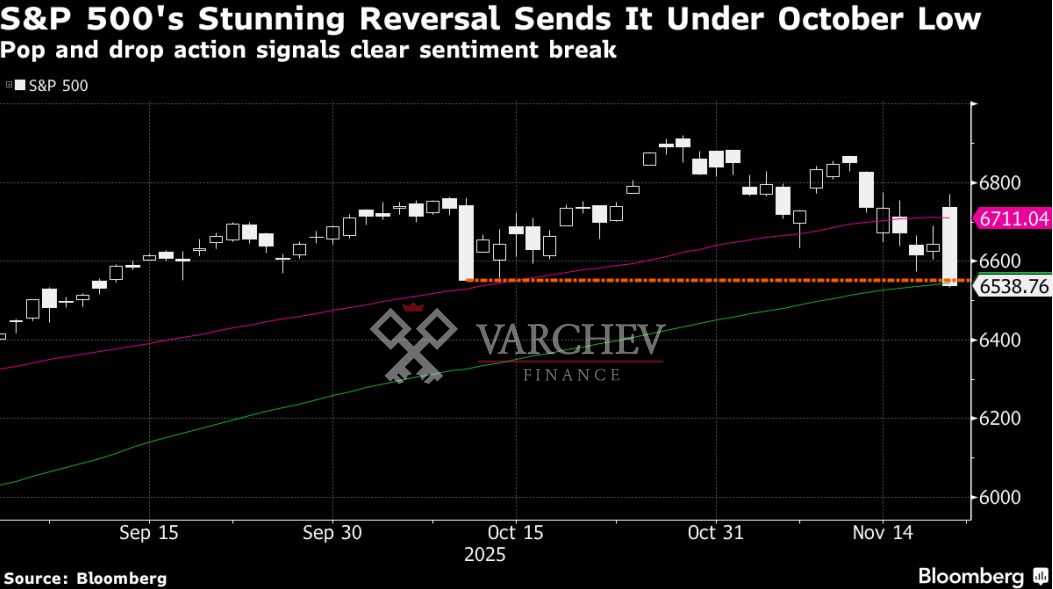
Рискoвите настроения се обърнаха рязко в четвъртък, като акциите претърпяха едно от най-големите вътрешнодневни понижения от април насам. Притесненията около капиталовите разходи за изкуствен интелект, слабостта в корейската икономика и ястребовите коментари от Федералния резерв заличиха положителното влияние от уж силните резултати на Nvidia, Walmart и данните за пазара на труда през септември.
Ранният ръст от 1.9% на S&P 500 се преобърна в спад от 1.6% — рязка и историческа вътрешнодневна промяна, сигнализираща ясен срив в настроенията. Индексът проби октомврийското си дъно и затвори малко под 100-дневната си пълзяща средна. Натискът започна с обичайните заподозрени — по-слаби, нерентабилни компании с висока волатилност и импулсен ръст — и след това се разпространи, когато ключови нива бяха пробити, което отприщи систематични разпродажби и хеджиране от страна на дилърите, допълнително ускорило спада.

Историята около изкуствения интелект започва да се измества от ентусиазъм по заглавия за увеличени разходи към притеснения относно устойчивостта на паричните потоци — дали мащабните инвестиции на компаниите ще бъдат достатъчно печеливши, за да оправдаят тези разходи. Nvidia надмина очакванията по приходи и печалба на акция, но вземанията от клиенти нараснаха, а инвентарите от чипове приблизително се удвоиха — комбинация, която поддържа дебата за това кой ще финансира следващия етап от капекс цикъла, особено при положение че Китай нито има интерес, нито капацитет да изкупува остарелите наличности.
Тази предпазливост вече тежи върху кредитните пазари. Oracle се превърна в ясен, ликвиден прокси инструмент за хеджиране на „AI кредитен риск“ — активността при CDS се взриви, а акциите на компанията остават лесна изпускателна клапа за тази търговия. Натискът се засилва на фона на отслабващи настроения на по-широкия кредитен пазар, където водещите компании в частното кредитиране и BDC структурите са под засилено наблюдение. Дори Фед се включи в предупрежденията — управител Кук посочи частното кредитиране и надценените активи като възникващи уязвимости, нетипичен публичен сигнал, който допълнително ограничава апетита за риск към края на годината.
Перспективите за потребителя също не се подобриха. Walmart надмина очакванията, повиши леко перспективата и показа, че търсенето преди празниците е налице — но сигналите сочат, че потребителите се ориентират към по-евтини продукти и удобство. Това предполага потребление, което ще поддържа по-бавен растеж заради ограниченията в покупателната способност — подкрепящо за дискаунтърите, но по-слабо благоприятно за широкия дискреционен сегмент, който задвижва американската икономика.
Към това се добавя и засилващият насрещен вятър от променящата се политика на Фед. Пазарът на труда се охлажда, но централните банкери звучат все по-ястребово. Данните за труда в четвъртък само влошиха този конфликт. Безработицата се покачи до 4.4%, продължаващите молби за помощи достигнаха нови върхове, общите отработени часове останаха без промяна, а заетостта в производството отслабна — класически сигнали за късен етап на цикъла.
Това би трябвало да направи намалението на лихвите през декември почти сигурно, но протоколите от FOMC и последните коментари на представители на Фед показват упорито желание на „мнозина“ да задържат лихвите. Силният скок в новите работни места през септември също може да подкрепи тази промяна. По-широкият диапазон от възможни политики означава по-голяма чувствителност към новини и повече междурискови волатилности, особено когато пазарното позициониране е достатъчно уязвимо, за да позволи внезапни обратни движения.
Накрая, ликвидната среда допълнително усложнява ситуацията. Въпреки че количественото затягане приключва, резервите може вече да са толкова ниски, че да предизвикат вреден недостиг на кеш. Стигмата, която спира използването на Постоянното репо съоръжение, отслабва защитните механизми на Фед срещу напрежение във фронт-енда на кривата. Това не е ликвидна среда, която рисковите мениджъри могат да си позволят да игнорират в комбинация с опасенията около AI, по-слабите данни за труда, отслабващия потребител и несигурния лихвен път.
Гледайки напред, инвеститорите може да изберат да не поемат допълнителен риск към края на годината, след като акциите не успяха да задържат толкова силно покачване в началото на толкова ключов ден.
Източник: Bloomberg Terminal
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment