


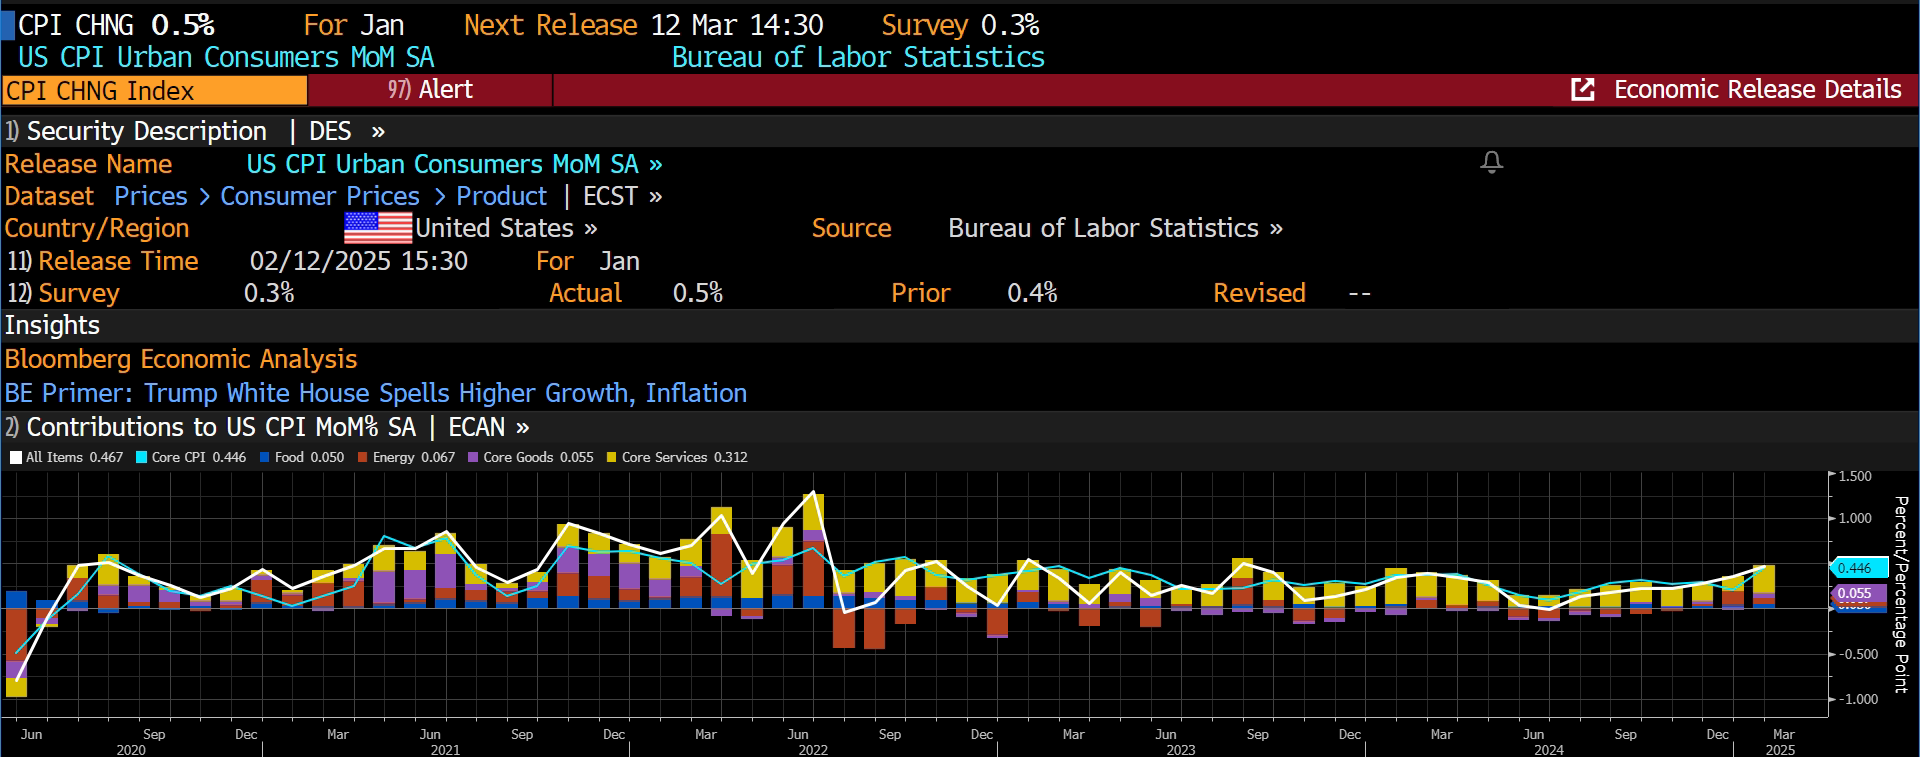
Oчакваme отчетът за индекса на потребителските цени (CPI) за февруари да посочи опасни перспективи за възвръщането на инфлацията до целта от 2% на Федералния резерв. Докато по-ниските цени на услугите – отразяващи отслабващото потребителско търсене на неосновни стоки – движат индикаторите в правилната посока, дисинфлацията в сектора на стоките вече беше в застой дори преди тарифите на президента Доналд Тръмп. Като част от ежегодния процес на актуализиране на тежестите в кошницата на CPI, Бюрото по трудова статистика увеличи важността на стоките спрямо услугите, което може допълнително да засили потенциалната инфлация на CPI от тарифите.
Нетният ефект от политиките на Тръмп върху CPI ще зависи от това дали по-слабото харчене за услуги ще надвиши по-високите цени на стоките – и отчетът за февруари вероятно ще подчертае това разминаване. Продължаваме да очакваме Федералния резерв да намали лихвените проценти с 75 базисни пункта тази година.
Какво очакваме от публикуването на данни на 12 март: Основната инфлация на CPI вероятно ще нарасне с 0,27% през февруари (срещу 0,47% преди), а основният CPI вероятно ще се увеличи с 0,25% (срещу 0,45% преди). На годишна база това би показало, че основният CPI и основната инфлация ще се понижат до 2,9% (срещу 3,0% преди) и 3,2% (срещу 3,3% преди), съответно.
Нашата прогноза за основния CPI през февруари предполага месечни печалби за 1, 3 и 6 месеца от 3,1% (срещу 5,5% преди), 3,7% (срещу 3,8% преди) и 3,6% (срещу 3,7% преди), съответно.
Цените на енергията трябва да допринесат с 1 базисен пункт към основния индекс. Коригираните за сезонни колебания цени на бензин вероятно са паднали с 0,7% (срещу +1,8% преди) през февруари, докато разходите за електрическа енергия са нараснали с 1,7% (срещу -0,04% преди) поради лошо време в Средния Запад и Североизтока. Цените на природния газ са спаднали с 0,4% (срещу 1,8% преди).
Цените на храните в домакинствата – основно стоки от хранителния магазин – вероятно ще спаднат до 0,4% (срещу 0,5% преди), тъй като цените на яйцата са се понижили през февруари. Очакваме основните стоки да поскъпнат с 0,1% (срещу 0,3% преди) и основните услуги да поскъпнат с 0,3% (срещу 0,5% преди) – и в двата случая с по-ниски стойности спрямо януари.
Подобрението в основните стоки вероятно може да се дължи на автомобили, като цените на употребяваните автомобили се увеличават с 0,5% (срещу 2,2% преди), а цените на новите автомобили падат с 0,1% (срещу 0,0% преди). Очакваме също така по-висока инфлация за мебели и облекло, тъй като потребителите са изпреварили покупките в тези категории, преди тарифите да доведат до покачване на цените.
За основните услуги очакваме по-бавен растеж на цените в хотелите, въздушните билети – отразяващи намалено потребителско търсене на неосновни разходи – и автомобилната застраховка. Хотелите вероятно ще намалят цените с 0,1% (срещу +1,4% преди), автомобилната застраховка ще забави растежа си до 0,3% (срещу +2,0% преди), а общественото транспортно обслужване ще падне с 1,5% (срещу +0,7% преди) поради по-ниските цени на авиобилетите. Основните наеми и еквивалентът на наемите за собственици (OER) вероятно ще останат постоянни на 0,3%.
Виждаме рискове нагоре за нашата прогноза. Останалата сезонност е имала тенденция да увеличава минали данни за CPI през февруари и това може да бъде проблем и тази година. По-специално, актуализираните сезонни фактори на БЛС за употребяваните автомобили очакват по-бавен ръст на цените през февруари спрямо миналата година, така че ако реалните данни надхвърлят сезонната норма, това може да доведе до по-високи сезонно коригирани стойности. Увеличаването на потенциалната сезонност се усилва от по-високото относително тегло, което БЛС вече приписва на автомобилите – с 0,5 процентни пункта повече за употребяваните автомобили и 0,8 процентни пункта повече за новите автомобили спрямо миналата година.
Очакваме да бъде предизвикателство да се запази дисинфлационният импулс в сектора на стоките през март. Цените на новите автомобили могат да се ускорят поради неблагоприятни сезонни фактори и тъй като потребителите ще изпреварват тарифите. Сезонният фактор за употребяваните автомобили също е по-малко благоприятен от миналата година.
Перспективите за второто тримесечие са смесени. Докато технически въпроси като сезонните фактори за автомобили са благоприятни за дисинфлацията, тарифите на Тръмп – много от които се очаква да бъдат въведени на 2 април, включително тарифите върху Канада и Мексико, които могат да увеличат цените на автомобилни части – могат да прекъснат процеса. Основните услуги трябва да водят дисинфлацията, но тежестта върху жилищата беше намалена с около 1 процентен пункт от миналата година. Въпреки това, инфлацията на основните услуги трябва да забави темпото си през второто тримесечие, когато се нормализира до нивата преди пандемията.
В заключение: Отчетът за CPI през февруари вероятно ще отразява по-мекото поведение на потреблението напоследък, тъй като цените падат в категориите за неосновни услуги. В същото време, отчетът ще покаже, че секторът на стоките е пречка за устойчивия импулс на дисинфлация – дори преди повечето от тарифите, обещани от президента Тръмп, да бъдат приложени.
 Senior Dealer Yulian Bonzov
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment