


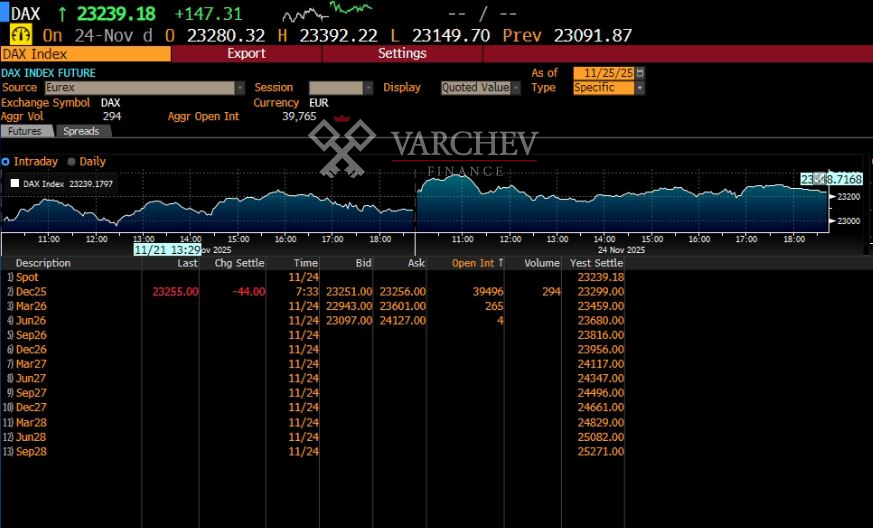
Днешният ден е фокусиран основно върху данни от САЩ, които могат да внесат сериозна волатилност на пазарите, особено при USD индекс, злато и индексите.
Сутринта излизат данни от Германия – БВП (Q3), който показва нулев растеж. Това подсказва за продължаваща слабост в германската икономика, но ефектът върху пазара е ограничен.
Следобед следват множество ключови американски показатели:
- ADP Employment – ранна индикация за пазара на труда в САЩ.
- PPI и Core PPI (Producer Price Index) – важни инфлационни показатели, следени от Фед.
- Retail Sales & Retail Control – ще покажат силата на потреблението, което е двигател на американската икономика.
- Housing data (S&P/CS HPI & Pending Home Sales) – дават картина за пазара на имоти.
- Industrial Production – измерва активността в индустрията.
- Consumer Confidence – ключов индикатор за потребителските нагласи.
Като цяло денят е силно натоварен с данни, които могат да дадат ясни сигнали за състоянието на инфлацията, потреблението и икономическата активност в САЩ.
Линк към целия календар тук:
https://calendar.varchevbrokers.com/calendar.php?lang=bg
Tоп 5 неща които да знаем преди отварянето на пазарите в Европа
- Nvidia се понижи с 1.5% в късната търговия, докато Alphabet – компанията майка на Google – се покачи с 2.6% след информация, че Meta води преговори да похарчи милиарди за AI чипове на Google. Азиатските акции се повишиха леко, но японските изостанаха, като SoftBank се срина.
- Apple е съкратила десетки позиции в отделите по продажби, за да оптимизира начина, по който предлага продукти на бизнеси, училища и държавни институции.
- Антитръстовият комисар на ЕС отхвърли възможността за облекчаване на технологичния регламент на блока, след като американският търговски министър Хауърд Лътник заяви, че Брюксел трябва да промени дигиталните си правила. Лътник каза, че САЩ биха предоставили на ЕС споразумение за намаляване на митата върху стоманата и алуминия в замяна на отстъпление по техните технологични регулации.
- Русия и Украйна си размениха удари рано във вторник – с масирани въздушни атаки над Киев и нападения срещу южни райони на Русия. Това се случи след като президентът Тръмп изрази позитивен тон относно перспективите за споразумение за прекратяване на огъня.
- Доналд Тръмп проведе последователни телефонни разговори с лидерите на Китай и Япония, докато напрежението около Тайван заплашва да провали търговското примирие с Пекин.
Очаква се европейските акции да отворят около нулата или по-ниско във вторник, тъй като регионалните пазари пренебрегват възстановяването на Уолстрийт в началото на седмицата.
Очаква се британският индекс FTSE да отвори леко по-ниско, германският DAX – надолу с 0.2%, френският CAC 40 – надолу с 0.42%, а италианският FTSE MIB да остане без промяна, според данни от IG.
Очакваният слаб старт в Европа идва след като основните американски индекси се повишиха в понеделник, подкрепени от силата на секторa изкуствен интелект и новите надежди за понижение на лихвените проценти от Федералния резерв. Пазарите в Азиатско-Тихоокеанския регион също се търгуваха по-високо през нощта, подкрепени от ръста на Уолстрийт.
Трейдърите продължават да следят за всякакви новини, които могат да повлияят на предстоящото решение за паричната политика на Фед. Пазарите оценяват над 80% вероятност за намаляване на лихвата с четвърт пункт през декември, според инструмента CME FedWatch.
Вероятността се увеличи след като президентът на Нюйоркския Фед Джон Уилямс заяви миналия петък, че има пространство за намаляване на лихвите „в близко бъдеще“. Президентът на Сан Франциско Фед Мери Дейли каза пред Wall Street Journal в понеделник, че подкрепя понижение на лихвите заради притеснения около пазара на труда.
В Европа във вторник се очакват отчетите на Compass Group, EasyJet и Kingfisher, а икономическите данни включват германския БВП и френското потребителско доверие.
Инвеститорите във Великобритания се подготвят за есенния бюджет в сряда, като се очаква вълна от данъчни увеличения, които ще бъдат обявени от британския финансов министър Рейчъл Рийвс.
Няма значими опции с изтичане на валутния пазар за отбелязване днес, като пълният списък е показан по-долу.
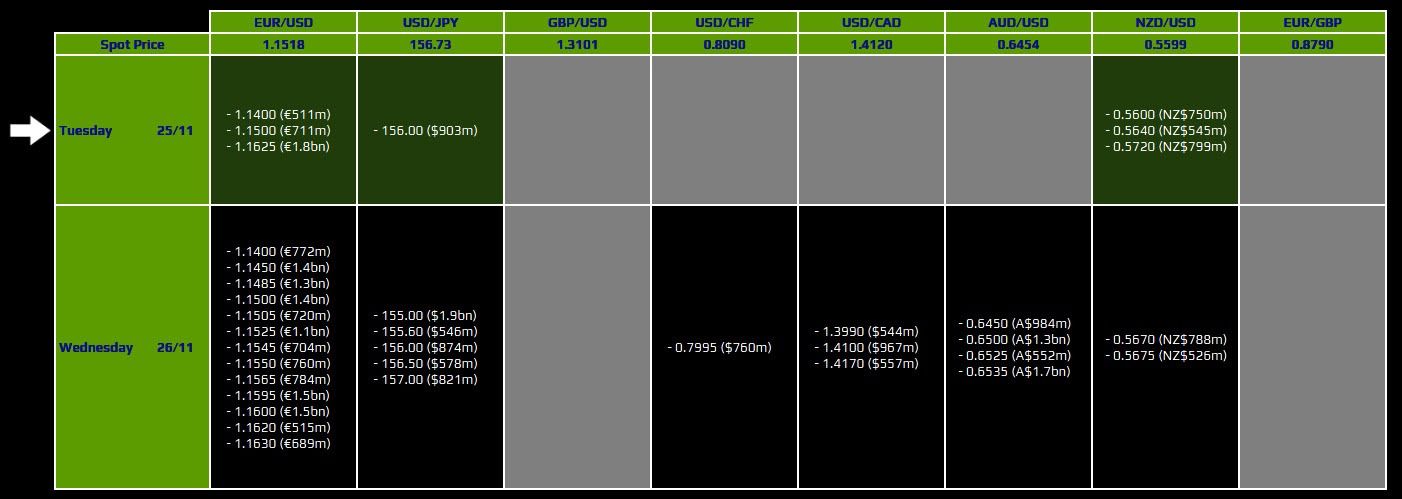
Поради това търговските настроения ще продължат да се въртят основно около общия риск апетит, въпреки че основните валути остават сравнително спокойни през седмицата. Трейдърите вероятно вече забавят активността си преди празника „Деня на благодарността“, но трябва да се има предвид, че наближава и краят на месеца, което може да предизвика определени потоци към края на седмицата. Във всеки случай, паундът ще бъде основен акцент в търговията утре, както беше отбелязано по-рано. Така че все пак има нещо, което заслужава внимание тази седмица. За повече информация относно това как да използвате тези данни, можете да се запознаете с публикацията тук.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment