


- Акциите летят нагоре. Колко добри новини остават за включване в цените?
Акциите се радват на среда, за която инвеститорите могат само да мечтаят: устойчива икономика, подобряваща се производствена активност и бичи пазар, който отказва да загуби инерция. Проблемът е, че пазарите гледат напред. Когато индексът ISM Manufacturing PMI достигне високи нива, голяма част от добрите новини често вече е отразена в цените. В момента PMI е на ниво 54, доближавайки зона, която исторически се свързва с по-слаба последваща доходност. Същевременно импулсът на пазара е сред най-силните в историята, като едногодишната доходност на long/short стратегията се нарежда в 99-ия персентил от 1998 г. насам. Инвеститорите може да установят, че дори силните фундаментални показатели вече не са достатъчни, за да подкрепят извънредно високи печалби.
2. Историческият възход на фактора „моментум“ при акциите с голяма пазарна капитализация продължава.
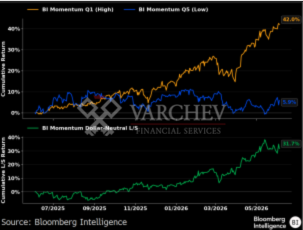
Факторът „моментум“ на BI продължава да носи изключително силни резултати при американските компании с голяма пазарна капитализация. През последните 12 месеца long/short факторът е реализирал доходност от 31,7%, подкрепена от значителното превъзходство на акциите с най-силен моментум. От 4 юни 2025 г. насам акциите от първия квинтил (Q1) по моментум — определени като тези с най-висока средна доходност за последните 6 и 12 месеца, без да се включват най-скорошните две седмици и при секторно неутрален подход — са поскъпнали с 42%. За сравнение, индексът S&P 500 Equal Weight е нараснал с 19,9%, а групата акции с най-слаб моментум е отчела едва 5,9% ръст. За да се постави в контекст доходността от 31,7% на long/short фактора, тя се нарежда в 99-ия персентил сред всички припокриващи се едногодишни доходности на моментум фактора от 1998 г. насам. Моментум факторът на BI е изграден чрез еднакво претеглени и доларово неутрални портфейли Q1–Q5 в рамките на индекса S&P 500.
3. Нарастващият индекс ISM подсказва, че в цените на акциите вече може да е калкулирана още добра новина.
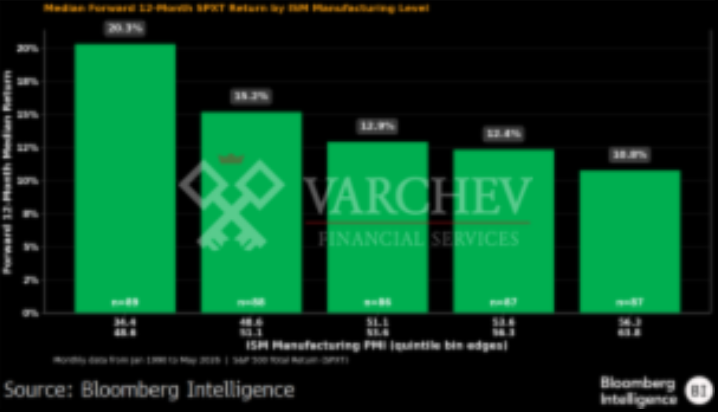
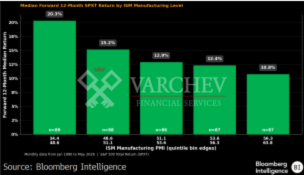
ISM Manufacturing PMI продължава да се подобрява, като последната стойност от 54 сигнализира за здравословна среда в производствения сектор. Донякъде противно на интуицията, установяваме, че високите стойности на PMI исторически са били свързани с по-слаба бъдеща доходност на акциите. Използвайки месечни данни от 1990 г. насам, разделяме наблюденията на PMI в пет групи (квинтили) и анализираме последващото 12-месечно представяне на индекса S&P 500. Най-силна доходност се наблюдава след слаби стойности на PMI под 48,6, докато най-слабите резултати идват след стойности над 56,3. Едно от обясненията е, че когато PMI достигне високи нива, голяма част от положителните икономически новини вече са отразени в цените на акциите. Настоящата стойност от 54 поставя икономиката в четвъртия исторически квинтил (53,6–56,3), което предполага ограничена допълнителна полза за пазара от по-нататъшно икономическо засилване.
4. Пазарният импулс остава твърдо в зона „Мания“, тъй като апетитът към риск продължава да е силен.
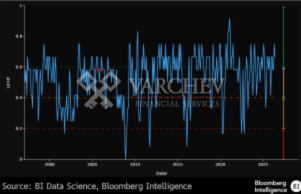
BI’s Market Pulse, нашият индикатор за краткосрочни пазарни настроения, остава твърдо в „маниакална“ зона. Три от шестте основни компонента на модела в момента допринасят за това завишено ниво: ниски корелации между отделните акции, продължаваща слабост на фактора с ниска волатилност и стеснени спредове при високодоходните облигации. Останалите сигнали са по-смесени. Пазарната широчина (breadth) и представянето на защитни спрямо циклични сектори са като цяло неутрални, докато скорошното по-добро представяне на ниско задлъжнелите компании спрямо силно задлъжнелите е по-скоро в съответствие с по-предпазливо, „паническо“ поведение. С други думи: общата картина показва силен риск-апетит, но с някои подповърхностни признаци на предпазливост.
5. Списъкът с идеи включва Marvell, Bloom Energy и Flex.
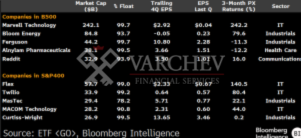
Нашите скрийнинги идентифицират 10 компании с най-силни шансове за включване в индекса S&P 500, като извадката е базирана върху Bloomberg US Large Cap Index (B500) и S&P MidCap 400. Всички компании отговарят на ключовите изисквания, включително пазарна капитализация, ликвидност с корекция за свободно търгуемите акции и рентабилност. Marvell Technology и Bloom Energy водят сред компаниите от Bloomberg индекса, докато Flex и Curtiss-Wright са сред най-силните кандидати от S&P 400. Групата отразява както секторна диверсификация, така и продължаващия пазарен фокус върху теми като изкуствен интелект и космически технологии. Включването на EchoStar се откроява, тъй като компанията не отговаря на изискването за рентабилност и вероятно е била подпомогната от участието си в SpaceX. От шестте компании, добавени след последната ребалансировка, Vertiv и Veeva са от B500, докато Lumentum, Coherent и Casey’s идват от S&P MidCap 400. FedEx Freight е отделена чрез спин-оф от FedEx.
6. Технологичният сектор доминира сред малките компании, докато пазарната широчина се разширява
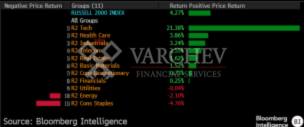
Доминирането на технологиите през май не се ограничи само до големите американски компании. То беше и основният двигател на представянето на малките компании, като индексът Russell 2000 Technology скочи с 21,38% за месеца и допринесе значително за общия ръст на индекса от 4,27%. Въпреки това секторната широчина беше осезаемо по-силна при малките компании, отколкото при големите. Докато само три сектора в S&P 500 завършиха на положителна територия, цели осем сектора в Russell 2000 отчетоха ръстове. Най-добре се представиха секторите здравеопазване (+3,86%), индустрия (+3,24%) и телекомуникации (+2,55%).
7. Най-силният ръст на печалбите от 2022 г. насам е подхранен от AI
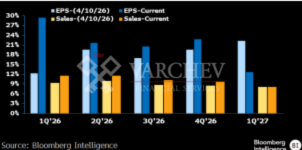
Компаниите в S&P 500 надминаха вече завишените очаквания през този сезон на отчетите, като отчетоха силни положителни изненади както при печалбите, така и при приходите, водени отчасти от основните AI компании. Ръстът на EPS (печалба на акция) достигна 29,4%, повече от два пъти спрямо предсезонната прогноза от 12,4% (или 15% срещу 7,1%, ако се изключи AI сегментът). Ръстът на приходите се ускори до 11,6% спрямо очакваните 9,4% (9,2% срещу 7% без AI), което представлява най-силното разширяване от третото тримесечие на 2022 г. и за двата показателя. Въпреки повишените предварителни очаквания, процентът на „beat“ (компании, надминали прогнозите) достигна четиригодишни върхове — 83,7% за EPS и 73,6% за приходи, спрямо средни нива за последните пет години съответно 78,3% и 61,0%. Резултатите са в съответствие с нашия модел за насоки, който прогнозира ръст в топ 20% за EPS и около 12% ръст на приходите. Основният AI сегмент включва 17 компании от нашата тематична AI кошница с оценки 2 или 3 към края на 1Q26, сред които NVIDIA, Broadcom и Micron Technology.
8. Индексът на стойностните акции формира техническа графична формация
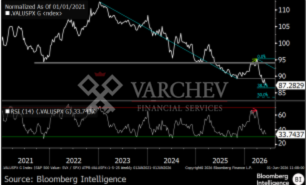
Съотношението между S&P 500 Value Index (SVX) и неговия бенчмарк S&P 500 (SPX) в момента тества ключова зона на подкрепа според графиката. Ако дъното от 2025 г. бъде пробито убедително, това би отворило път към ново историческо дъно, с потенциално разширение надолу до 38,2% Фибоначи ниво. В такъв сценарий предишната подкрепа се превръща в съпротива при последващ опит за възстановяване. Техническата картина се влошава допълнително от факта, че съотношението вече се търгува под 50-дневната и 200-дневната пълзяща средна. Освен това се наблюдава меча дивергенция при RSI — индикаторът прави по-нисък връх, докато самото съотношение достига по-висок връх, което често се тълкува като отслабващ импулс. Допълнително, историческият сезонен профил не е особено благоприятен, като средният спад през май за последното десетилетие е около 1,2%. От другата страна на сценария стои възможен отскок от текущото ниво, който би могъл да върне съотношението обратно към 200-дневната пълзяща средна и да стабилизира краткосрочната тенденция.
9.Моментумът при японските акции поставя под съмнение правилото „продавай през май”
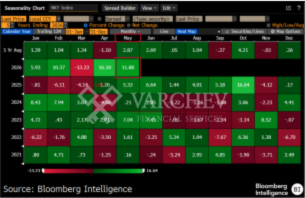
Аргументът за сезонността „продавай през май“ има по-слаба тежест в Япония, когато пазарният моментум вече е силен. През последните 50 години средната (медианна) доходност на Nikkei за периода май–август е била едва около 1%. Но когато май е положителен месец, медианната доходност за юни–август се повишава до 3,2%, а в случаите, когато май носи ръст над 5% (както е тази година), тя надхвърля 13%. Този условен моментум е важен на фона на това, че индексът Nikkei вече е нагоре с около 33% от началото на годината в йени и около 30% в щатски долари. Японските големи компании също имат значима експозиция към теми като инфраструктура за изкуствен интелект и инвестиции в центрове за данни, особено чрез сектори като полупроводници, технологично оборудване и капиталови стоки. Ако глобалният цикъл на AI капиталови разходи се запази, японските акции могат да получат допълнителна подкрепа, като потенциално участие има и по-широк кръг сектори като индустрии и финансови компании.
10. Латинска Америка изостава от глобалното рали при акциите
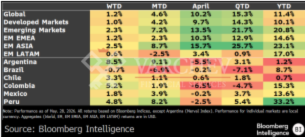
Оптимизмът около потенциално споразумение между САЩ и Иран подкрепи глобалните акции през изминалата седмица, но пазарите в Латинска Америка изостанаха спрямо глобалните и развиващите се пазари като цяло. Най-силният негативен фактор беше Бразилия, където по-ниските цени на петрола натежаха върху енергийния сектор на фона на очаквания за нормализиране на търговските потоци през Ормузкия проток. Допълнително натиск оказва и поведението на чуждестранните инвеститори, които са на път да отчетат най-големите месечни изходящи потоци от 2020 г. насам, което обръща важен източник на подкрепа за бразилските акции. Аржентина продължи да се представя по-силно, тъй като страновият риск се понижи благодарение на подобряващата се вътрешна макроикономическа среда, а валутните резерви достигнаха рекордни нива. Колумбийските акции също се повишиха преди първия тур на президентските избори, като консервативният кандидат Абелардо де ла Есприела набра инерция, а пазарите за залагания все по-често го оценяват като фаворит.
11. Компресията на рисковата премия при акциите сигнализира за самодоволство на пазара
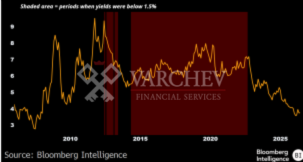
Оценките на европейските акции показват известна степен на самодоволство, като премията за риск при акциите (equity risk premium, ERP) на STOXX Europe 600 е спаднала до нивата от декември 2007 г. Това се случва на фона на очаквания за потенциално споразумение между САЩ и Иран и облекчаване на инфлацията, което подобрява перспективите за корпоративните печалби. По-високите доходности по облигациите — подхранени от инфлация, свързана с енергията, и политическа несигурност (особено във Великобритания) — са довели до компресия на ERP до около 370 базисни пункта, значително под дългосрочната медиана от 6,2% (или 5,4% в периоди, когато доходността на европейските 10-годишни облигации е над 1,5%). Подобна картина се наблюдава и при FTSE 100, където премията за риск е близо до дъната от средата на 2007 г. и е с около 170 базисни пункта под медианата си в периоди с 10-годишни британски облигации над 3%. Исторически данните показват, че когато ERP е в най-ниския си квинтил, средната доходност за следващия месец е едва около 0,9%, като положителни резултати се наблюдават в около 61% от случаите. Най-доброто представяне обикновено се случва, когато ERP е в средните си нива, а не в екстремно ниските зони.
12. Напитките остават на върха, докато дистрибуционните компании се влошават допълнително по инерция
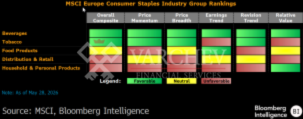
Нашата оценка за сектора consumer staples показва малко промени в челните и крайните позиции, като напитките запазват първото място, а household & personal products остават на дъното. Секторът на напитките продължава да бъде подкрепян от силна пазарна широчина, по-добри перспективи за растеж и относително атрактивни оценки, въпреки че понижението на прогнозата на Pernod Ricard, свързано с конфликта в Иран, показва наличието на определен риск за печалбите. Тютюневият сектор заема второ място благодарение на силен ценови моментум и положителни ревизии на печалбите, но в същото време се търгува на най-високи исторически оценки. При хранителните продукти позиционирането се измества към средата на класацията поради смесени фундаментални данни и слаба ценова широчина. Секторът на домакинските и лични продукти остава последен, с общо слаби показатели във всички основни компоненти, с изключение на оценките. Секторът на дистрибуцията също се нарежда по-назад, повлиян от слаби технически сигнали и по-високи оценки спрямо останалите.
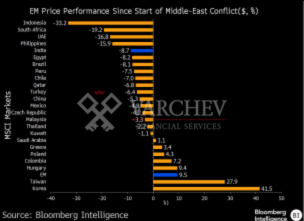
13. Корея и Тайван водят ръста на развиващите се пазари
Рекорден ръст, воден от AI-свързани пазари като Южна Корея и Тайван, е изтласкал индекса на развиващите се пазари нагоре с около 9% от началото на конфликта в Близкия изток в края на февруари. В същото време индийските акции изостават значително, като се представят с почти 18 процентни пункта по-слабо от региона. Ако се изключат Южна Корея и Тайван, почти всички останали основни развиващи се пазари изостават спрямо бенчмарка, което е сравнително рядко явление. Високите оценки в Индия продължават да отблъскват чуждестранните инвеститори, което води до устойчиви изходящи потоци и оказва натиск върху представянето на пазара.
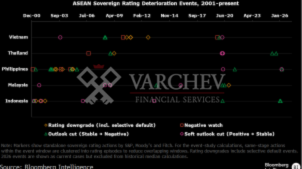
14. Кредитният/рейтингов цикъл в Югоизточна Азия от 2001 г. насам
Рискът около кредитните рейтинги в Югоизточна Азия отново е на фокус, след като Moody’s ревизира перспективата за Индонезия до негативна на 5 февруари, а Fitch направи същото на 4 март, въпреки че и двете агенции запазиха инвестиционния кредитен рейтинг. Слабостта на индекса Jakarta Composite Index подсказва, че част от тези опасения вече са заложени в цените, макар по-широкото „risk-off“ движение от март насам да затруднява ясното тълкуване на сигнала. Анализът разглежда дали евентуално понижение на рейтинга би предизвикало нов шок на пазара или просто би потвърдило вече частично асимилиран риск, като се използват случаи на влошаване на суверенни рейтинги в Югоизточна Азия от 2001 г. насам. Азиатската финансова криза от 1997–98 г. е изключена, за да не изкриви резултатите. Събитията са групирани в няколко категории — реални понижения на рейтинги, негативни наблюдения (watch), понижения на перспективата от стабилна към негативна и подобрения към стабилна перспектива — като ефектът им се оценява през поведението на акциите и капиталовите потоци от чуждестранни инвеститори.
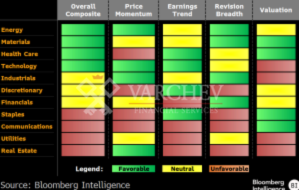
15. Технологиите се присъединяват към материалите и енергетиката като водещи в рейтинговата класация
Нашата секторна оценка за китайските акции показва, че материалите и енергетиката остават в най-високия ешелон, докато технологиите се изкачват в топ групата благодарение на по-силен ценови моментум и подобряващи се печалби. Това изместване подчертава нарастващото значение на „физическата“ страна на изкуствения интелект и инфраструктурата около него, като A-акциите в технологичния сектор се възползват от по-голяма експозиция към AI хардуер. Секторът на материалите остава силен, подкрепен от политиките на властите срещу прекомерната конкуренция, както и от цените на суровините, които подпомагат както моментума, така и печалбите, докато по-ниските оценки допълнително подобряват позиционирането му. Енергетиката също остава благоприятна, тъй като очакванията за мир не са елиминирали рисковата премия при суровините. В долната част на класацията остават недвижимите имоти и комуналните услуги. Въпреки че недвижимите имоти са вторият най-добре представящ се сектор от началото на годината, подкрепени от ранни признаци на възстановяване в някои първокласни градове, слабите печалби и оценки предполагат по-скоро L-образен сценарий на възстановяване.
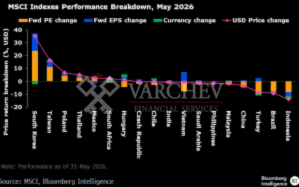
16. Ралито при технологичния хардуер изтласква притесненията за развиващите се пазари на заден план
Ралито при технологичния хардуер може да продължи да поддържа инерцията на развиващите се пазари, дори ако споразумение между САЩ и Иран остава недостижимо към края на май. Въпреки че ревизиите на печалбите остават положителни за двата технологично тежки пазара, основният принос към ръста през последния месец идва от преоценка на оценките след края на отчетния сезон за първото тримесечие. Извън технологиите обаче промените в оценките са по-нееднородни, което подчертава разминаването между пазари с висока експозиция към технологии и тези, при които такава експозиция липсва. За по-широко и устойчиво подобрение на оценките в целия спектър на развиващите се пазари вероятно ще е необходима трайна деескалация на конфликта в Близкия изток и повторно отваряне на Ормузкия проток. Методологично, разлагаме доходността на всеки пазар чрез ценова динамика и 12-месечни комбинирани forward BEst P/E коефициенти за отделните MSCI пазарни индекси.
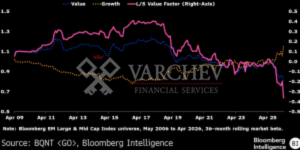
17 . Рекордно ниската бета задълбочава спада при стойностните акции в развиващите се пазари
Скорошният спад при стойностните акции (value) частично се обяснява с тяхната по-силна негативна експозиция към пазара. През по-голямата част от последните пет години бета коефициентите на value и growth стратегиите са били сходни, около 1, което означава, че и двете групи са се движили сравнително синхронно с пазара. Тази връзка обаче започва да се разминава в края на миналата година. Акциите със стойностен профил стават по-малко чувствителни към общите пазарни движения, като тяхната бета пада под 1, докато при растежните (growth) тя се повишава. В момента бета на value е около 0,79, докато при growth е около 1,15. Това означава, че нетната „long-short“ експозиция на value фактора спрямо пазара е приблизително –0,36, което е рекордно ниско ниво. Така силно отрицателната нетна бета означава, че пазарно рали, водено от растеж и моментум, естествено се превръща в структурна пречка за представянето на value стратегията.
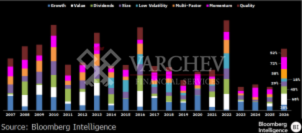
18. Факторните ETF-и отново започват да работят
Факторните ETF-и тихо преживяват силен момент. Почти 50% от всички „smart beta“ ETF-и тази година се представят по-добре от широкия пазар — изненадващо силно постижение, като се има предвид колко мощно е общото пазарно рали. Исторически най-високите нива на „beat rate“ при факторните ETF-и са били през 2022 г., когато защитното позициониране и фокусът върху фундаментите са помагали в изключително трудна пазарна среда. Това прави настоящата година особено интересна, тъй като рядко се наблюдава толкова широко надминаване на пазара в условия на силен възходящ тренд. Погледнато по категории, ETF-и свързани със value, multifactor, momentum и quality всички имат над половината продукти, които изпреварват пазара. Това подсказва, че лидерството на пазара започва да се разширява отвъд най-големите технологични компании. Този възход идва след необичайно труден период за факторното инвестиране, като 2023 и 2025 г. се нареждат сред най-слабите години за стратегията
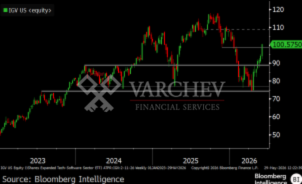
19. Технологичният ETF оформя графична формация
Софтуерният секторен ETF вероятно ще остане в рейндж (странично движение) в краткосрочен план според графиката. Този канал е ограничен от върха от февруари 2024 г., който действа като съпротива, и пика от юли 2023 г., който служи като подкрепа. Редовните отскоци от тези две зони потвърждават значението им като ключови технически нива. Ако цената остане между тази „подова“ и „тавана“ зона на база затваряния, това би означавало, че низходящият тренд е спрял и пазарът се движи в консолидация. Пробив под долната граница би отворил път към понижение до дъното от октомври 2023 г., докато пробив над съпротивата би могъл да удължи движението нагоре към зоната около ноемврийското дъно. Позитивната страна е, че ETF-ът е затворил над 50-дневната пълзяща средна и е регистрирал най-големите последователни входящи потоци за последното десетилетие. Това се случва след неуспешен пробив надолу под януарското дъно от 2024 г., като цената е успяла да се върне обратно над това ниво още през следващата седмица.
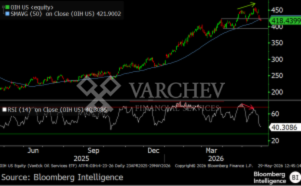
20. ETF-ът на нефтесервизни компании формира графична формация
ETF-ът VanEck Oil Services (OIH US) може да продължи възходящото си движение според графиката ни. Затваряне над върха от март би могло да удължи ралито към пика от седмицата, приключила на 3 август 2018 г. В същото време на 30 март се е формирал мечи „engulfing“ модел, при който пазарът е отворил близо до върха, след което е спаднал и е затворил близо до дъното на сесията, което създава широк диапазон на свещта и „поглъща“ предходната. Има и негативен сигнал под формата на меча дивергенция при RSI — индикаторът не е направил нов връх за 2026 г., въпреки че цената е достигнала по-висок връх, което подсказва отслабващ импулс и възможно забавяне на пробива. Допълнително, късите позиции са близо до 10-годишно дъно, което потенциално може да се превърне в източник на бъдещ натиск от продажби, а изходящите потоци през март са най-големите от май 2022 г. насам. От друга страна, ако цената се върне под върха от март, това би могло да отвори път за корекция към 50-дневната пълзяща средна.
21. Потоците към устойчиви ETF-и предпочитат по-малко изрично брандиране
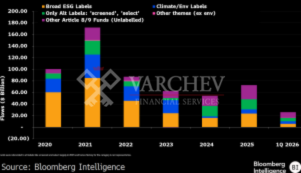
ETF-ите, свързани с устойчивост, показаха устойчивост през първото тримесечие, като привлякоха над 20 млрд. долара. Потоците обаче бяха концентрирани основно в ETF-и по SFDR Article 8 и 9, които не са толкова директно етикетирани като „устойчиви“ или „климатични“ продукти.Сред фондовете с по-меки формулировки за устойчивост — например „screened“, които обикновено означават изключване на определени компании — също се наблюдаваха входящи потоци. Това контрастира с по-широката вселена от устойчиви фондове, където именно „screened“ стратегиите бяха сред основните източници на изходящи потоци през 2025 г., което подсказва, че търсенето се задържа най-добре при продукти с ESG характеристики, но с по-малко изрично брандиране.Обхватът включва фондове, обозначени като ESG, устойчиви, климатични, базирани на ценности или импакт стратегии, както и такива по SFDR Article 8 и 9. Сред мениджърите с най-големи входящи потоци са BlackRock, Crédit Agricole, UBS и BNP Paribas.
22. Бумът при пускането на нови ETF-и продължава
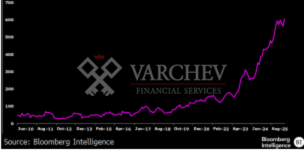
Бумът при лансирането на ETF-и в индустрията е достигнал безпрецедентни нива. Само през последните шест месеца на пазара в САЩ са били пуснати над 600 нови борсово търгувани фонда — рекордно темпо, което представлява над 12% от общо около 5 200 продукта в индустрията.Този ръст е променил конкурентната среда: почти половината от всички ETF-и, които в момента се търгуват, са на по-малко от три години. Макар вълната от нови продукти да отразява стремежа на емитентите да се възползват от силното търсене на нови стратегии, тя също така повишава конкуренцията на пазара, където много фондове може да срещнат трудности да привлекат достатъчно активи и да постигнат мащаб.
23. QQQ е ETF-ът с най-високи приходи от такси сред над 5 000 продукта
ETF-ът Invesco QQQ Trust Series 1 (QQQ) може да бъде най-ценният ETF франчайз в управлението на активи — не защото има най-големи активи, а защото генерира най-високи приходи от такси спрямо тях. През първото тримесечие QQQ е донесъл приблизително 198 млн. долара приходи от такси — значително повече от конкуренти като SPY и далеч над ултранискотарифни фондове като VOO и IVV. Това прави ETF-а необичаен в среда, доминирана от натиск за понижаване на таксите. Силата на QQQ идва от това, че Invesco дълго време е имала уникален контрол върху този индекс, както и от факта, че самият индекс е изключително силен по представяне. Въпреки че по-евтини алтернативи съществуват, инвеститорите често възприемат QQQ като „евтин“ заради исторически по-добрите резултати. Докато някои взаимни фондове могат да генерират повече приходи в абсолютна стойност, QQQ се счита за по-ценен франчайз, тъй като ETF пазарът расте, а взаимните фондове постепенно губят значение.
24. Ралито при софтуерните акции изкачва CLOD до върха на нашата ETF класация
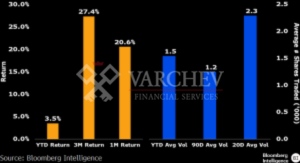
ETF-ът Themes Cloud Computing (CLOD) показва ясни признаци, че се откъсва от останалите, с месечна доходност от 20,6% през май и ръст на обема от 48%, което е част от количествения ни процес за избор на ETF на месеца. Този ръст е в синхрон с по-широкото възстановяване на софтуерния сектор и е помогнал на концентрирания портфейл от около 50 позиции да надмине по-широките пазарни индекси. Софтуерът често се посочва като един от най-уязвимите сектори спрямо развитието на изкуствения интелект, но пазарът засега не приема тази теза, тъй като възстановяването през май е достатъчно силно, за да върне сектора обратно на положителна територия за годината. Въпреки че обемът при CLOD остава сравнително нисък — около половин милион, той нараства, а подобни ранни увеличения на активност често са сигнал за по-дългосрочна жизнеспособност на ETF-а.
25. JPM и DFA, комбинирани, могат да доминират дълго време на пазара на активни ETF-и
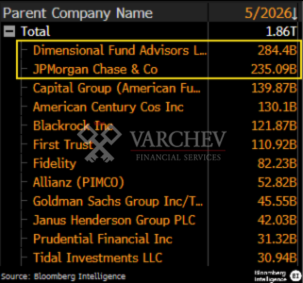
Dimensional би представлявала атрактивна цел за придобиване от добре капитализиран глобален мениджър на активи, който иска да разшири бизнеса си с активно управлявани ETF-и. Частната компания, според търговското издание CityWire, търси потенциален купувач. Един логичен кандидат би бил JPMorgan, предвид сходните, но и допълващи се ETF стратегии на двете фирми. И двете компании постигат успех с нискотарифни активни ETF-и, макар и по различни пътища — при JPMorgan значителна част от потоците са насочени към covered call стратегии и облигационни фондове, докато Dimensional Fund Advisors (DFA) е известна със своя експертен подход към факторното инвестиране. Пазарът на активно управлявани ETF-и се счита за едно от най-бързо растящите сегменти на Уолстрийт, тъй като предлага по-високи такси спрямо индексните фондове и силен растеж на активите. Потенциална сделка би дала на JPMorgan около 519 млрд. долара в активни ETF активи — почти четири пъти повече от следващия по големина емитент.
26. Слабите икономически данни ограничават доходността в късия край на кривата
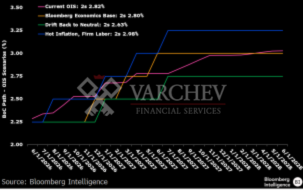
Серия от по-слаби икономически данни е довела до пренастройване на очакванията за политиката на Bank of Canada, като доходността по 2-годишните облигации се е върнала около нашата краткосрочна прогноза от 2,8%, което ограничава допълнително разширяване на т.нар. bull steepening, освен ако не се появят нови негативни данни. Пазарът преди това беше заложил сравнително агресивен цикъл на повишения от страна на централната банка, като ценеше основен лихвен процент около 2,75% до края на 2026 г. и 3,25% до края на 2027 г. Последното рали при облигациите обаче върна късия край на кривата по-близо до „справедлива стойност“, съгласно прогнозите на Bloomberg Economics, които очакват поетапно връщане към неутрална политика, започваща от декември 2026 г. Рисковете остават насочени надолу, тъй като икономическата картина е слаба и все по-„лепкава“, докато кривата CORRA все още ценообразува терминален лихвен пик около 3%, което е приблизително 25 базисни пункта над средните оценки за неутрална лихва.
27. US Aggregate индексът се повишава с 0,31% през май, но изостава от доходността от купони.
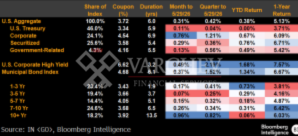
Фиксно доходните пазари отбелязаха смесено представяне през май. Индексът на държавните облигации приключи месеца слабо, с едва 11 базисни пункта доходност, докато корпоративните облигации се представиха значително по-добре, с 76 б.п. обща доходност и 56 б.п. свръхдоходност спрямо бенчмарка. Широкият Bloomberg US Aggregate Bond Index постигна умерена обща доходност от 31 б.п., като основен фактор за волатилността бяха новините около конфликта между САЩ и Иран. Очаквания за напредък в преговорите след средата на месеца подкрепиха дългия край на кривата, което доведе до рязко bull flattening движение и свали доходността на 30-годишните облигации обратно под 5%. Въпреки известно понижение в инфлационните очаквания (breakevens при TIPS), основният двигател на движението бяха реалните доходности, като индексът на защитените от инфлация облигации (TIPS) леко изпревари номиналните облигации. В крос-активния контекст свръхдоходностите също бяха стабилни, като обявеното примирие в края на месеца допринесе за спад на волатилността.
28. Растящият държавен дълг все по-често оказва негативен натиск върху доходността на облигациите
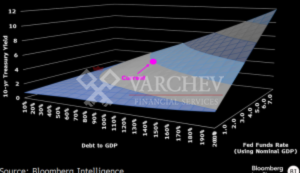
Нарастващият обем на държавния дълг в обращение може допълнително да промени динамиката на ценообразуването при дадено ниво на икономическа активност. По-нататък авторите разглеждат прост модел за доходността на 10-годишните щатски държавни облигации. При ниво на търгуем дълг спрямо БВП около 100% те смятат, че пазарът е достигнал точка, в която ралитата при облигациите ще бъдат по-плитки, а разпродажбите – по-рязки, макар че движението ще продължи да следва цикличността на икономиката. Моделът използва тримесечна рамка и включва съотношението дълг/БВП като „стокова“ (запасна) променлива. Ефектът на дълга се калибрира чрез сравнение с други развити пазари, като се анализира разликата между доходността на 10-годишните облигации на Франция и Германия спрямо нивото на техния държавен дълг. Предимството на този подход е, че и двете държави оперират в една и съща валута, но имат различно възприемане на кредитния риск, което позволява по-ясно изолиране на влиянието на дълга върху доходността.
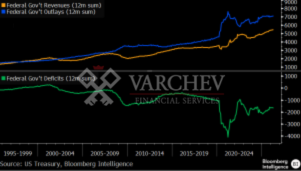
29. Дефицитите са се стабилизирали, но остават високи
Федералният бюджетен дефицит вероятно ще остане близо до 2 трилиона долара годишно. Рискът е той да се разшири още, ако икономиката отслабне и приходите от данъци намалеят. На фона на вероятно разделено управление в началото на 2027 г. не се очаква мащабен фискален стимул при икономическо забавяне, което означава потенциал за по-продължителна слабост в растежа. В същото време дефицитите вероятно ще се увеличават само умерено, основно по линия на по-слаби приходи, а не на рязко нарастване на разходите. Общото намаляване на разходите изглежда малко вероятно, тъй като последните бейби бумър поколения започват да се пенсионират и да получават социални и здравни плащания, което увеличава задължителните разходи по Social Security и Medicare и допълнително ограничава фискалната гъвкавост на Конгреса.
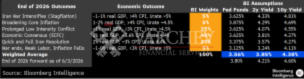
30. Сценарии за лихвените проценти в САЩ към края на годината
Несигурността е дума, която се използва често от началото на войната в Иран, като заглавията в новините променят ценообразуването на лихвените пазари — доходностите рязко спадат, когато изглежда, че войната ще приключи бързо, и се обръщат нагоре, когато мирните преговори се провалят. Въпреки това движението при 2- и 10-годишните американски държавни облигации остава в сравнително ясно дефинирани диапазони през последните седмици. Дългият край на кривата има различна динамика, която ще бъде разгледана по-нататък в анализа. Авторите очертават около шест реалистични сценария за останалата част от годината. Най-негативният за икономиката и лихвените пазари е ескалация на конфликта между САЩ и Иран. В другия край на спектъра е сценарий, при който войната приключва, но пазарът на труда отслабва до нива, близки до рецесия.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment