


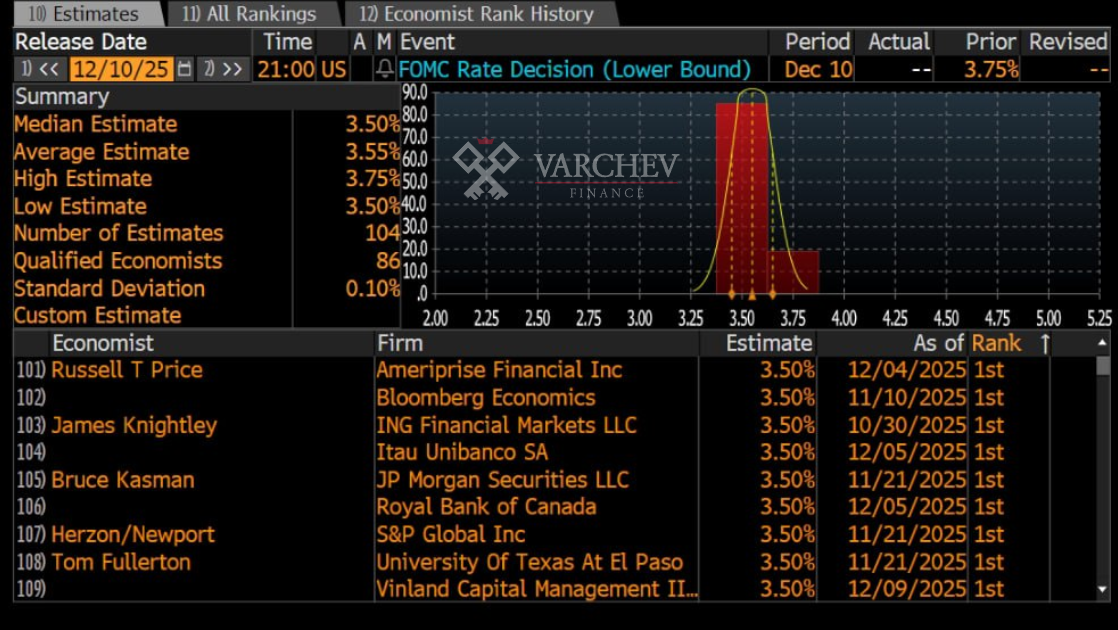
Федералният резерв ще понижи основната си лихва с 25 базисни пункта до диапазона 3.50–3.75%, като паричните пазари на Фед в момента отчитат около 90% вероятност за такъв сценарий. Очакванията са за понижение въпреки задълбочаващите се разногласия сред политиците, като днес се очакват множество несъгласни гласове както от по-„ястребовите“, така и от по-„гълъбовите“ представители.
Ако решението бъде взето, то ще последва понижението от октомври и ще доведе до общо 175 базисни пункта намаление на лихвите от началото на цикъла на облекчаване през септември 2024 г. Тогава председателят на Фед Джером Пауъл предупреди, че декемврийско понижение далеч не е гарантирано, като сравни ситуацията с шофиране в мъгла, при което е разумно да се намали скоростта.
Както отбелязва Newsquawk, заради временното спиране на работата на правителството публикуването на ключови икономически данни се забавя и след последното заседание има ограничена нова информация. През следващата седмица обаче ще бъдат публикувани данните за заетостта извън земеделието за октомври и ноември, нивото на безработица за ноември и инфлацията по CPI за същия месец. Те идват след много силните данни за свободните работни места по JOLTS за септември и октомври.
Въпреки че пазарите в голяма степен вече калкулират понижение на лихвите, очакваното гласуване остава оспорвано. Именно поради това сред инвеститорите преобладава виждането, че предстоящият ход на Фед ще бъде т.нар. „ястребово понижение“ – съпроводено с по-предпазлив тон за бъдещата парична политика.
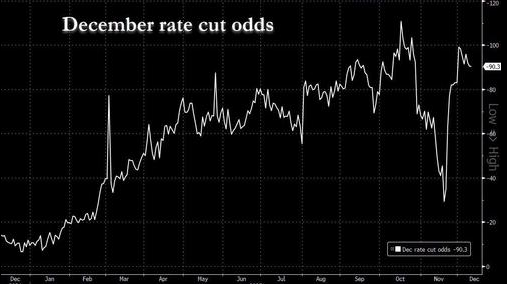
Но какво всъщност означава „ястребово понижение“? Това е сценарий, при който пазарите очакват много ограничени допълнителни намаления на лихвите – под 8 базисни пункта през януари и по-малко от едно пълно понижение от 25 базисни пункта в първите три заседания на Фед през 2026 г., след които изтича мандатът на Джером Пауъл като председател. Според Bank of America инвеститорите са се придържали към разбирането, че корекция в средата на цикъла обикновено включва около три понижения.
От JPMorgan посочват, че подобно послание може да бъде предадено чрез формулировките в официалното изявление, ако то наподоби насоките от миналата година. През ноември тогава Фед използва израза „при разглеждане на допълнителни корекции“, след което последва понижение през декември. Впоследствие формулировката беше променена на „при разглеждане на степента и времето на допълнителни корекции“, което беше последвано от пауза в лихвите до септември 2025 г. Връщането към подобен език би могло да даде сигнал за пауза още на януарското заседание.
Главният икономист на JPMorgan Майкъл Фероли очаква както изявлението, така и пресконференцията след заседанието да имат по-строг тон. В същото време той смята, че евентуално отслабване на пазара на труда ще доведе до ново понижение на лихвите през януари, въпреки че пазарите в момента оценяват тази вероятност на под 30%.
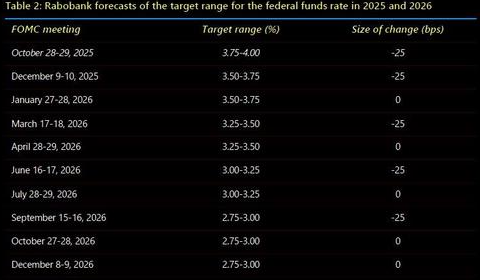
В по-дългосрочен план от Rabobank очакват Федералният резерв да продължи цикъла си на понижаване на лихвите поне докато достигне оценяваното от централната банка неутрално ниво на лихвата.
Ястреби срещу гълъби: По време на пресконференцията след заседанието на Федералния комитет по отворените пазари през октомври председателят Джером Пауъл посочи, че сред членовете има силно разминаване в мненията за следващите стъпки. Той подчерта, че ново понижение през декември далеч не е сигурно заради инфлационните рискове.
Пауъл определи октомврийското понижение като още един ход за управление на рисковете, но даде да се разбере, че подходът напред ще бъде различен. Говорейки за липсата на достатъчно данни към онзи момент, той заяви, че това може да повлияе на решението през декември и използва аналогията със шофирането в мъгла, когато е по-разумно да се намали скоростта.
Въпреки тази ясно изразена предпазливост от страна на председателя, подобно виждане не се споделя от всички членове на Комитета. Част от икономистите и представители на Фед продължават да подкрепят допълнителни понижения на лихвите. Сред тях е и президентът на Федералния резерв в Ню Йорк Джон Уилямс, който заявява, че понижение в близко бъдеще може да бъде подходящо.
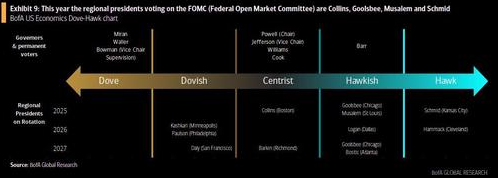
Анализ на Newsquawk показва ясно разделение сред гласуващите членове на Федералния резерв. Четирима от тях открито подкрепят понижение на лихвите – Боуман, Уолър, Миран и Уилямс. Един член, Кук, се разглежда като по-скоро склонен към понижение, докато позициите на председателя Джером Пауъл и Джеферсън остават неясни.
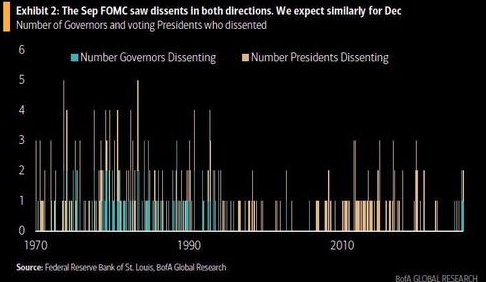
В същото време петима членове клонят към запазване на текущите нива – Бар, Шмид, Колинс, Мусалем и Гулсби. Това силно разслоение създава предпоставки настоящото заседание да доведе до най-големия брой несъгласни гласове от началото на 90-те години. Пазарните оценки сочат около 22% вероятност четирима членове да се противопоставят на каквото и да е понижение на лихвите.
Съществува и сценарий, при който вотът може да завърши с три различни позиции – гласове срещу самото решение, гласове в подкрепа на понижението и отделно несъгласие в полза на по-агресивно намаление от 50 базисни пункта, каквото предлага Миран.
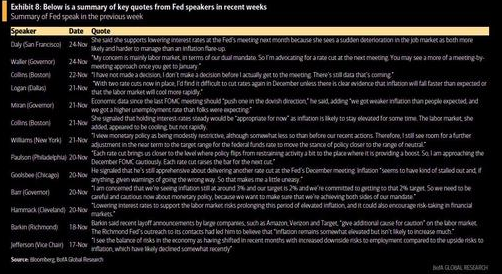
За да се добие по-ясна представа за широкия спектър от мнения сред представителите на Федералния резерв, през последните седмици бяха направени редица ключови изявления както от по-„ястребово“, така и от по-„гълъбово“ настроени членове. Тези коментари очертават дълбокото разделение в Комитета и показват колко различни са вижданията относно темпа и посоката на бъдещата парична политика.
ДАННИ: Заради продължителното спиране на работата на правителството липсват редица ключови икономически данни за САЩ, което засилва несигурността за бъдещия път на паричната политика и допринася за дълбокото разделение във Фед. Това ясно личи и от протоколите от октомврийското заседание. С възобновяването на публикуването на статистиката започва да се оформя по-ясна картина – първоначалните молби за помощи при безработица постепенно намаляват, като последният отчет е едва 191 хиляди, най-ниското ниво от септември 2022 г., макар да има съмнения за сезонен ефект около Деня на благодарността. В същото време показателят JOLTS за свободните работни места през октомври скача до 7.67 млн. спрямо 7.23 млн. през август и над нивото от 7.66 млн. през септември. Данните за заетостта извън земеделието за октомври и ноември ще бъдат публикувани на 16 декември, като за октомври няма да има официални данни за безработицата. Инфлацията по CPI за ноември ще излезе на 18 декември.
ПРЕДСЕДАТЕЛ НА ФЕД: Картината за 2026 г. се усложнява допълнително от предстоящия избор на нов председател на Федералния резерв от страна на президента Доналд Тръмп, който се очаква в началото на януари. Ако изборът падне върху ясно „гълъбово“ настроен кандидат, като директора на Националния икономически съвет Кевин Хасет, това ще увеличи вероятността за нови понижения на лихвите през 2026 г.
ПРЕСКОНФЕРЕНЦИЯТА НА ПАУЪЛ: Според Rabobank Джером Пауъл вероятно ще омаловажи вътрешните разногласия, представяйки ги като резултат от трудната среда с инфлационни рискове нагоре и рискове за заетостта надолу. По отношение на януари той ще подчертае, че решенията на Фед ще останат строго зависими от данните и ще се вземат заседание по заседание. Всеки по-ясен сигнал за следващите стъпки обаче ще бъде ключов за пазарите. Още през октомври изявленията му, че декемврийско решение не е предопределено, доведоха до осезаема „ястребова“ реакция.
От Bank of America гледат по-скептично и смятат, че Пауъл е изправен пред най-разделения комитет от години. Затова той ще се опита да балансира очакваното понижение с по-строг тон на пресконференцията, както направи и през октомври. В същото време банката се съмнява, че той ще успее да се дистанцира от тълкуването за силна зависимост от данните. Инвеститорите ще бъдат предпазливи, тъй като преди януарското заседание предстои публикуването на голям обем статистика – данните за заетостта за октомври и ноември, безработицата за ноември, продажбите на дребно за октомври и инфлацията за ноември. Това допълнително усложнява сигналите в момент, когато Пауъл навлиза в последните месеци от мандата си.
КАК МОЖЕ ДА БЪДЕ СИГНАЛИЗИРАНА ПАУЗА ПРЕЗ ЯНУАРИ: Един от вариантите е Пауъл да даде знак, че ново понижение ще изисква значително по-сериозно отслабване на пазара на труда. Той няма да се ангажира с конкретни числови прагове, но може да очертае качествени насоки. Друг вариант е да подчертае, че лихва от 3.5–3.75% не е рестриктивна в реално изражение, докато инфлацията все още остава над целта. Въпреки това от Bank of America смятат, че той едва ли ще заеме толкова твърда позиция предвид по-умерения си подход.
ПЕРСПЕКТИВАТА НА „ЯСТРЕБИТЕ“: До осем регионални президенти на Фед, както и вероятно един от управителите, могат да предпочетат запазване на текущите лихви. Причините варират – от съмнения дали търсенето на труд наистина отслабва, през опасения за вторични инфлационни ефекти от мита, до риск от ускоряване на инфлацията при по-нататъшни понижения. Тези аргументи ще дадат на пазарите ориентир за условията, при които могат да последват нови намаления.
Според Morgan Stanley Пауъл ще даде сигнал, че фазата на „прекалибриране“ на паричната политика е приключила. Оттук нататък всяка промяна ще се обсъжда на заседание по заседание и ще бъде изцяло водена от данните. Тонът му ще бъде предпазлив, но гъвкав – текущата политика е добре позиционирана спрямо рисковете, а бъдещите решения ще зависят от развитието на икономиката.
Goldman Sachs очаква Пауъл да звучи много близо до тона от октомври, като подчертае, че нищо не е предварително зададено и че Фед вече е по-близо до неутралното ниво. Според банката това ще отразява по-строго настроената част от Комитета, но всяка индикация, че Фед остава чувствителен към рисковете за пазара на труда, ще бъде приета успокояващо от инвеститорите.
БАЛАНСОВА ПОЛИТИКА: От последното заседание вниманието се насочва и към баланса на Фед, след като Комитетът решава да прекрати намаляването на портфейла си от ценни книжа на 1 декември. Няколко представители на централната банка вече дават сигнали, че балансът отново ще започне да нараства в близките месеци, което подсказва, че техническо разширяване на баланса е възможно в сравнително кратък хоризонт.
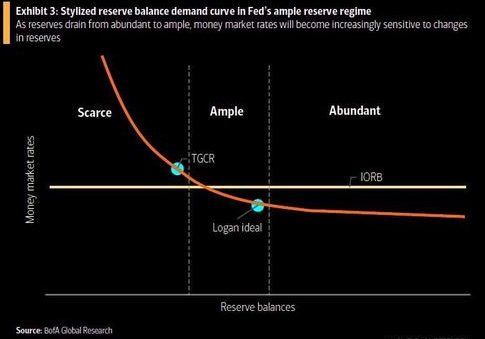
В този контекст Bank of America очаква Федералният резерв да направи допълнително съобщение, свързано с т.нар. покупки за управление на резервите, наред с понижаването на лихвите. Подобен ход ще означава месечни покупки на краткосрочни американски държавни облигации за около 45 млрд. долара, с цел поддържане на банковите резерви и предотвратяване на напрежение с ликвидността на пазарите.
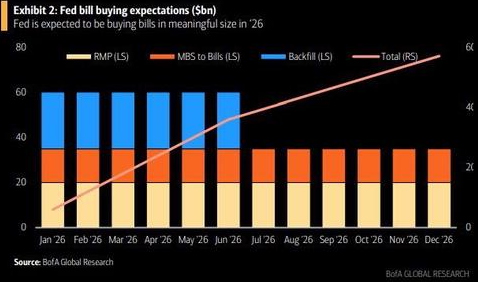
Комбинирани с реинвестиранията на MBS, общите покупки на държавни ценни книжа могат да достигнат около 60 млрд. долара на месец. Bank of America уточнява, че тези „покупки за управление на резервите“ не представляват количествено улесняване (QE) и целят да поддържат функционирането на паричните пазари, а не да стимулират кредитирането. Въпреки че мнозина ще ги възприемат като „печатане на пари“, тъй като те всъщност внасят ликвидност в системата, този ход може да успокои пазарите в условия на нарастващо издаване на държавни облигации и притеснения за стесняване на ликвидността. Освен това ще повиши значително цените на нефиатните активи.
ОБНОВЕНИ ПРОГНОЗИ (SEPs): Очаква се публикуването на актуализираните Средни икономически прогнози. Анкетата на Reuters показва липса на консенсус в „dot plot“ за 2026 г., като медианата предвижда две допълнителни понижения на лихвите, но съществуват значителни разногласия, породени от фискални рискове, ефекти от митата и опасения за независимостта на Фед. Противоречивите сигнали от политиците също увеличават несигурността. Анализаторите подчертават широката разлика между инфлационните очаквания на потребителите и на пазарите, което усложнява задачата на Фед, като се очаква инфлацията по PCE да остане над 2% до 2027 г.
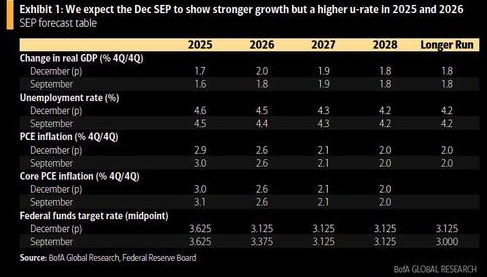
Икономиката на САЩ вероятно е нараснала с 3,0% през третото тримесечие, като растежът се забавя до 0,8% през настоящото тримесечие, а според анкетата на Reuters се прогнозира среден растеж от 2,0% за 2026 г. Wells Fargo очаква само незначителни корекции в прогнозата за 2026 г., с леко по-висок БВП и безработица и малко по-ниска инфлация. Според банката медианният „dot“ за 2026 г. остава на 3,375%, макар че един по-нисък „dot“ би могъл да го изтегли надолу, като рисковете са леко наклонени към по-ниски нива. JPMorgan смята, че, както беше през септември, медианният участник ще предвиди още едно понижение на лихвите през всяка от следващите две години. Освен това банката не очаква големи промени в икономическите прогнози и очаква формулировката в официалното изявление да се позовава на „степента и времето на допълнителните корекции“, което е фин сигнал, че ново понижение на лихвите е по-малко вероятно на следващите заседания. Прогнозата на банката за БВП и безработицата остава без промяна, а инфлацията може да бъде леко ревизирана надолу. Според Goldman Sachs клиентският консенсус е, че „dot“-овете за 2026 г. ще бъдат по-„ястребови“ в сравнение с това, което е отразено на пазара. Общо взето, търговската общност очаква едно проектирано понижение за следващата година – като много от не-гласуващите членове, чиито прогнози се включват в „dot plot“, вероятно ще предложат 0 за 2026 г., балансирайки по-умерените членове на Комитета.
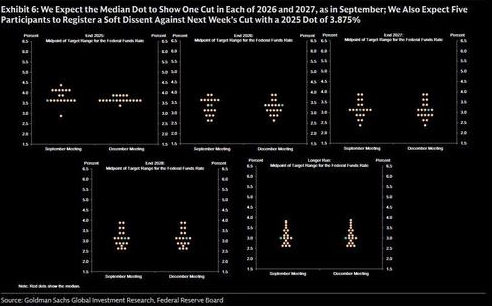
DOT PLOT: В „dot plot“ Goldman очаква медианната прогноза да покаже едно понижение на лихвите през 2026 г. до 3,375% и още едно през 2027 г. до 3,125%, както беше и през септември. Въпреки това това е тясна прогноза, която зависи от един участник. Общо взето, се очаква малко движение на „dot“-овете спрямо септември, тъй като няма значими нови икономически данни или събития, които да променят перспективата.
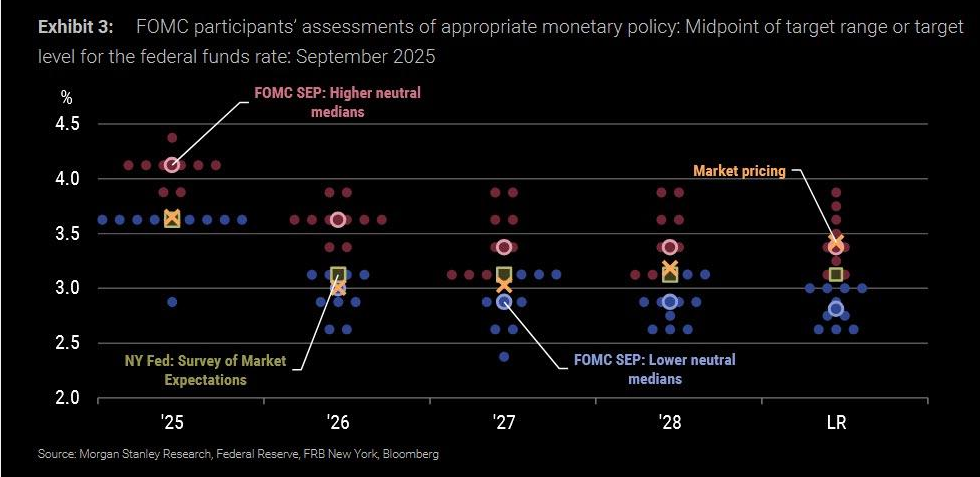
В своята графика на предложения „dot plot“ Morgan Stanley показва как пазарът оценява почти идентичен път, очакван от пазарните участници и основните дилъри до 2028 г. Пазарните цени са в близко съответствие с очакванията на участниците, като търговията с парични инструменти се извършва с много малък срочен премиум. Това съответствие между пазарните цени и очакванията на инвеститорите обяснява ниската реализирана волатилност, в която се е движел пазарът на лихви в ограничен диапазон. То също така показва, че ако очакванията на инвеститорите се променят рязко в една или друга посока, риск премията може да засили движенията на пазара, водейки до по-висока реализирана волатилност.
ОЧАКВАНИЯ НА БАНКИТЕ: В този раздел обобщаваме очакванията на две от най-важните банки.
Goldman Sachs:
- Понижение с 25 базисни пункта днес, в съответствие с пазарните очаквания.
- 2 гласа против за оставане на лихвите непроменени.
- Няма гласове в подкрепа на понижение с 50 базисни пункта.
- Очаква се езикът в изявлението да бъде върнат към този от 2024 г., за да отразява малко по-висок праг.
- Основен фокус ще бъде как председателят Пауъл позиционира прага за бъдещи понижения, като се следи внимателно езикът. Вероятно ще се посочи, че искат да видят как се развиват данните през първото тримесечие, за да могат да преценят по-дългосрочно.
- В „dot plot“ фокусът е върху прогнозата за безработицата (UER) за 2026 г., като медианните точки се очаква да останат непроменени (едно допълнително понижение през 2026 г.). Един начин да се покаже „ястребово“ понижение е чрез по-висока UER, като същевременно се задържа едно понижение, което показва очакване за отслабване на пазара на труда.
- Пауъл няма да се откаже напълно от опциите и ще заяви, че наблюдават нещата заседание по заседание. Показването на по-висока UER със същия брой понижени точки индикира, че трябва да се постигне повече напредък по инфлацията.
JPMorgan:
- Понижение с 25 базисни пункта днес, в съответствие с пазарните очаквания.
- Най-малко 2 гласа против за оставане на лихвите непроменени.
- Очаква се изявлението или пресконференцията след заседанието да бъдат „ястребови“. Въпреки това, отслабващите данни за заетостта ще доведат до понижение през януари (пазарът ценообразува под 30% вероятност за януарско понижение).
- Медианните точки ще показват само още едно понижение през всяка от следващите две години.
- Без промяна в БВП/безработицата; има шанс инфлацията да бъде леко понижена.
РЕАКЦИЯ НА ПАЗАРА: Според търговеца на Goldman FICC, Shawn Tuteja, клиентският консенсус е ясен: изявлението на FOMC, точките в dot plot и пресконференцията вероятно ще бъдат „ястребови“. „Това е добре разбрано от търговската общност, тъй като получихме множество запитвания относно риска FOMC да наруши годишния край на ралито.“
Tuteja добавя, че широкият индекс SPX вероятно ще се държи стабилно дори при „ястребово“ изявление. Колкото по-„ястребово“ звучи Пауъл (например колкото повече подчертава, че нивото е близко до неутрално и данните за труда са приемливи), толкова по-вероятно е пазарът да се опита да извършва ротации като NDX > RTY на по-заден план. Дори и SPX да не се продава съществено след събитието, изключително „ястребово“ FOMC ще обърне голямо внимание на данните за заетостта, които ще бъдат публикувани след това.
Настройката за това заседание на FOMC е различна от декември 2024 г. и миналия октомври. Няколко забележителни разлики:
- Някои по-спекулативни акции претърпяха значителна корекция от средата на октомври (GSXUMSAL е под SPX с почти 18%).
- Декември 2024 г. и октомври 2025 г. бяха „ястребови изненади“ – сега това ясно няма да е изненада, тъй като цялата търговска общност очаква „ястребовост“. Рискът е, че може да има рали с ниско качество, предизвикано от възприятие за „по-малко ястребово от очакваното“ и всяка допълнителна „ястребовост“ вероятно ще бъде смекчена през следващите седмици от съобщението – или очакването на съобщението – за новия председател на Фед.
Tuteja заключава, че много клиенти смятат, че краткосрочният сегмент на кривата на лихвите предлага възможност за конвексност. С повече от 2 понижения ценово включени за 2026 г. и с пет месеца данни за заплати до мартенското заседание на FOMC, нараства убеждението, че периодите януари/март са подходящи за дълги позиции или получаване на доходност.
АЛТЕРНАТИВНО ВЪЗПРИЯТИЕ: Докато преобладаващият сценарий за екстремен риск според консенсуса е изключително „ястребово“ изявление/пресконференция на Пауъл, контраристът Michael Hartnett от BofA смята обратното и пише, че „единственото, което може да спре годишното рали, е „гъбово“ понижение на Фед, което да предизвика масова разпродажба в дългия край“. С други думи, Hartnett смята, че прекалено „гъбово“ FOMC ще изпрати доходността на дългия край рязко нагоре, както след огромното понижение през септември 2024 г., и ще предизвика разпродажба на акции, докато се ценообразува следващата инфлационна вълна.
В ОБОБЩЕНИЕ: Главният търговец на Goldman смята, че е трудно да се очаква силна реакция на широкия пазар към предстоящото „ястребово“ FOMC. Затова той смята, че притежаването на опционални позиции преди публикуването на данните за заплати следващата седмица е по-ценна стратегия.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment