


Пазарите напълно оцениха намалението на лихвените проценти от Фед през септември, но големият въпрос за срещата на FOMC през юли е: колко ясно FOMC ще сигнализира това? Смятаме, че съобщенията от срещата през юли ще предложат само предварителни намеци за съкращаване през септември, като председателят на Фед Джером Пауъл отбелязва потенциала за съкращаване, „ако данните се развиват като ние очакваме.”
Основната причина за колебанието според нас е просто количеството данни, които все още предстоят преди срещата на FOMC на 17-18 септември – преди това има още два доклада за инфлацията и заетостта, и данните може да се променят значително. Най-доброто време за окончателно сигнализиране за съкращаване през септември би било на адреса на Пауъл в Джаксън Хоул в края на август, когато той ще разполага с още един месец работни места и данни за инфлацията.
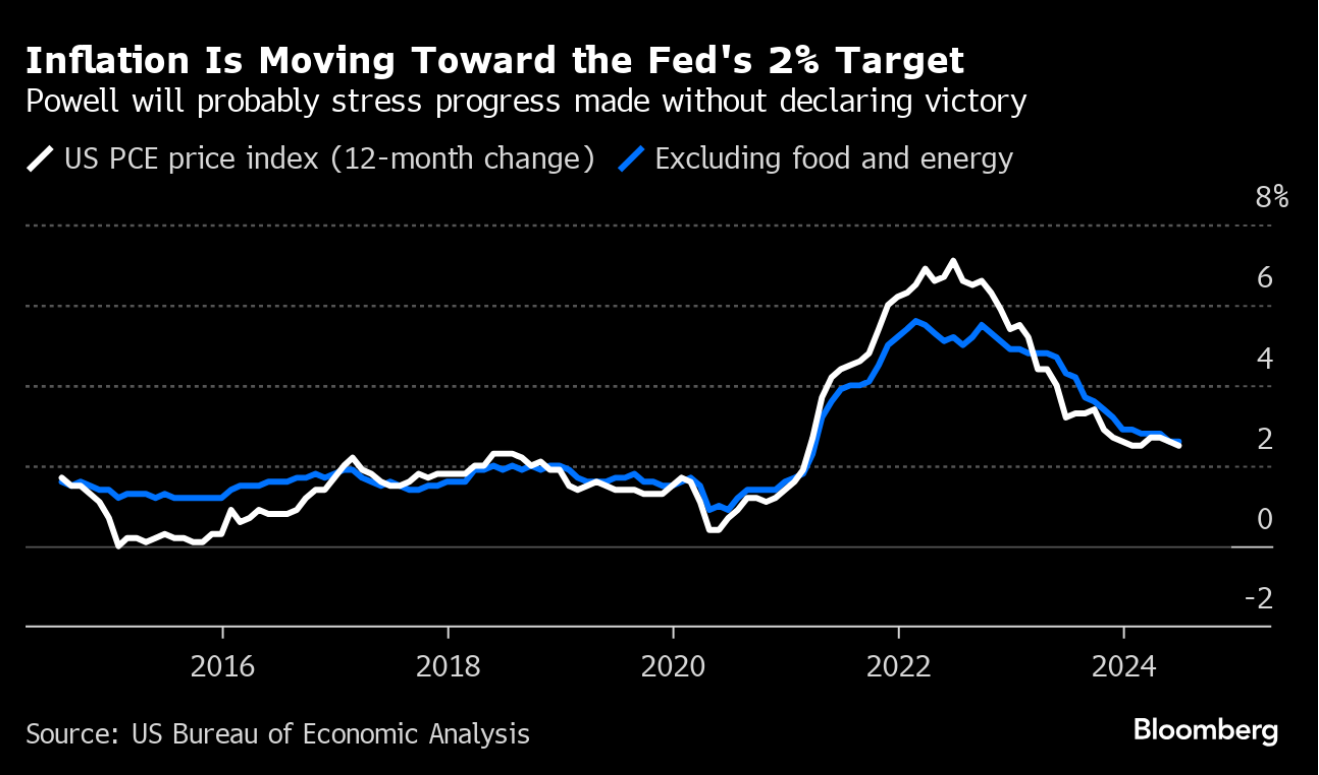
Какво очакваме от решението на FOMC от 31 юли:
Единодушно решение да се задържат лихвите на 5,25%-5,50%, въпреки призивите за намаление от много анализатори на Wall Street.
Данните за инфлацията след срещата на FOMC през юни бяха обнадеждаващи, докато данните за дейността в мрежата бяха малко по-загрижени. Като цяло комитетът вероятно оценява, че балансът на рисковете между двете му цели – ценова стабилност и пълна заетост – е почти равен. Очакваме няколко промени в декларацията за политиката:
В първия параграф очакваме FOMC да се откаже „скромно“, когато описва напредъка на инфлацията. Вместо това те биха могли да кажат „има непрекъснат напредък към 2-процентната инфлация на комисията е
обективно понятие.” Очакваме комисията да признае изненадващото покачване на нивото на безработица – като същевременно отбелязва, че то все още е ниско. Езикът за условията на пазара на труда вероятно ще бъде променен, за да се каже, че „увеличаването на работните места остава силно и въпреки, че нивото на безработица се е увеличило и то остава ниско“. Комисията вероятно ще повиши риска от пълна заетост във втория параграф. Вместо да казва „комисията остава много внимателна към инфлационните рискове“, новото изявление вероятно ще каже, че комисията е внимателна както към инфлацията, така и към рисковете за заетостта. Длъжностните лица могат да кажат, че рисковете за постигането на техните двойни цели са се придвижили към „баланс“ – вече не казвайки „по-добър баланс“ – през последната година.
При базова PCE инфлация от 2,6% на годишна база през юни и тримесечния годишен процент от 2,3%, няколко участници може да настояват да изтрият характеризирането на инфлацията като „повишена“. Но не бихме очаквали такова усилие да успее: по-предпазливите членове – все още мнозинството от комитета, според нас – биха могли да отстъпят от страх да не подкопаят доверието в решимостта на Фед да върне инфлацията до 2%.
Най-значимата промяна вероятно ще бъде в следното изречение от изявлението през юни: „Комитетът не очаква, че ще бъде подходящо да намали целевия диапазон, докато не придобие по-голяма увереност, че инфлацията се движи устойчиво към 2 процента.“ Смятаме, че това изречение ще трябва да бъде изцяло пренаписано, като новата версия включва следните точки:
-Комитетът придоби скромна увереност, че инфлацията се движи устойчиво към 2%.
-Балансът на рисковете стана по-равномерен.
-Комитетът признава, че сегашното ниво на лихвените проценти е ограничително.
-Ако данните се развият, както очаква комитетът, „скоро ще бъде уместно“ да се понижат ставките
Най-сложната част е, че Фед не иска пазарите да мислят, че ще намалят лихвите от загриженост за труда
пазар – защото ако е така, трябва да ги намалят веднага, вместо да чакат до септември. Вместо това служителите ще искат да прогнозират, че всяко намаление е просто настройка на ставките, за да се осигури меко кацане.
Един от начините за комуникация, който би бил да заимствате език от изявлението от юни 2019 г. – точно преди Фед започна да намалява лихвите през следващия месец. Тогава комисията каза, че все още вижда силни условия на пазара на труда и инфлация близо 2% като „най-вероятните резултати, но несигурността относно тази перспектива се е увеличила“. Предвид тези FOMC каза тогава, че „ще действа както е подходящо, за да поддържа експанзията“. Не смятаме, че сегашната икономика е отслабнала толкова очевидно, че да оправдае тази степен на гълъбовизъм. Но длъжностни лица биха могли да предприемат подобен подход сега, като опишат меко кацане като „най-вероятния“ резултат. На пресконференцията очакваме Пауъл да предложи само намек за съкращаване през септември. Очакваме той да даде повече окончателен сигнал на годишната му реч в Джаксън Хоул в края на август, дотогава Фед ще има други месечни инфлации и доклади за работни места.
В крайна сметка: мнозинството от участниците в FOMC вероятно вярват, че ще бъде уместно да намалят лихвите скоро – но не още съвсем. Дори ако пазарът бие тревога, не смятаме, че икономическите данни след срещата през юни са го направили разтревожени служители достатъчно, за да искат да намалят лихвите през юли.
Ценообразуване в 25 базисни точки на намаления през септември
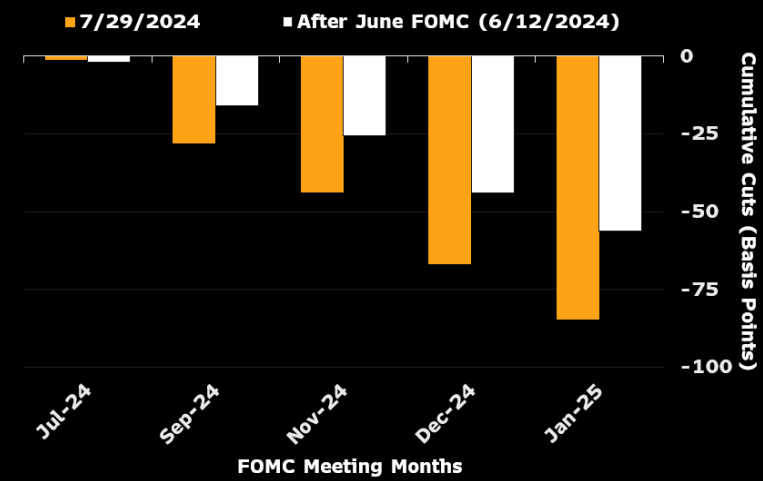
Защо Федералният резерв вероятно е зад кривата при намаляване на лихвените проценти?
Федералният резер твърди, че трябва да поддържа лихвените проценти по-високи за по-дълго предвид устойчивостта на пазара на труда – всъщност още на срещата през юни персоналът на Фед прогнозира, че нивото на безработица ще намалее леко през остатъка от 2024 г. Така че е много вероятно Федералният резерв беше изненадан, когато нивото на безработица през юни се повиши до 4,1% – по-високо от средната прогноза на участника от FOMC за 4,0% в края на годината в Резюме на икономическите прогнози през юни.
Bloomberg Economics отдавна твърди, че охлаждането на пазара на труда вече е очевидно, особено защото
заетостта, дължаща се на нетно създаване на фирми в икономиката („раждания“ срещу „смъртни случаи“) спада рязко от средата на 2023 г. – нещо, което не е отразено в отпечатаните неселскостопански ведомости за заплати.
Въз основа на данните от последното тримесечно преброяване на заетостта и заплатите (QCEW) на Бюрото по трудова статистика за 4Q23, ние оценката на неселскостопанските заплати, както се съобщава от проучването на текущата статистика на заетостта (CES), вероятно ще бъде ревизиран надолу със 730 000 за последните три тримесечия на 2023 г. Серията динамика на бизнес заетостта за 4Q23 (BED) данните подкрепят тази оценка.
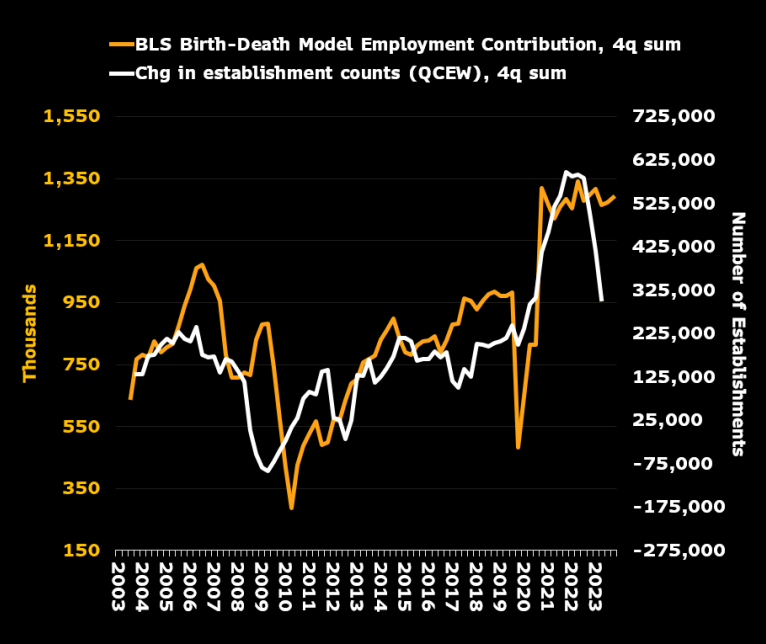
Факторите за раждане и смърт, които базираните на CES данни за заплатите са използвали досега тази година, все още са повишени – към 2Q24, нетното създаване на фирми през последните четири тримесечия е добавило 1,3 милиона работни места, според ведомостите за заплати. Според нас това е значително надценяване — смятаме, че истинската цифра вероятно е с около 400 000 по-ниска. Поглеждайки след 2023 г., ние използваме документи за несъстоятелност и учредяване на бизнес съгласно глава 11. Резултатите показват, че низходящият тренд продължава. Данните за несъстоятелността за 2024 все още не са налични, но данните за формирането на бизнес показват допълнително охлаждане през 2024, с броят на новите бизнеси е намалял с 5,3%.
Влошаването на пазара на труда не е внезапно – охлажда се от известно време – и очакваме нивото на безработица да достигне 4,5% до края на годината. Като се има предвид пълната заетост на двойния мандат на Фед,политиците вероятно са зад кривата на намаляване на лихвите.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment