


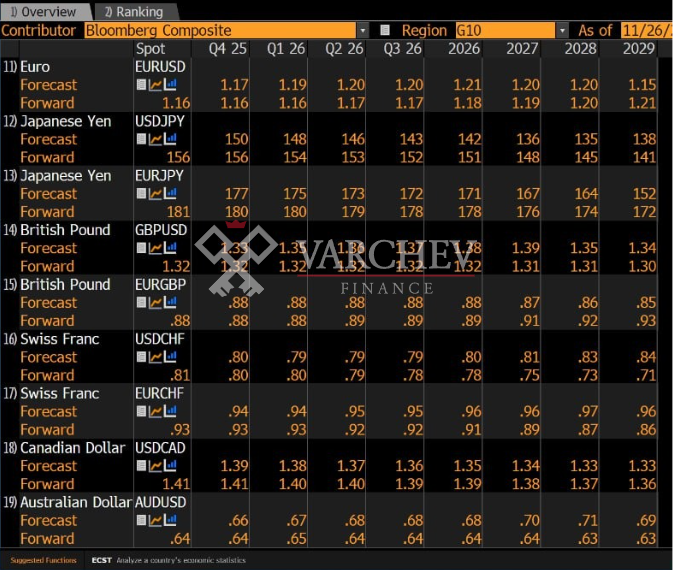
Днес наблюдаваме в реално време упадъка на фиатните валути на развитите икономики. Глобалната резервна система бавно, но решително се диверсифицира от модел, основан изцяло на фиатни валути, към смесен режим, при който доминираща роля има златото, а не фиатните пари.
Данните на МВФ (COFER) показват, че въпреки че щатският долар все още доминира, неговият дял в отчетените резерви постепенно се понижава към нива около високите 50%. Златото за първи път от 40 години е изпреварило щатския долар и еврото като основен актив в портфейлите на централните банки.
Има причина за тази историческа промяна. Развитите икономики са надхвърлили всички разумни граници на задлъжнялост.
Държавният дълг представлява емитиране на валута, а доверието в развитите държави като емитенти се топи бързо. Това започна, когато ЕЦБ, Федералният резерв и други големи централни банки отчетоха значителни загуби. Техните активи носеха отрицателна възвръщаемост, докато инфлацията и проблемите със солвентността станаха очевидни. Основните икономисти и правителства омаловажиха тези загуби, но те показаха колко голям риск има в покупките на активи, извършени през предходните години.
Инфлацията представлява форма на постепенен де факто фалит по вече поети задължения, а глобалните централни банки избягват дълга на развитите страни, защото виждат влошаваща се фискална и инфлационна перспектива. Държавният дълг вече не се разглежда като надежден резервен актив.
Глобалният публичен дълг достигна около 102 трилиона долара – нов исторически рекорд, значително над нивата отпреди пандемията и близо до върховете, отчетени по време на най-агресивната монетарна експанзия. Именно държавният дълг движи този феноменален ръст, като страни като Франция и Съединените щати поддържат огромни годишни дефицити дори в периоди без кризи. Политиките на администрацията на Байдън в САЩ бяха най-ясното доказателство за непремерена фискална политика – рекордни дефицити и увеличаване на разходите с повече от два трилиона долара в период на силно икономическо възстановяване.
Как настъпи тази загуба на доверие? Държавите с паричен суверенитет не разполагат с неограничена способност да емитират валута и дълг. Те имат ясни граници, чието преминаване води до незабавна загуба на глобално доверие. Развитите икономики са нарушили и трите ограничения, особено след 2021 г.:
Икономическото ограничение се достига, когато все по-високият дълг води до намаляване на маргиналния растеж. Държавните разходи изкуствено надуват БВП, но производителността остава в застой, а реалните нетни заплати са стагниращи или намаляващи.
Фискалното ограничение възниква, когато растящите разходи за лихви и социални плащания изместват продуктивните инвестиции. Въпреки финансовата репресия, ниските лихви и монетарните стимули, разходите за лихви заемат все по-голям дял от бюджетите на развитите страни, което прави финансирането на държавните задължения по-скъпо, дори когато годишната инфлация (CPI) се понижава.
Инфлационното ограничение се достига, когато повтарящото се монетарно финансиране на държавните разходи подкопава доверието в покупателната способност на фиатната валута, а натрупаната инфлация надхвърля ръста на реалните заплати, предизвиквайки криза на достъпността.
Скорошната комбинация от висок номинален дълг, нарастващи разходи за лихви и структурни фискални дефицити в големите развити икономики доказва, че всички ограничения вече са преминати.
Централните банки отлично разбират природата на фиатните пари и са наясно, че държавният дълг вече не е онзи безопасен актив, който осигурява стабилност и реална доходност. Затова те реагираха с безпрецедентна вълна от покупки на злато. Нетните официални покупки надхвърлиха 1100 тона през 2022 г. и останаха над 1000 тона и през 2023, и през 2024 г. — повече от два пъти над годишната средна стойност за периода 2010–2021 г. През 2024 г. централните банки официално придобиха 1045 тона злато, отбелязвайки трета поредна година над 1000 тона и удължавайки 15-годишната поредица от нетни увеличения. Въпреки това се смята, че неофициалните покупки са значително по-големи. Проучвания показват, че около една трета от централните банки в света планират да увеличат златните си резерви през следващите години, а над четири пети очакват глобалните официални резерви в злато да продължат да нарастват заради опасенията от устойчива инфлация, рискове за финансовата стабилност и проблеми със солвентността.
Рекордното търсене на злато е пряка реакция на липсата на доверие в устойчивостта на фиатните задължения, емитирани от свръхзадлъжнели държави. Златото няма риск от фалит и не е под контрола на централни банки, което го прави подходящ актив в момент, когато самите централни банки поставят под съмнение дългосрочната надеждност на валутите на големите икономики.
Много управители на резерви смятат, че начинът, по който правителствата увеличават паричното предлагане по време на кризи и след това бавно се връщат към нормални политики, означава, че инфлацията и финансовият контрол вече са постоянни характеристики на системата, а не временни решения. Затова покупката на злато се превръща в застраховка срещу постепенното облагане на спестителите чрез отрицателни реални доходности и инфлация.
Това не означава неизбежен срив на щатския долар, нито процес на дедоларизация, а недвусмислена загуба на доверие във всички фиатни валути — от еврото и паунда до йената и долара. Щатският долар продължава да бъде водещата фиатна валута, като представлява 89% от глобалните транзакции и 57% от световните резерви. Но той оглавява един западащ ред, основан на пари без покритие.
Инвеститорите и централните банки се насочват към хибриден резервен модел, при който фиатните валути съществуват паралелно с устойчиво по-висок дял на златото и с нарастващо използване на децентрализирани криптовалути.
Някои централни банки реагират панически. ЕЦБ се стреми да наложи използването на еврото чрез въвеждане на цифрова валута на централната банка, но този подход отразява както отчаяние, така и стремеж към контрол. Федералният резерв и правителството на САЩ стимулират използването на стейбълкойни, обезпечени с държавни облигации, като начин за подкрепа на търсенето на долари. Това изглежда по-добра идея от принудителни мерки, особено в момент, когато САЩ изглеждат фокусирани върху намаляване на дефицита и дълга. Въпреки това, ако американското правителство не ускори действията за ограничаване на дълга чрез политики за растеж и намаляване на разходите, доверието във валутата може бързо да отслабне.
Нито едно правителство в развитите икономики не желае да намали разходите, с изключение, може би, на американската администрация, която го прави едва умерено, въпреки доказателствата за загуба на доверие в солвентността ѝ. При нива на държавен дълг над 100% от БВП, устойчиви първични дефицити и политическа съпротива срещу сериозни бюджетни съкращения, емитентите на фиатни валути вероятно ще останат в капана отвъд икономическите, фискалните и инфлационните ограничения.
Ние живеем в период на историческа монетарна промяна с дългосрочни последици. Глобалните централни банки вече не вярват в хартиени обещания и търсят истински пари. Първата държава, която приеме стабилна парична и фискална политика, ще спечели. Всички останали ще загубят.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment