


Пазарите често се държат непоследователно, с модели, които не изглеждат логични между различните класове активи.
Това кара Хенри Алън, макро стратег в Deutsche Bank, да се замисли къде се намират най-големите изкривявания днес — какво изглежда необичайно и съответно какво може да бъде готово за корекция.
През последния месец се открояват няколко примера:
1. Въпреки сериозните притеснения на пазара относно глобалната фискална политика (видими от доходността на дългосрочните облигации), спредовете между европейските държавни облигации продължават да се свиват до многогодишни минимуми.
През последните седмици се наблюдава силно безпокойство относно фискалната политика и нарастващите дългови тежести. Макар че това е най-силно изразено в САЩ, повишението на дългосрочната доходност се случва глобално. На този фон е поразително, че спредовете на европейските държавни облигации достигат най-тесните си нива от месеци, дори години. Обикновено те се разширяват при финансов стрес или притеснения относно фискалната стабилност. Германия планира исторически фискален стимул, което вдига нейната доходност, но страни като Франция, Италия и Испания започват от по-високи нива на държавен дълг.
Свиването на спредовете продължава, въпреки че от обявяването на германския стимул са изминали над два месеца — пазарът има достатъчно време да го калкулира.
Например, спредът между италианските и германските 10-годишни облигации затваря под 100 базисни пункта вчера — ниво, невиждано от края на 2021 г. Спредът се свива, въпреки че страховете за глобалната устойчивост на дълга се засилват.
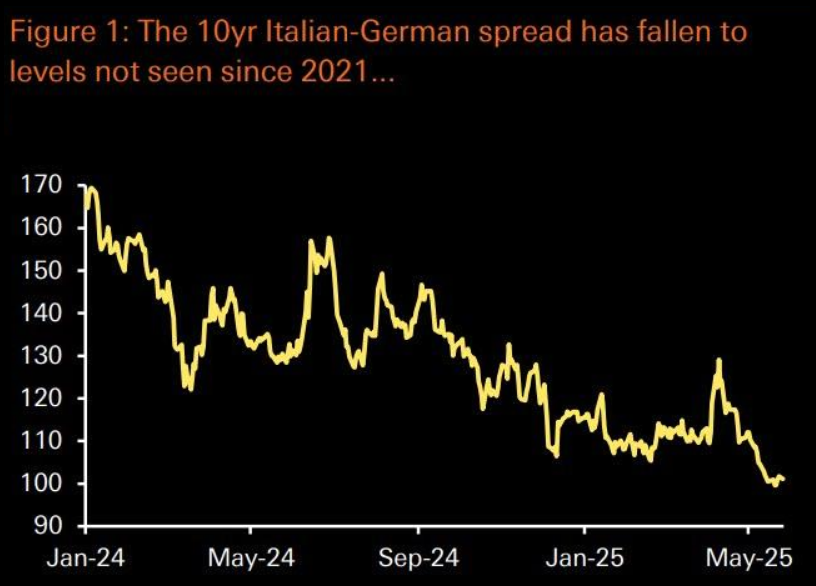
Същото важи и за Испания — спредът спрямо 10-годишните немски бундове е 62 б.п., под нивата за целия период 2022–2024. Дори във Франция, където спредовете се разширяват след парламентарните избори миналата година, разликата с Германия е 68 б.п. — близо до най-ниското си ниво от юли насам.
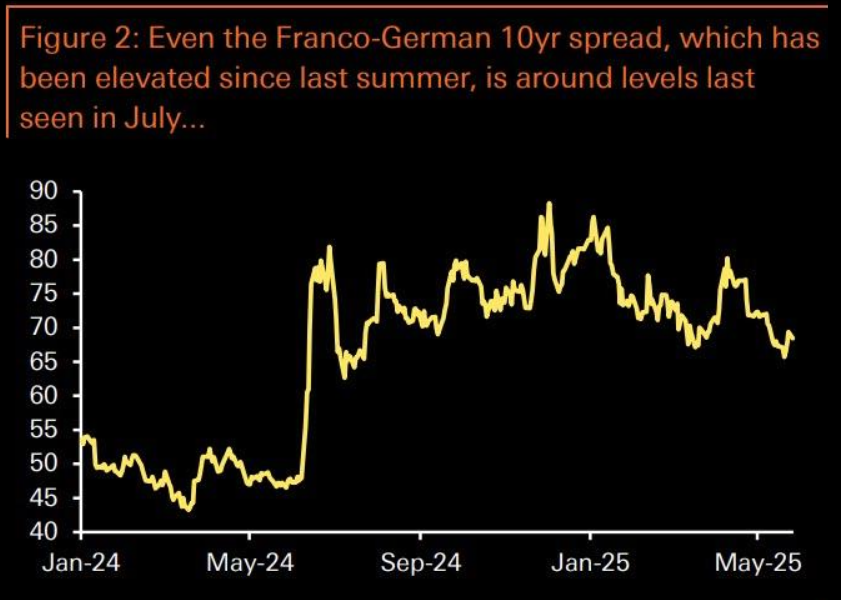
В заключение — поразително е, че спредовете в Европа се свиват, въпреки че някои от тези страни отдавна имат съмнения относно устойчивостта на дълга, по-бавен тренд на растеж спрямо САЩ и липса на предимството да разчитат на световна резервна валута.
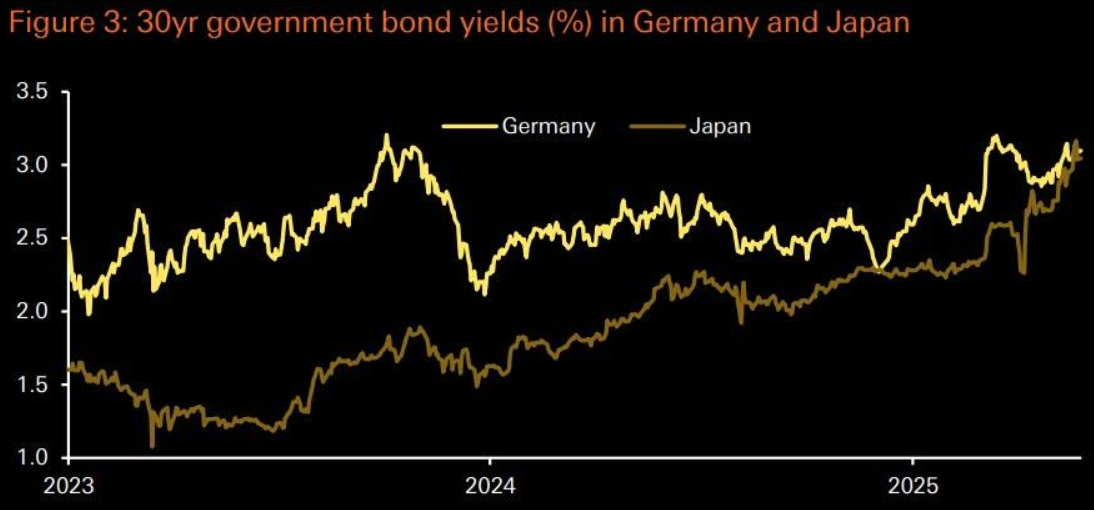
2. Доходността на японските 30-годишни облигации наскоро се изравнява с германските, въпреки очаквания огромен фискален стимул в Германия.
През последния месец се наблюдава рязко покачване на дългосрочната доходност в Япония.
Например, 30-годишната доходност достига най-високите си нива от въвеждането на този матуритет през 1999 г. — над 3%, макар и по-късно да се оттегля.
Това води до момент, в който японската доходност временно надминава германската, въпреки че Германия предприема мащабна програма за стимулиране, включително реформи в дълговата рамка на конституцията.
Икономическата инерция също е в полза на Германия. Данни от миналата седмица показват, че растежът на Германия за Q1 е +0.4%, по-силен от очакваното. Икономистите на Deutsche Bank очакват страната да избегне стагнация тази година. За разлика от това, японската икономика се свива с -0.2% през същия период.
Япония продължава да се бори с дефлация и има структурни препятствия като застаряващо население. Паричната политика се нормализира бавно, с лихвен процент едва 0.5%.
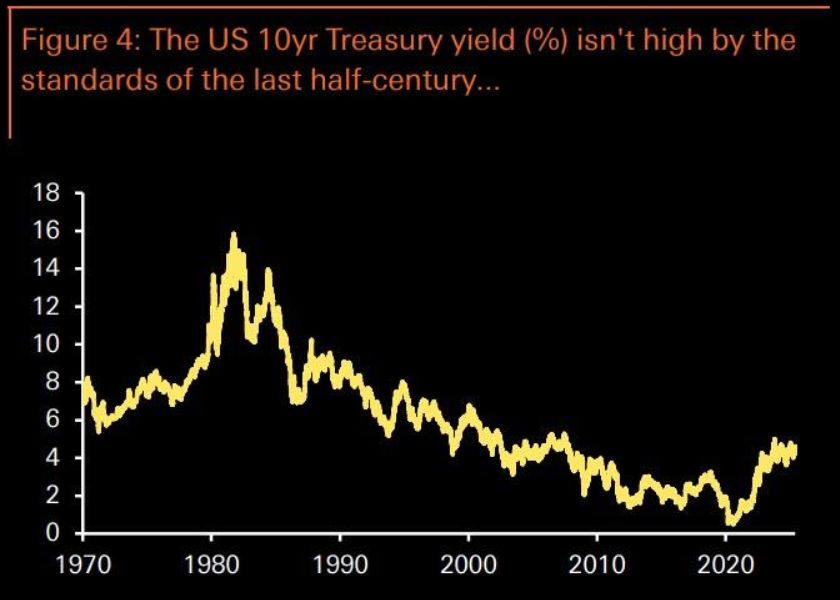
3. Тези примери подчертават по-широкото изкривяване — глобалната доходност на облигациите все още не е особено висока в исторически план, въпреки рекордния публичен дълг.
Въпреки че доходността се покачва след пандемията, тя остава под историческите си върхове. Например, 10-годишната доходност на US Treasury е около 4.5%, същата както преди финансовата криза през 2004–2007 г.
Доходността остава под нивата от 70-те, 80-те и 90-те години, когато често надвишава 5%.
Това се случва въпреки рязкото нарастване на дълга. През 2005 г. федералният дълг в САЩ е 36% от БВП, докато през 2024 г. достига 98%. Бюджетният дефицит е над 6% от БВП, така че тази стойност продължава да нараства.
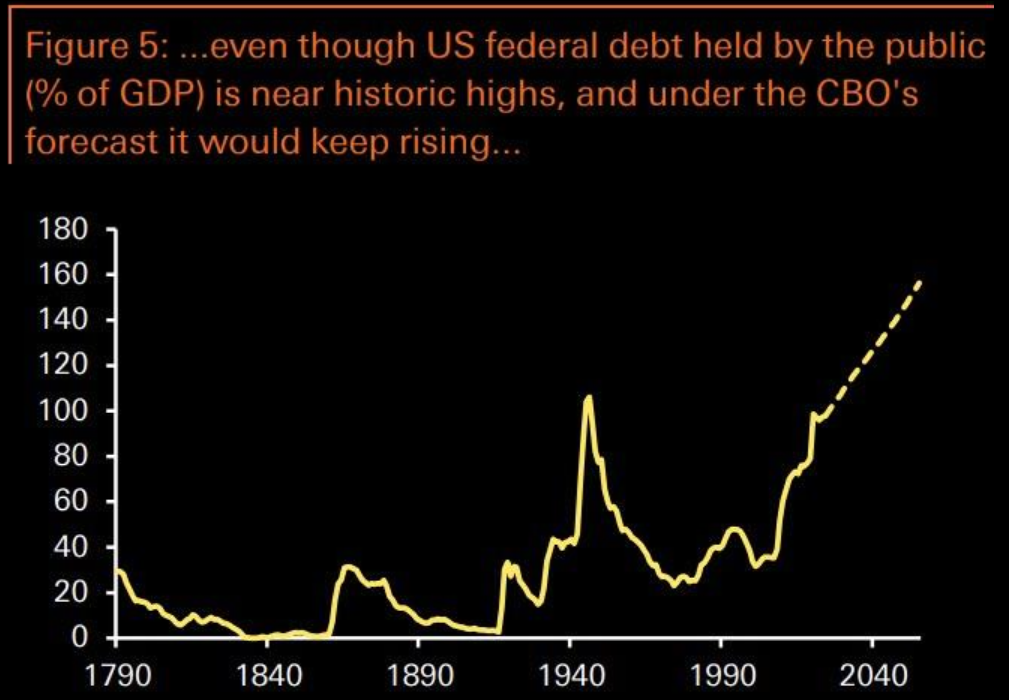
Този феномен се наблюдава и глобално — много страни имат големи дефицити без план за балансиране. Франция, например, не е реализирала бюджетен излишък от 1974 г. Доходността ѝ обаче е само 3.2%, наравно с предкризисните нива, когато дългът е бил много по-нисък.
Много други фактори влияят върху доходността, но тенденцията е забележителна.
4. Американските инфлационни суапове почти не се променят от Деня на освобождението, въпреки че други индикатори за инфлация се покачват.
На 2 април (Ден на освобождението), 1-годишният инфлационен суап в САЩ е 3.40%. Миналата седмица той е 3.36%. 5-годишният се покачва от 2.54% на 2.56%.
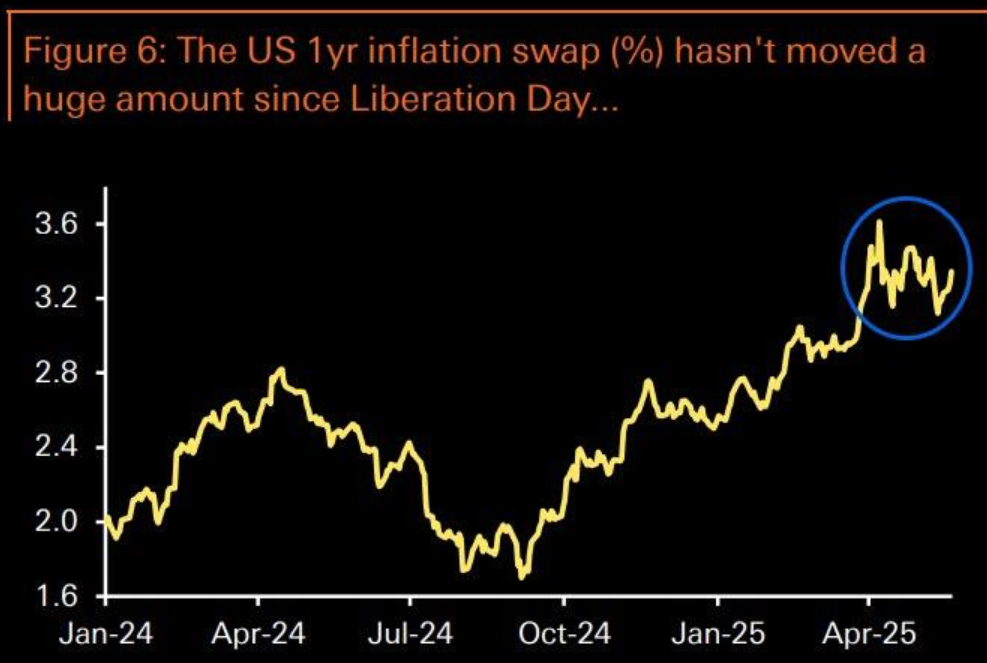
Това става въпреки значителни търговски мита и промени в политиката — удължаване на реципрочни мита, временно облекчение за Китай, удължение от ЕС и др.
Инвеститорите може би не очакват инфлационен ефект от митата, но други активи показват повече волатилност, което предполага поне известни очаквания за икономически ефект.
Освен това няколко предварителни инфлационни индикатора показват ускорение след 2 април. Например, PMI индексите за май в САЩ показват най-бързо нарастване на входни и изходни цени от 2022 г. насам.
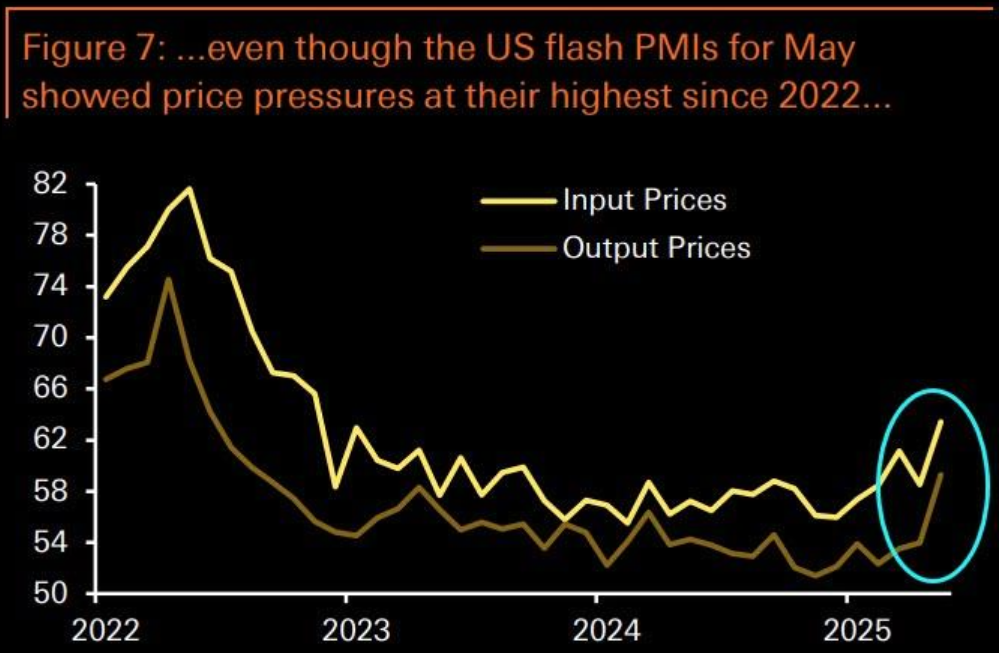
Това е трудно да се съчетае с липсата на реакция в инфлационните очаквания на пазарите.
5. Сред развитите икономики, някои от най-засегнатите от митата страни всъщност показват силно представяне на своите активи.
В Канада индексът S&P/TSX затваря на исторически връх вчера, с ръст от +5.4% от началото на годината.
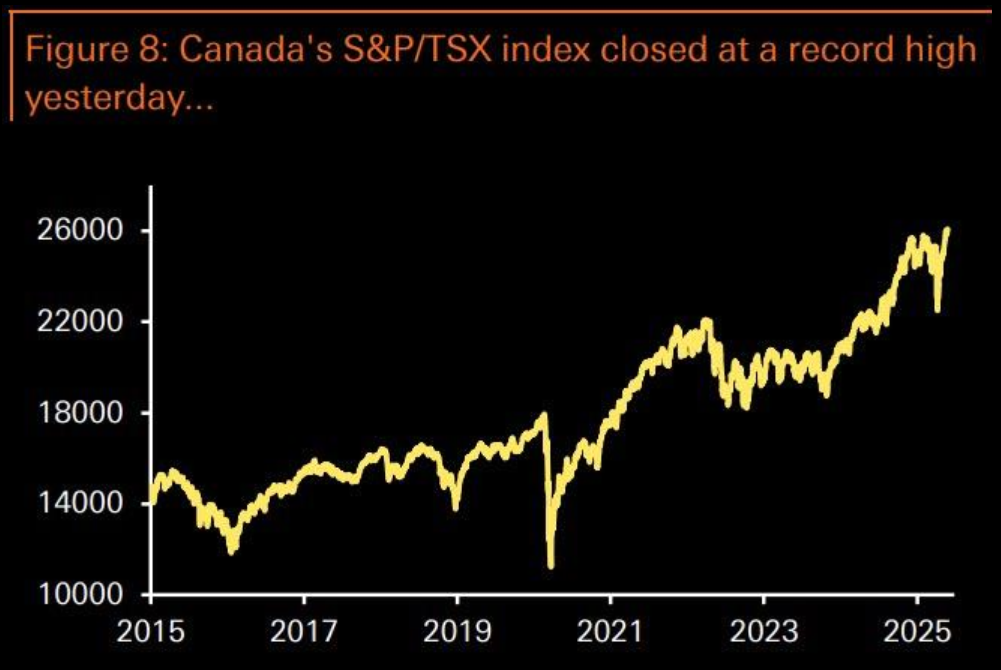
Това се случва въпреки уязвимостта на канадската икономика към търговски мита и ревизии в прогнозите за растеж. Също така, индексът на канадските облигации на Bloomberg (държавни и корпоративни) се покачва с +0.3% от началото на годината. Дори канадският долар се засилва с над +4% спрямо щатския, макар че това до голяма степен е резултат от отслабването на долара.
Изглежда, че канадските активи не са засегнати толкова сериозно, колкото се очаква при такъв мащабен търговски конфликт със САЩ.
Междувременно в Германия индексът DAX достига исторически връх миналата седмица и остава само -0.4% под това ниво вчера.
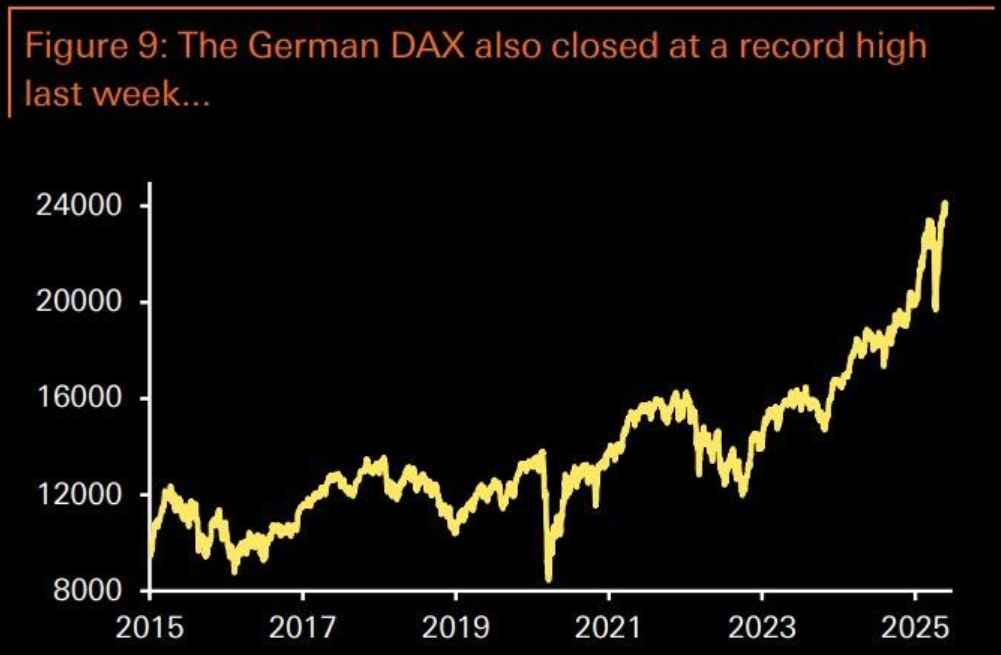
Германия е една от най-засегнатите от глобалната търговия икономики, но въпреки това изпреварва индекси като STOXX 600 и CAC 40, които още не са възстановили върховете си от февруари/март. Трудно е да се обясни това само с фискалния стимул, защото DAX достига рекорди след тези обявления и след Деня на освобождението, докато други индекси не го правят.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment