


Макроикономиката тази седмица е изцяло фокусирана върху дългосрочните лихвени проценти, според макро трейдърите на Goldman Sachs Косимо Кодачи-Пизанели и Рикин Шах.
Загрижеността за фискалната устойчивост никога не изчезва напълно, но с намаляващата вероятност за рецесия пазарът отново се фокусира върху тези опасения, тъй като фискалният законопроект на Тръмп преминава през Конгреса.
От високата гледна точка, макар че законопроектът не увеличава дефицита допълнително (когато се отчете срещу очакваните приходи от тарифи), той не показва амбиция за намаляване на заема.
Намаленията на данъците са малко по-големи и по-концентрирани в началото, отколкото се очаква, а съкращенията в разходите са по-задържани във времето.
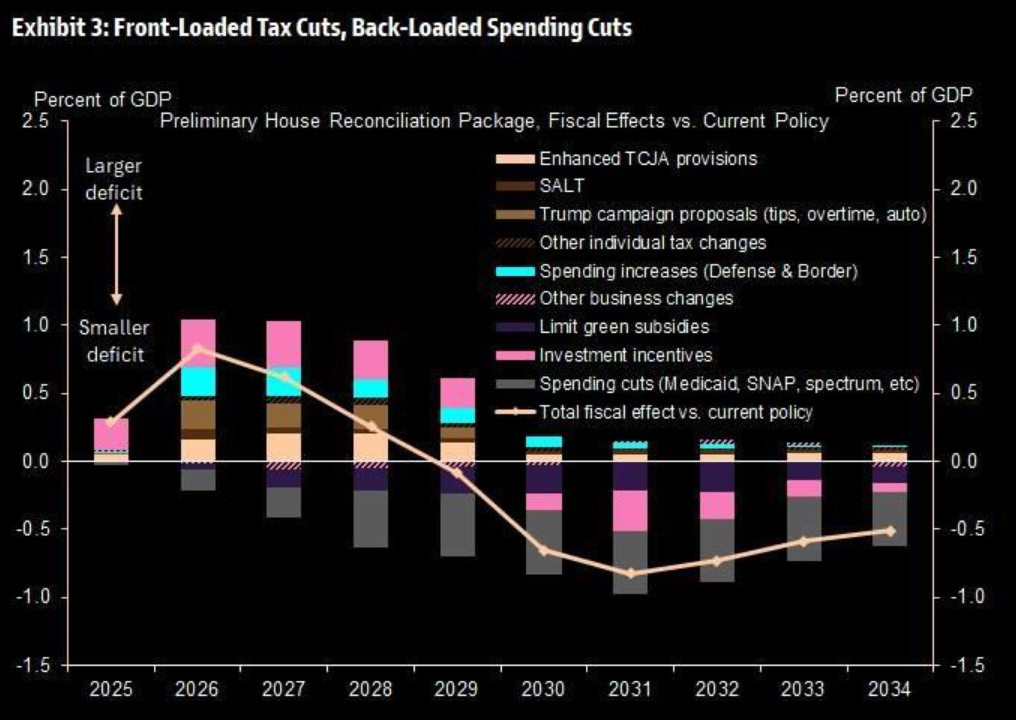
Това е достатъчно, за да повлияе на решението на Moody’s да понижи рейтинга на САЩ, макар че ние го разглеждаме по-скоро като симптом, а не причина за движението на дългосрочните лихви. Заедно с публикуването на детайлите по законопроекта, се наблюдава и значителна промяна в тона на министъра на финансите Бесент по отношение на фискалната консолидация, за която той беше голям поддръжник по-рано тази година.
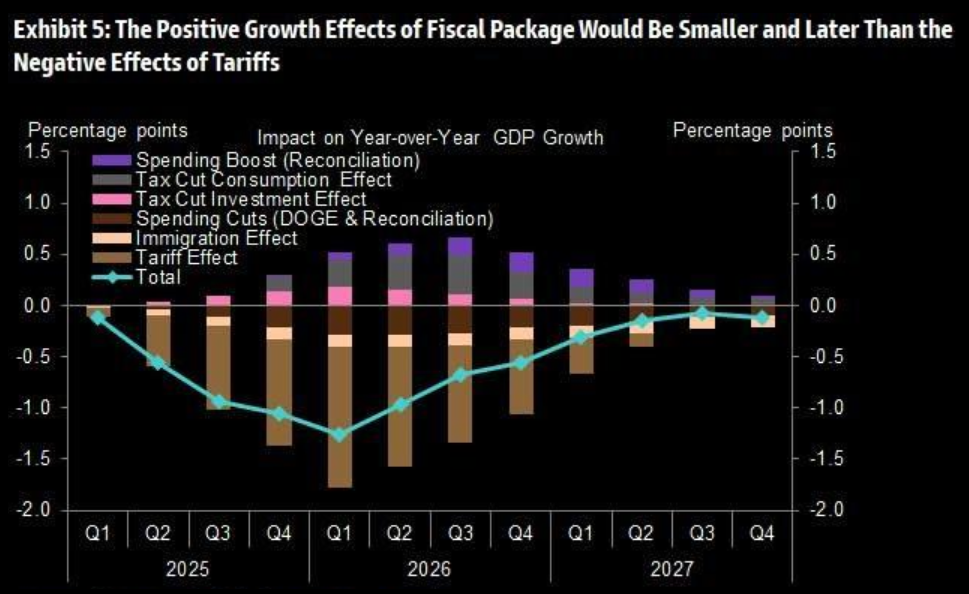
От планове за дефицит от 3% до сега обвинения към предишната администрация за началната точка и подчертаване, че не увеличаването на дефицита е успех. Дефицитите от около 7% изглеждат, че ще останат засега.
ВСИЧКО Е ЗА ДЪЛГОСРОЧНИТЕ ЛИХВИ…
Това се случва в момент, когато САЩ се сблъскват с най-лошото съчетание на растеж и инфлация сред развитите икономики, а американският изключителен статут отслабва, което превръща дългосрочните лихви и валутата в „вентили за освобождаване на напрежението“.
Какво може да обърне посоката на дългосрочните лихви?
(i) Намаляване на разходите – което не е популярно политически, тъй като администрацията се стреми да намери разказ, подкрепящ растежа.
(ii) Намеса на Федералния резерв или Министерството на финансите – възможно е да увеличат обемите на обратно изкупуване на облигации на следващото заседание, но това не е инструмент за намаляване на равновесните доходности.
(iii) Стимули за повишаване на търсенето – вече се прилагат мерки като дерегулация (SLR) или данъчни облекчения.
(iv) Увеличаване на хеджиращата стойност на американските държавни облигации – което зависи от подобряване на корелациите.
(v) Промяна в макроикономическия outlook, която подкрепя ръст на лихвите.
За момента не виждаме нито един от тези фактори да осигурява съществена подкрепа, затова възходящото движение на дългосрочните лихви може да продължи. Скоростта на това движение е важна – досега ниската волатилност позволява пауза в ралито на акциите, но не и резки обръщания. По-рязко движение може да предизвика реакция на пазара и затягане на финансовите условия, което ще действа като „спирачка“.
Но имайте предвид, че продължаващото отслабване на долара може да компенсира затягането на финансовите условия.
Докъде могат да достигнат 30-годишните американски облигации?
При тенденция на растеж от 2-2.5%, инфлация около 3% и постоянен дефицит близо до 7%, не изглежда трудно да си представим доходности на 30-годишните облигации по-близо до 6%, отколкото до 5%.
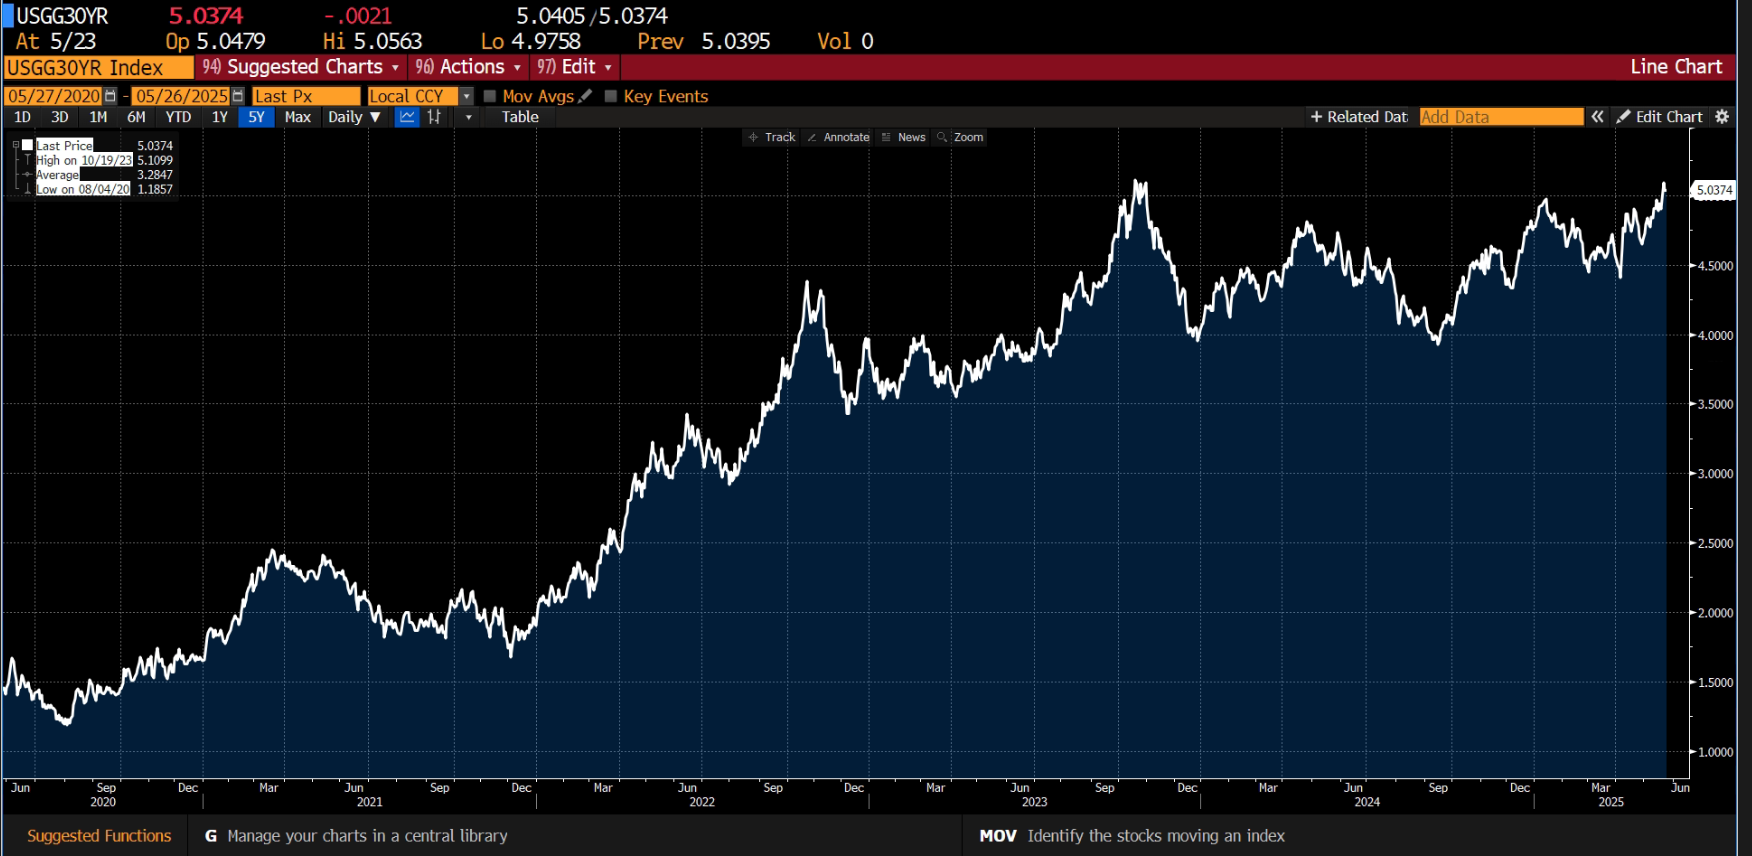
30-годишните американски облигации ще пробият 5% за първи път от октомври 2023 г…
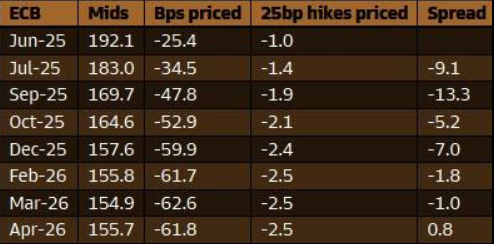
ЮНСКОТО НАМАЛЕНИЕ НА ЛИХВИТЕ ОТ ЕЦБ Е ФАКТ, А РИСКОВЕТЕ ОТ ТЪРГОВСКИ СПОРОВЕ НАРАСТВАТ, КОЕТО ПОКАЗВА НАКЛОНЕНИЕ КЪМ ОЩЕ НАМАЛЕНИЯ…
По-слабите PMI и значително по-слабото увеличение на заплатите от очакваното помогнаха за намаление на лихвите през юни, докато предложението на Тръмп за 50% тарифа върху ЕС подчертава рисковете от необходимост от още намаления.
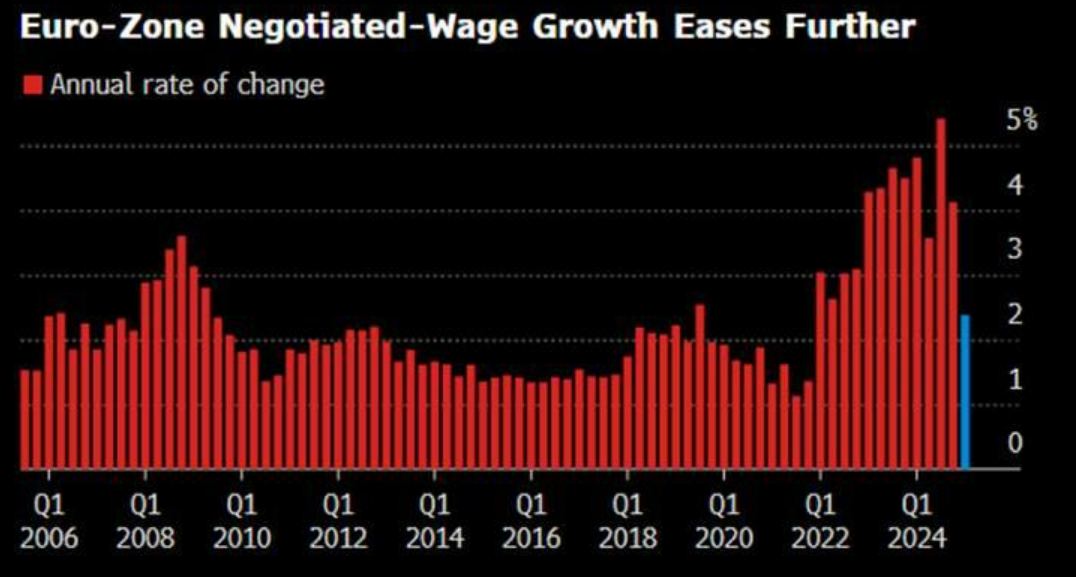
Спадът на композитния PMI (с 0.9 до 49.5) беше изненада, като се очакваше известно повишаване на настроенията след търговската сделка между САЩ и Китай и покачване на фондовите пазари. Значимото намаление на договорените заплати за първото тримесечие до 2.4% (спад от 4.1% през четвъртото тримесечие на 2024 г. и по-малко от половината на върха преди година) също добави натиск.
Оценката за инфлацията (GIRs) от началото на май беше 3-3.5%, което вече беше под прогнозите на ЕЦБ, затова този резултат е голям пропуск и увеличава риска от инфлация под целта. По-големите привърженици на по-ниски лихви в комитета, особено Лейн, със сигурност ще използват това като аргумент да продължат цикъла на намаления след юни.
Най-голямо влияние върху краткосрочните цени на лихвите през седмицата имаше коментарът на Тръмп, който показва липса на напредък в търговските преговори.
Предложението за 50% тарифа е високо и изглежда като опит да се увеличи натискът върху ЕС да направи още отстъпки, но ясно подчертава повишения риск от неблагоприятни сценарии. Проблемът е, че исканията на САЩ не са изпълними за ЕС, което означава, че ЕС вероятно ще отговори с реципрочна тарифа и накрая ще последва ответна реакция.
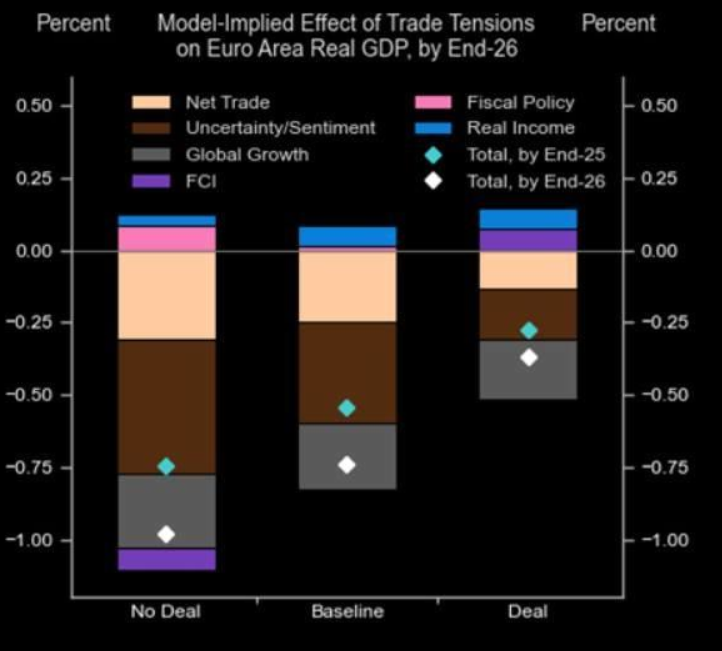
Юнската среща ще донесе вече очаквани понижения на прогнозите за растеж и инфлация, но с лихвен процент от 2% не бихме се изненадали да видим нов завой към по-неутрална позиция. Основният сценарий остава пауза през юли (с 9 базисни пункта в цените), а това беше изненадващо подкрепено от един „гълъб“ (Стоурнарас) тази седмица. По-агресивният сценарий зависи от упоритостта на основната инфлация, която в момента се очаква да бъде 2.4% през четвъртото тримесечие (спрямо 2.1% според мартенските прогнози на ЕЦБ), както и от намаляващите световни рискове за растеж поради ескалацията на търговската война. Но, както Тръмп показа тази седмица, съществуват рискове от негативен развой на преговорите между ЕС и САЩ.
ВЕЛИКОБРИТАНИЯ: ПОСЛЕДНИЯТ ИНФЛАЦИОНЕН ОТЧЕТ ПОДКРЕПЯ ЯСТРЕБИТЕ…
Услугите показват по-висока инфлация във Великобритания тази седмица – 5.4% срещу консенсус 4.8% и прогноза на BoE 5%.
Доволното обяснение беше, че голяма част от този ръст идва от променливи компоненти като такса за регистрация на автомобили, самолетни билети и пакетни почивки.
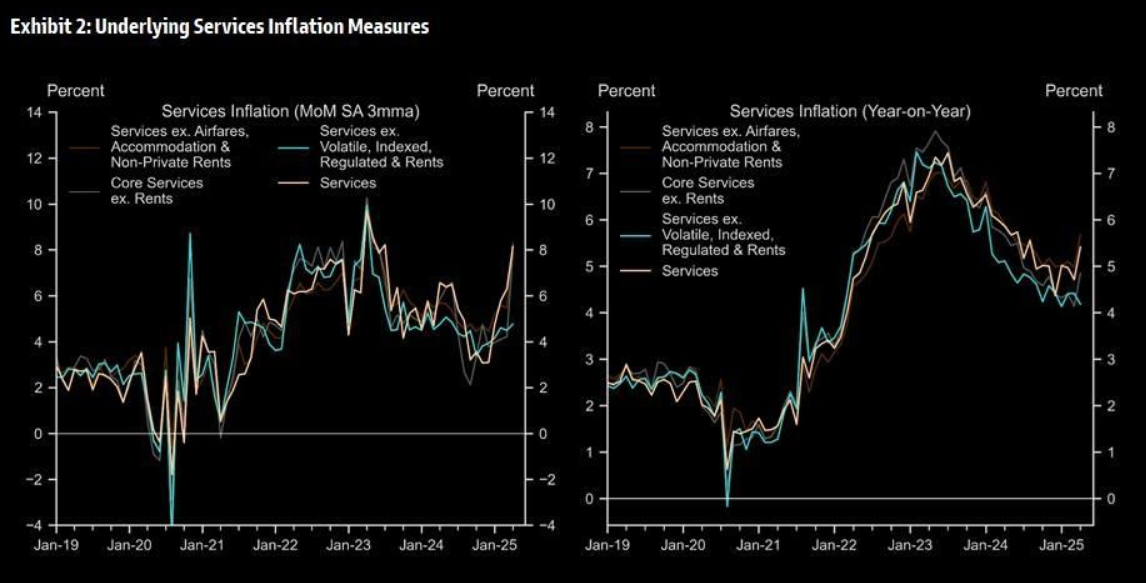
Това означава, че мярката на Банката за основна инфлация в услугите (която изключва променливи и индексирани компоненти) всъщност е по-ниска. Макар да се съгласяваме с тази оценка, често е лесно и понякога опасно да се отстраняват части от инфлационен ръст, за да се получи по-благоприятен резултат. В крайна сметка този отчет ще насърчи Пил и ястребите в комитета към по-предпазлива позиция и ще постави тежестта на доказване върху данните за по-нататъшно забавяне, което да подкрепи продължаване на темпа на намаленията. Данните за заплатите през април (първите за новата финансова година), които ще получим средата на юни, ще бъдат от решаващо значение. Заплатите остават високи в абсолютни стойности; допълнителен напредък ще даде повече увереност за продължаване и евентуално ускоряване на цикъла на намаления – както посочва зам.-губернатор Ломбардели. GIR са убедени, че скорошният напредък при заплатите ще продължи и ще се ускори през годината, изненадвайки Банката на Англия в негативна посока.
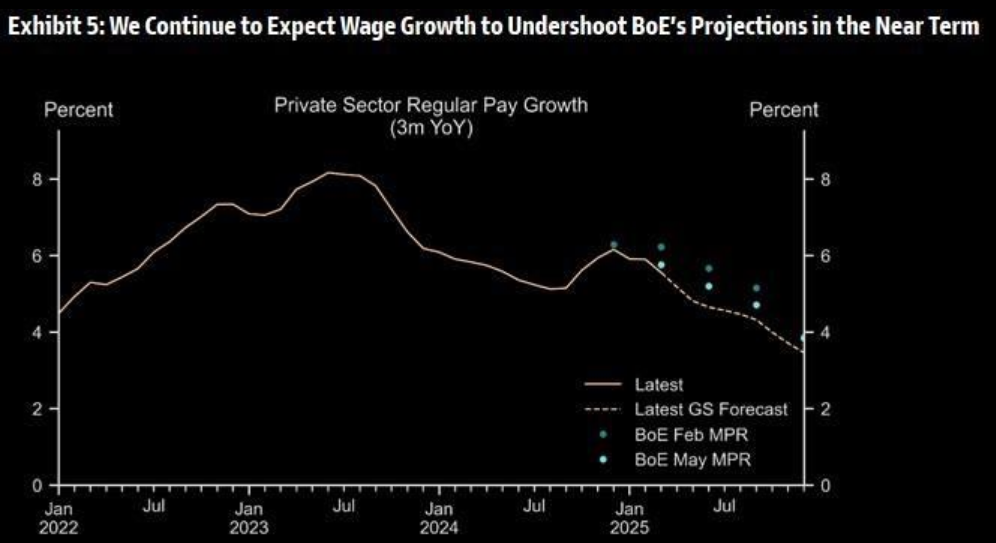
Тази гледна точка се основава на (i) темпа на забавяне през първото тримесечие, (ii) значително по-ниски реални споразумения за заплати в сравнение с миналата година, (iii) широки признаци за отпускане на пазара на труда, (iv) проучване на DMP, което показва по-ниски очаквания за растеж на заплатите. Но ако не видим напредък при априлските данни, въпросите около намаление през август ще се увеличат.
Ние препоръчваме дълги позиции в сделки с краен лихвен процент във Великобритания и не се страхуваме да кажем, че този инфлационен отчет в известна степен подкопава нашата гледна точка и накланя дебата към ястребите. В близко бъдеще няма сериозни катализатори за обрат от гледна точка на данните. Въпреки това се обнадеждаваме от реакцията след публикуването, при която разпродажбата в краткосрочен план беше ограничена, особено на фона на историческите движения във Великобритания след силни данни. Това според нас отразява вече достигнатите цени – с около 60 базисни пункта ценообразуване на краен лихвен процент сме на ниво, което предлага асиметрия в полза на дълги позиции. Продължаваме да виждаме стойност в задържането на дълги позиции на краткосрочния край с опционален подход.
КЪДЕ Е ДОМАШНИЯТ СПРС НА ДЪЛГОСРОЧНИТЕ ЯПОНСКИ ОБЛИГАЦИИ?
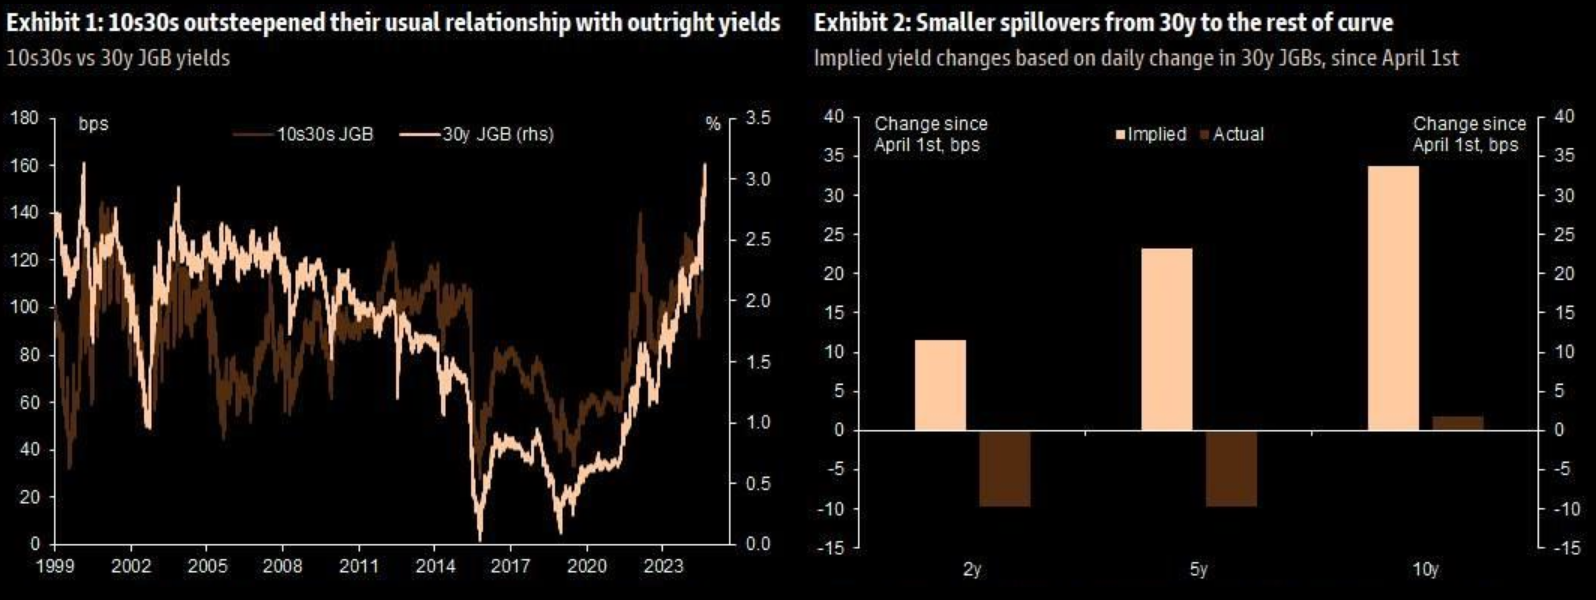
Доходността на 30-годишните облигации в Япония вече е с 70 базисни пункта по-висока за годината, а кривата 10s30s се е изкривила с 50 базисни пункта от началото на април. Тригър за слабостта тази седмица беше поредният слаб аукцион на 20-годишни облигации с най-голям отлив от 1987 г. (13.75 базисни пункта) и най-ниско търсене от 2012 г.
Намаленото търсене от вътрешните дългосрочни инвеститори („Lifers“) е ключов фактор за разпродажбата на дългия край. След като бяха най-големият купувач в последните 4-5 години, за да затворят дълговия си дефицит в продължителността, сега тяхното търсене намалява, като дори през февруари и март са били нетни продавачи. Какво причинява този обрат? След като техният дефицит в продължителността е намалял, както заради предишните покупки, така и заради разпродажбите, нуждата им от дългосрочна експозиция пада. Оценяваме техния дефицит към декември като отрицателен (-1.6). Това забавяне на търсенето може да бъде структурно.
Това се случва в момент на по-високо нетно предлагане и фискална траектория без признаци за подобрение.
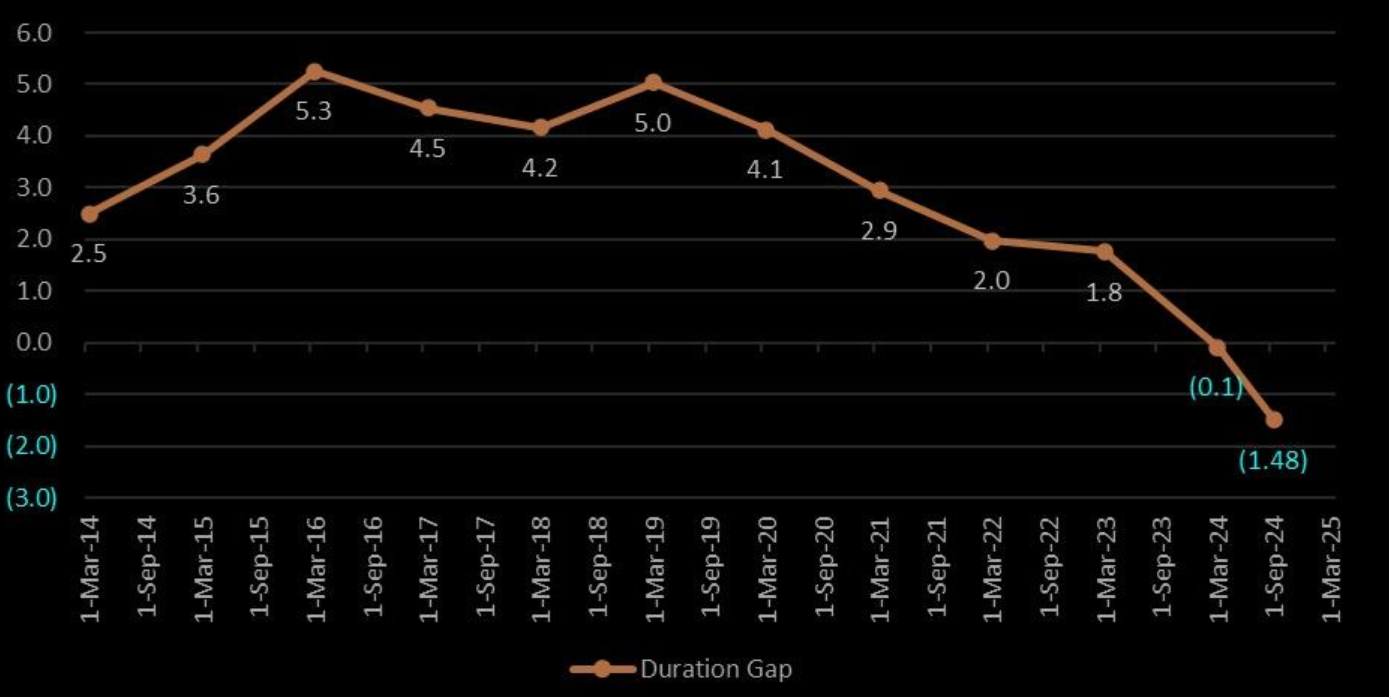
Правителството отложи целта си за първичен баланс, а всички опозиционни партии предстоящите избори в горната камара искат намаляване на потребителския данък. Все по-меката позиция на Банката на Япония след Деня на освобождението в условията на висока вътрешна инфлация също засилва аргументите за по-високи премии за срок.
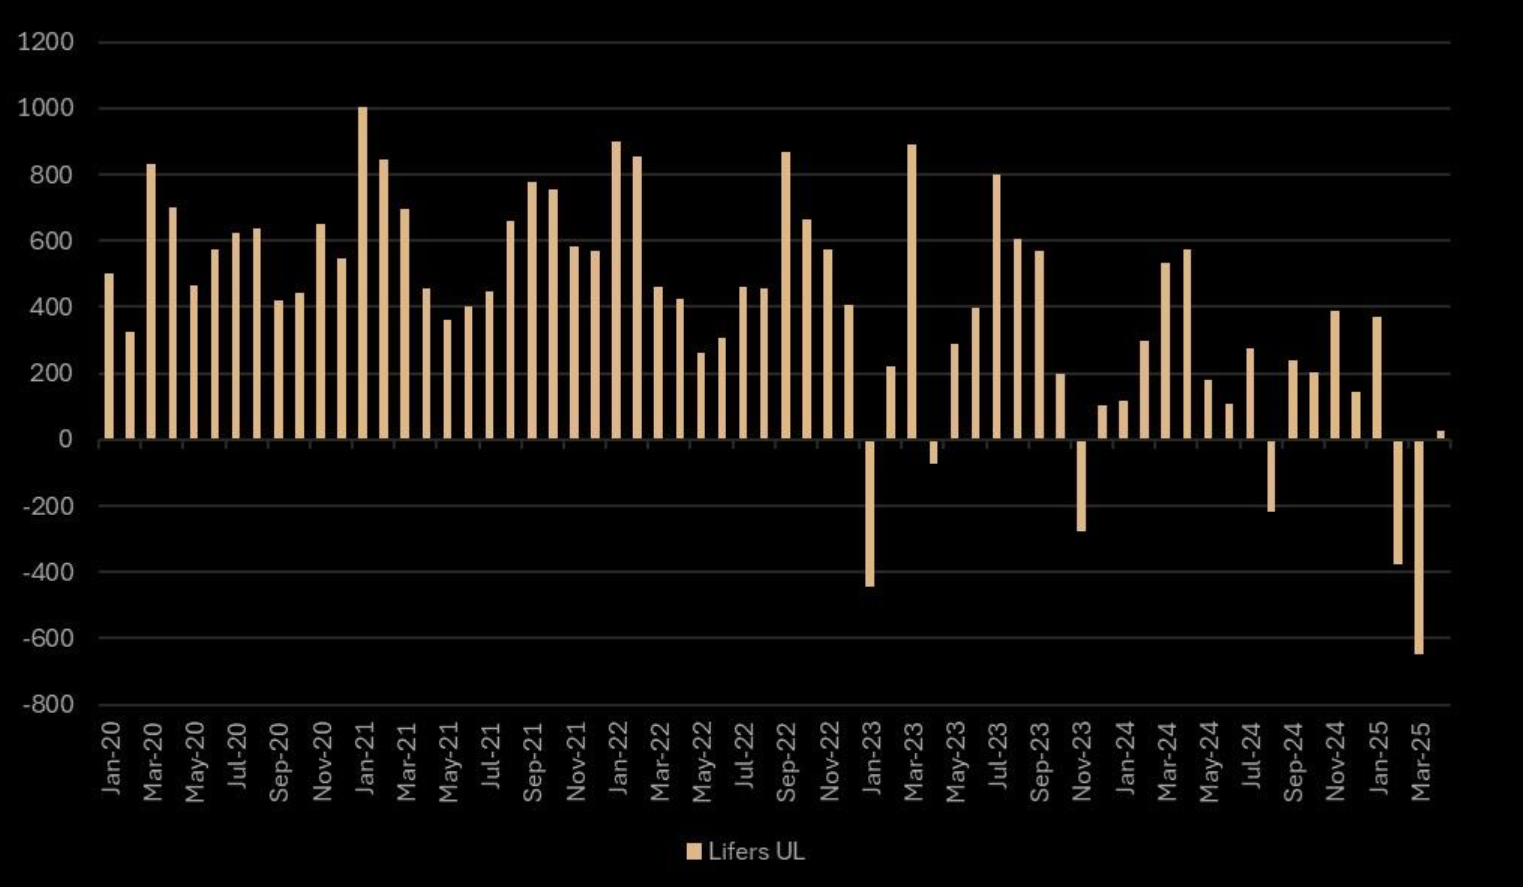
Това не е уникална ситуация само за Япония.
Великобритания вероятно е най-добрият пример на крива на доходността, която е една стъпка напред в подобен процес – с намаляване на търсенето по време на по-голямо фискално разширение. Опитът там показва, че това е тежък удар при глобално фискално разхлабване и високо нетно предлагане. Английската каса за държавен дълг (DMO) се опитва да намали средната зрелост на дълга, но досега това не помага, като дългосрочните форварди остават близо до рекордни нива. Банката на Япония може да отговори с корекции на количественото затягане, но засега няма признаци за това. Алтернативните решения са по-строга фискална или парична политика, или евентуално външен негативен развой в макроикономиката.
Засега сме внимателни, че движението по кривата ще продължи на следващите аукциони за дългосрочни облигации, тъй като профилът на предлагане и търсене не се очаква да се промени скоро. Може би най-изненадващото е липсата на ефект върху други макроактиви досега – очакваме в някакъв момент въздействие върху акциите и валутата.
В ОБОБЩЕНИЕ…
Дългосрочните лихви са в центъра на вниманието тази седмица.
САЩ, Европа, Великобритания и Япония се сблъскват с различни специфични проблеми, но глобалната тема е ясна.
Намираме се в период на исторически високи дефицити и нетно предлагане, с макро среда, която продължава да подкрепя по-високи лихви при намаляващо търсене.
Дисбалансът между предлагане и търсене отнема време, за да се прояви напълно, но влиянието му е ясно и според нас ще продължи без промяна в макро или фискалната перспектива.
Скоростта на разпродажбата в дългия край е от решаващо значение – досега тя е достатъчно ограничена, за да ограничи ралито на акциите, но не достатъчно, за да предизвика значително затягане на финансовите условия.
Краткосрочните лихви в САЩ са спокойни с намаляващ риск от рецесия, висок праг за намаления и по-ниска чувствителност към данни.
В Европа юни е сигурен, но забавянето на растежа на заплатите и липсата на напредък в търговските преговори подкрепят намаления до под 2%. По-високата инфлация във Великобритания създава предизвикателства за нашите дълги позиции в краткосрочен план, но последващата реакция на пазара ни дава увереност, че сме достигнали ниво на асиметрия в полза на дълги позиции. Сдвигът в търсенето на дългосрочни облигации в Япония е значителен и подобен на ситуацията във Великобритания – наблюдавайте внимателно следващите аукциони.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment