


Един телефонен разговор не прави романтична комедия от Холивуд, но пазарът днес изглежда влюбен.
Макар малцина да вярват, че между Тръмп и фон дер Лайен разцъфтява истинска любов, инвеститорите очевидно продължават да залагат на бичия сценарий за Европа. Европейските акции продължават своето завръщане, подкрепено от ускоряващи се парични потоци. Циниците може и да се подсмихват — но засега любовта към Европа витае във въздуха.
Връщане към средната стойност: Отмъщението на Европа
Досега през годината наблюдаваме мощно връщане към средното: акциите в еврозоната са нагоре с 24%, международните пазари като цяло – нагоре с 14%, докато S&P 500 е надолу с 1%.
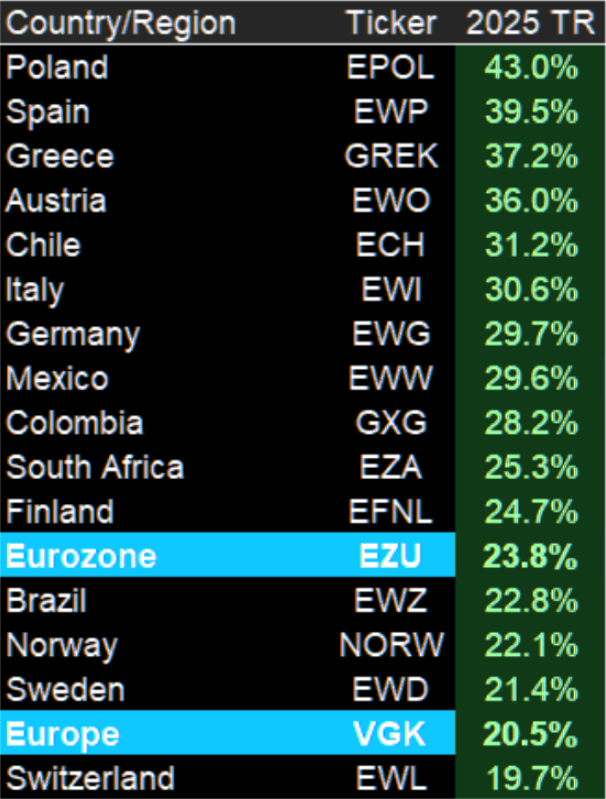
Подкрепа за Европа
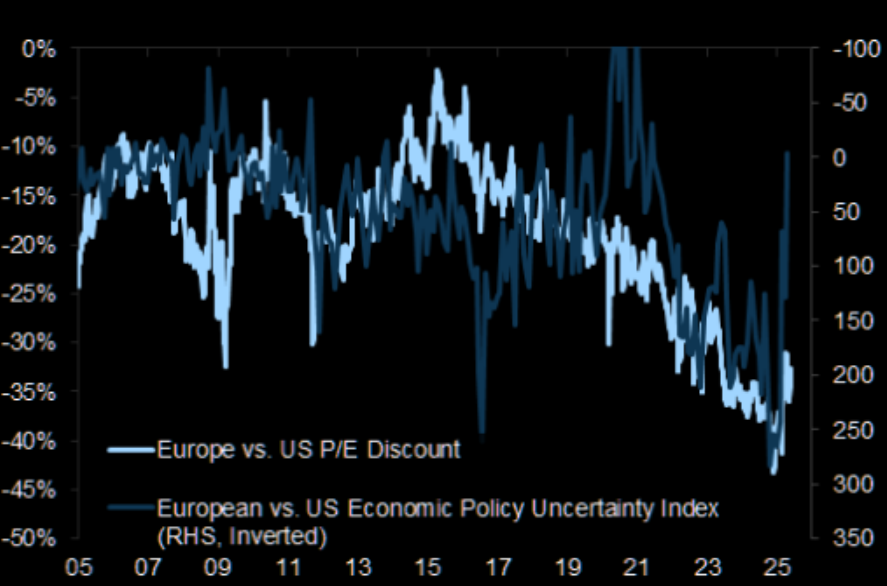
Смяна в баланса на несигурността може допълнително да подкрепи европейските оценки спрямо тези в САЩ.
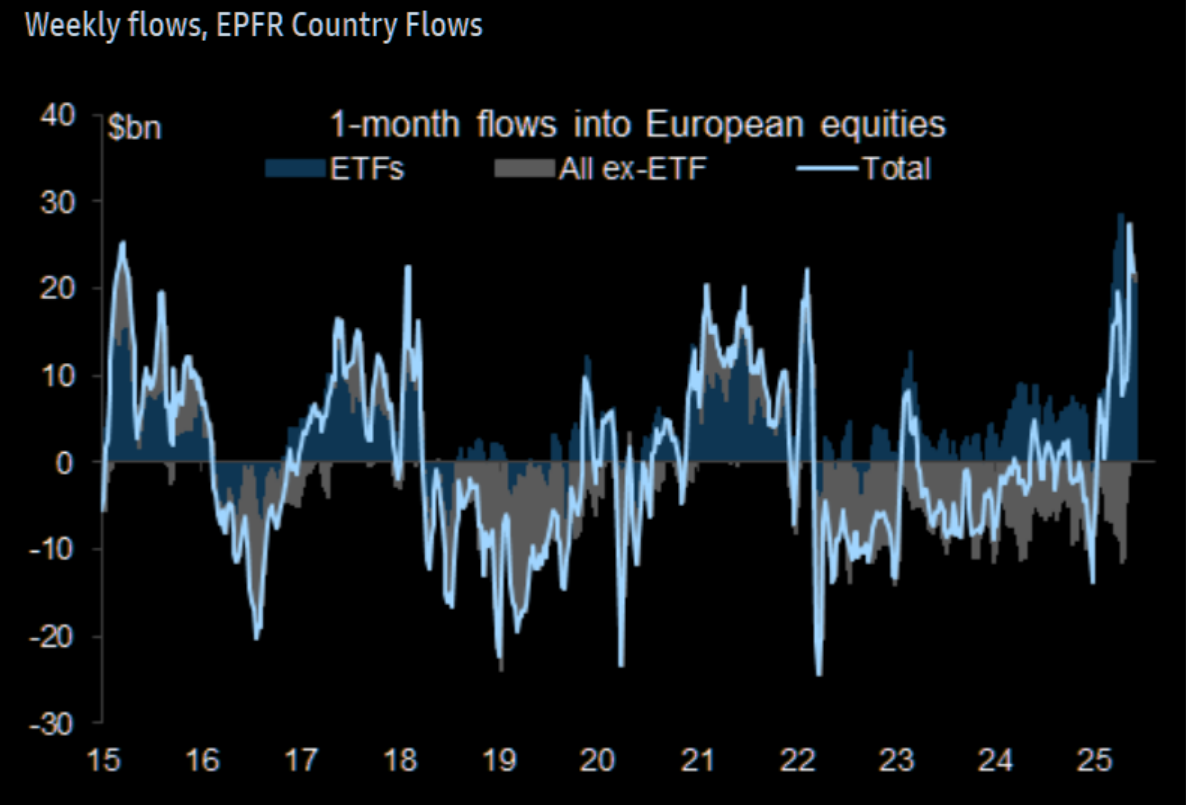
Силата на входящите потоци е реална
Парични потоци от глобални инвеститори към европейски фондове за акции за последния месец.
Леко позициониране
Позиционирането в Европа остава леко – инвеститорите все още не са се ангажирали сериозно.
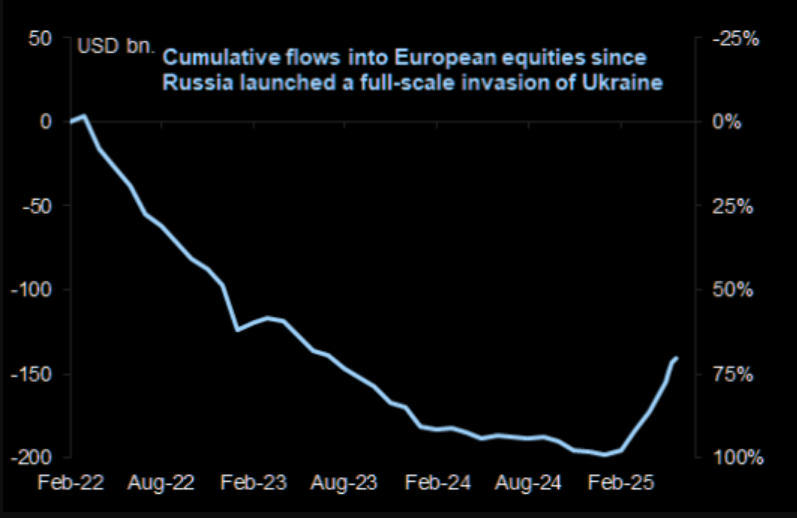
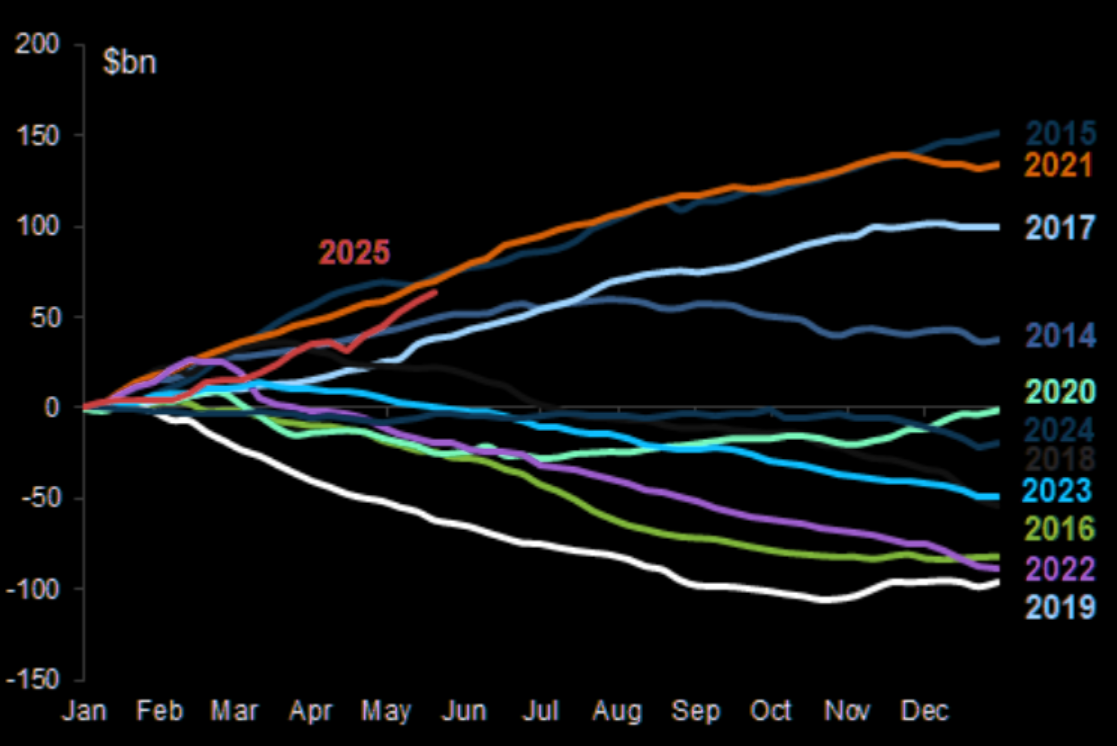
Има място за растеж
Входящите потоци през 2025 г. все още не достигат нивата от 2021 г. Диаграмата показва календарно разпределени потоци от глобални инвеститори в европейски акции.
Снощи в Швеция
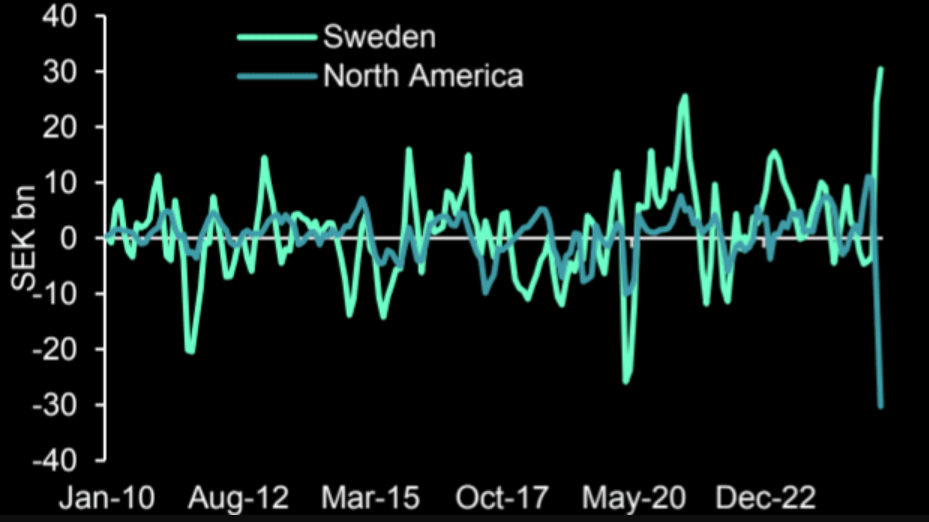
Потокът на капитали от шведски индивидуални инвеститори показва ротация от американски акции към местни шведски. Това е от значение, тъй като Швеция е известна с “културата на акциите” и често е в аванс на новите тенденции.
Защитните сектори в ЕС
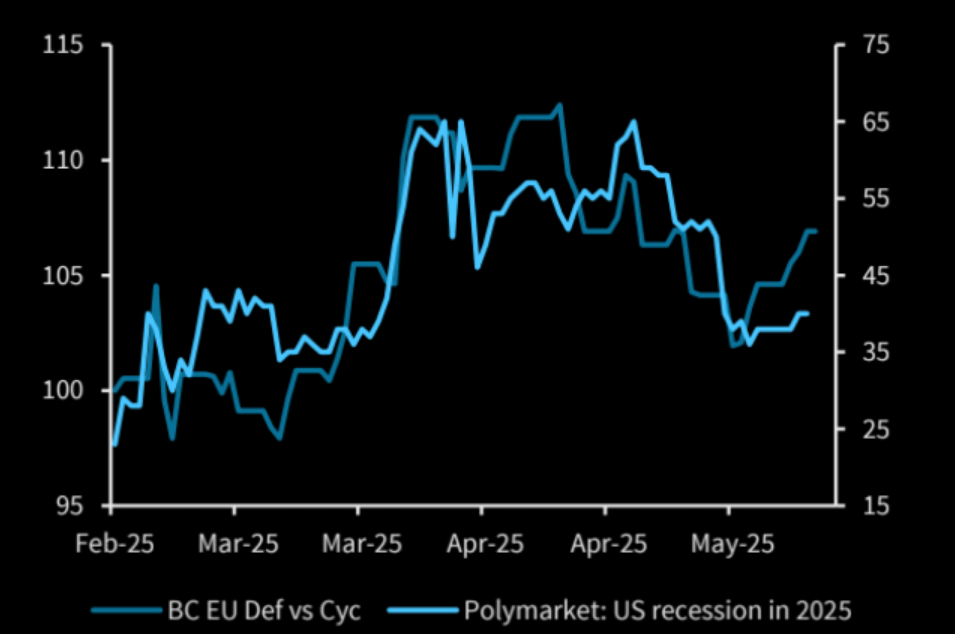
Въпреки устойчивите икономически данни и покачващите се доходности, защитните сектори се възстановяват спрямо цикличните. Това е бичи сигнал.
От пепелта
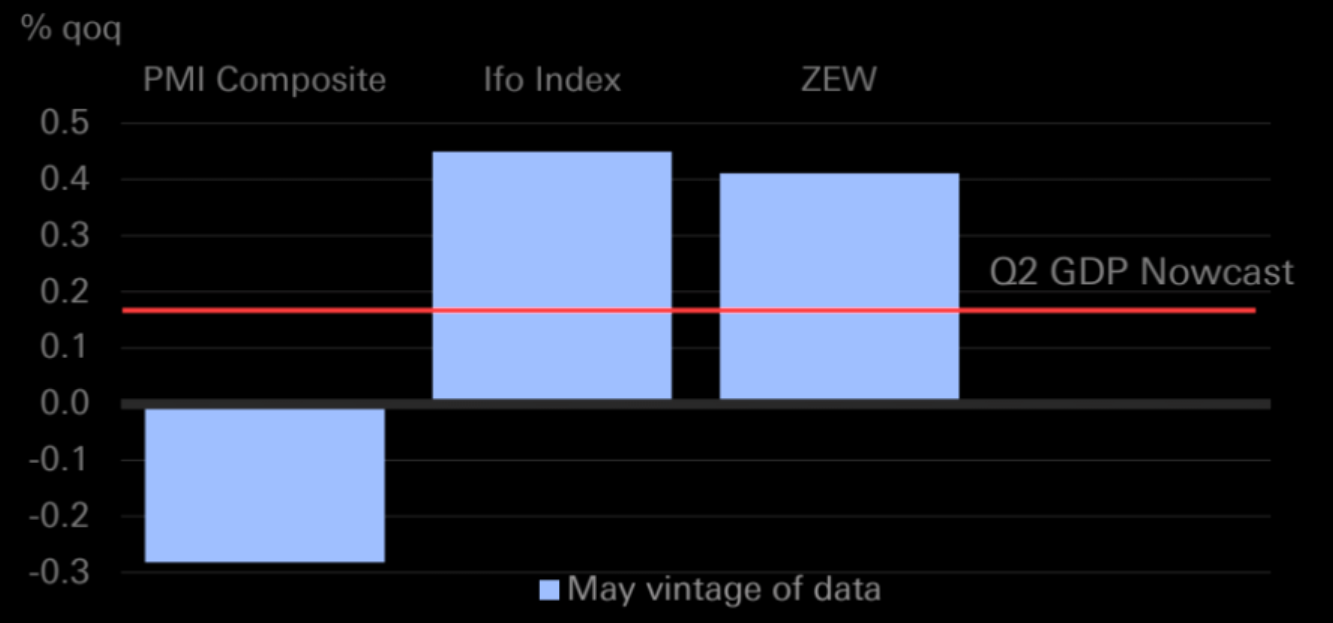
Германското възстановяване продължава и през второто тримесечие.
Търговията с ЕС
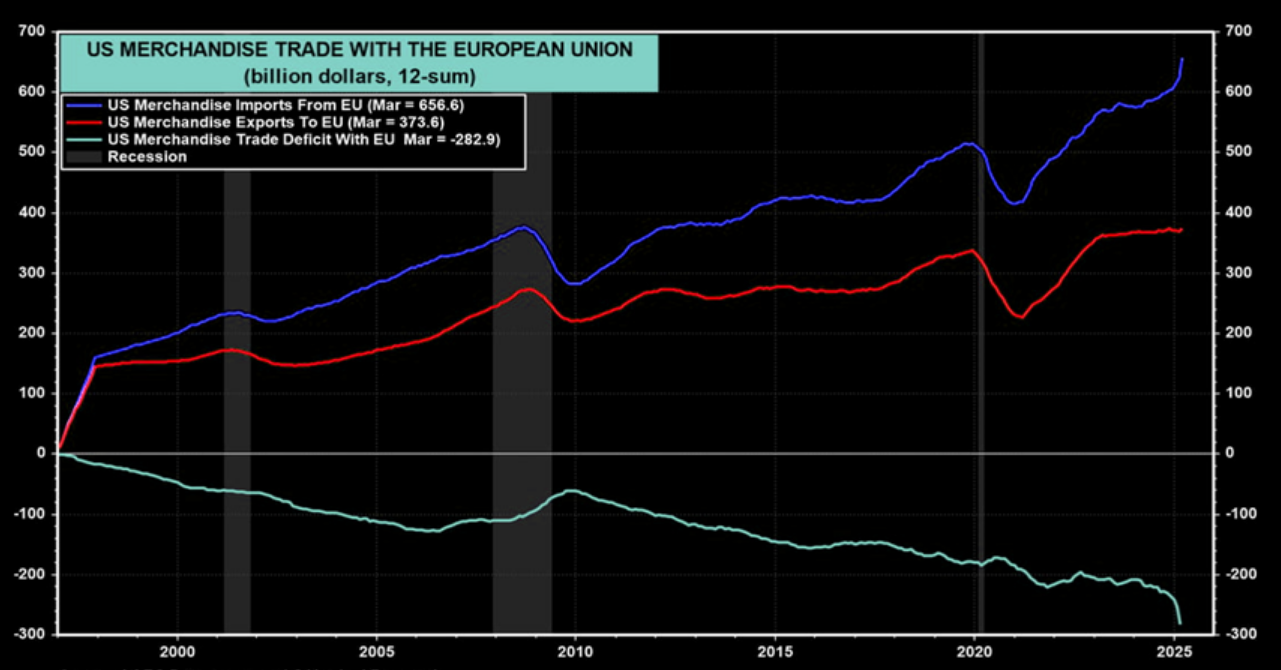
САЩ внасят рекордни $656.6 млрд. стоки от ЕС за последните 12 месеца. Част от това се дължи на действия на американските вносители да изпреварят евентуални мита от Тръмп. ЕС вече съставлява 18.7% от вноса на стоки в САЩ.
Еврозоната не изглежда толкова зле този път
Barclays обобщава така:
- „Сравнително погледнато, еврозоната изглежда в по-добра позиция и вече не е епицентър на проблемите в пазарите на държавен дълг. Това се дължи основно на Германия – най-голямата икономика в региона, с достатъчно фискален капацитет да подкрепя забавящата се икономика.“
- „Нашите икономисти виждат повече пространство ЕЦБ да намалява лихвите в сравнение с Федералния резерв, Банката на Англия и Японската централна банка, което допълнително може да ограничи доходността по германските облигации и спредовете в периферията.“
- „Въпреки че спадна, рисковата премия на акциите (ERP) в еврозоната остава положителна – за разлика от САЩ и Великобритания, където акциите изглеждат надценени спрямо облигациите и по-чувствителни към лихвени покачвания. Така че въпреки фискалните тревоги, ние вярваме, че това няма да е основна пречка пред европейските акции.“
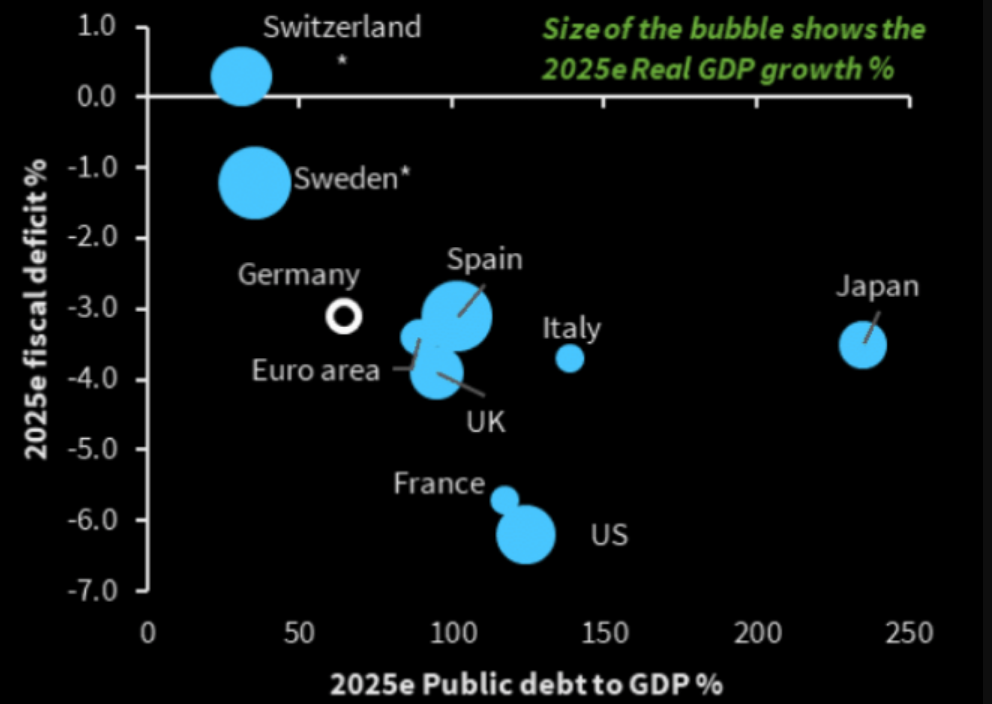
Статистиката
Съотношение дълг/БВП, фискален баланс и икономически растеж в основните развити икономики.
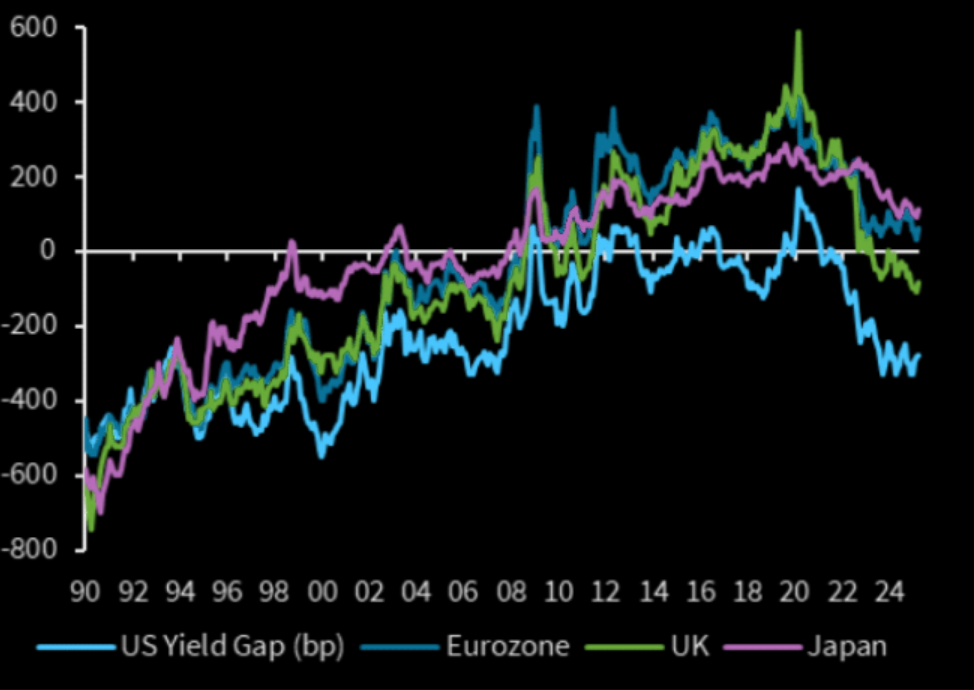
Предимство в рисковата премия на ЕС
Рисковата премия за акции намалява във всички основни региони, но остава по-висока в ЕС спрямо САЩ и Великобритания
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:


Логнете се за да коментирате
Коментари:
Leave a comment